佛塑科技(000973)深度报告:膜材龙头并购金力,5μm隔膜重塑价值
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
长江证券首次覆盖佛塑科技并给予“买入”评级,当前股价11.60元(2026年9月24日收盘价),对应2026E/2027E市盈率18.24、11.29。 公司于2026年1月完成对锂电湿法隔膜龙二金力新能源100%股权的收购,标的作价50.8亿元,其中现金对价4.0亿元、股份对价46.8亿元、发行价3.81元/股,交易对方承诺2025-2027年扣非净利润分别不低于2.3、3.6和6.1亿元、三年累计12亿元。 金力新能源2025(13)锂电池隔膜收入47.66亿元、净利润5.64亿元扭亏为盈,2024年5μm湿法隔膜市占率63%居行业第一,2025年湿法隔膜市占率20%、锂电池隔膜市占率16%均升至行业第二,2026年产能预计达71亿平方米。 行业层面,隔膜龙头毛利率中枢自45%-50%降至15%-20%左右后扩产明显放缓,在建工程自2024Q3见顶已回落6个季度,而湿法隔膜渗透率2025年底至2026年初已达88%、2026年预计接近90%并带来约8%的额外需求增长,5μm出货量2024年11亿平、2025年预计超40亿平,供需紧平衡下2026H2湿法隔膜产能利用率有望达75%-80%、2027年有望达90%-95%,涨价周期或持续2年以上、单平净利中枢有望看到0.3元以上。 金力在超高分子量原料加工(可稳定加工200万以上分子量原料)、宁德时代5μm主供地位及固态电解质涂层膜(进入卫蓝新能源供应链)三端构筑壁垒,与佛塑传统膜材主业形成协同。 长江证券预计公司2026、2027年归母净利润分别为15.6、25.3亿元,极端悲观假设下为15.0、24.2亿元。
主要观点
- 长江证券首次覆盖佛塑科技,给予“买入”评级;公司作为高分子功能薄膜龙头并购金力新能源,实现向新能源材料的战略跃迁。
- 收购方案:标的作价50.8亿元(现金对价4.0亿元、股份对价46.8亿元、发行价3.81元/股),2026年1月21日完成100%股权过户;袁海朝、华浩世纪等8方承诺2025-2027年扣非净利润分别不低于2.3、3.6和6.1亿元,三年累计12亿元。
- 佛塑主业稳健、国资赋能:2021-2026H1营收分别为24.57、26.35、22.15、22.28、22.31、38.77亿元,2026H1归母净利润9.05亿元因并表大幅上升;向控股股东广新集团定增募集10亿元,其中6亿元补充流动资金和偿还债务,财务费用率后续有望下降。
- 金力新能源经营拐点确认:锂电池隔膜收入由2019年1.84亿元增至2024年26.10亿元、CAGR达69.9%,2025(13)收入47.66亿元、净利润5.64亿元扭亏为盈,销售净利率达11.74%。
- 行业供给出清:龙头毛利率中枢从45%-50%降至15%-20%左右,在建工程自2024Q3见顶已回落6个季度、2026Q1末在建工程/固定资产仅为高点的40%左右,龙头资本开支为近4年新低;湿法隔膜产能利用率2025年10月至2026年1月均在80%以上。
- 需求结构升级:湿法渗透率2023-2025年为73%、77%、83%,2025年底至2026年初达88%,2026年预计接近90%并带来约8%的额外需求增长;5μm湿法隔膜出货量2024年11亿平、2025年预计超40亿平,2026年头部企业应用占比将破50%。
- 供需紧平衡叠加格局集中:恩捷股份份额约40%、CR4约80%;报告估算2026H2湿法隔膜产能利用率有望达75%-80%(考虑5μm切换85%-90%)、2027年有望达90%-95%,涨价周期或持续2年以上、单平净利中枢有望看到0.3元以上,2026-2027年存阶段性超涨可能。
- 龙头阿尔法三方向:5μm产品迭代(金力市占率63%,恩捷、中材科技跟进)、设备国产化降本(恩捷拟并购中科华联,璞泰来拟投资25亿元建设基膜产能20亿平、涂覆产能30亿平)、海外产能建设(恩捷匈牙利/美国/马来西亚,星源瑞典/马来西亚/美国)。
- 金力技术与制造壁垒:可稳定加工分子量200万以上超高分子量聚乙烯原料、关键部件公差控制在0.005mm级别,2μm隔膜已量产且生产效率较行业平均提升50%;2025年上半年超薄高强基膜均价较非超薄高强基膜高63.5%。
- 客户与产能双支撑:金力已成为宁德时代5μm隔膜主供(2019年认证、2021年批量供货、2023年5μm小批量供货),并覆盖比亚迪、国轩高科、亿纬锂能、瑞浦兰钧等及LG化学等海外客户;总产能建成后预计71亿平方米、46条产线,其中先进产线28条、产能约51亿平方米、占比超70%。
- 固态电池前瞻布局:LATP固态电解质涂层膜已稳定量产并进入卫蓝新能源供应链;2025年改造天津5、6号线并与韩国Upex合作,拟生产半固态、固态电池用超高孔隙率基膜。
- 盈利预测与风险:预计公司2026、2027年归母净利润分别为15.6、25.3亿元(基准情形2026E/2027E/2028E为15.63、25.25、31.65亿元),极端悲观假设下为15.0、24.2亿元;风险包括行业竞争加剧、并购整合不及预期、5μm放量不及预期、原材料价格波动及盈利预测假设不成立。
论述逻辑
- 事件起点:佛塑科技以50.8亿元对价并购湿法隔膜龙二金力新能源,从传统高分子薄膜平台跃迁至锂电材料核心赛道。
- 行业推演:盈利分位低导致扩产放缓,而湿法与5μm渗透率提升进一步收缩有效产能,2026-2027年供需趋紧、存在阶段性超涨可能。
- 结构筛选:5μm迭代、设备国产化、海外产能构成龙头阿尔法,金力以63%的5μm市占率、宁德时代主供地位和2026年71亿平方米产能规划成为核心受益标的。
- 落脚结论:佛塑国资资金支持与四维协同叠加金力业绩承诺护航,推出2026/2027年归母净利润15.6/25.3亿元的盈利预测,首次覆盖给予“买入”评级。
关键展望
- 供需与价格验证:2026H2湿法隔膜产能利用率有望达75%-80%(考虑5μm切换85%-90%),2027年有望达90%-95%;涨价周期或持续2年以上,单平净利中枢有望看到0.3元以上。
- 需求端验证:2026年湿法隔膜渗透率预计接近90%、带来约8%额外需求增长;GGII预计2026年头部企业5μm高穿刺湿法隔膜应用占比将破50%。
- 业绩承诺节点:2025、2026、2027年扣非净利润分别不低于2.3、3.6和6.1亿元,三年累计12亿元;若2025年底未完成交割,承诺期顺延至2028年且不低于4.0亿元。
- 盈利预测:基准情形2026E/2027E/2028E归母净利润15.63、25.25、31.65亿元,同比1347.25%、61.52%、25.32%;极端悲观假设下2026、2027年为15.0、24.2亿元。
- 产能与客户落地:金力2026年产能预计达71亿平方米,剩余两条产线2026年初投产;韩国SK、韩国三星、德国PowerCo、法国Verkor、法国Automotive处于样品测试阶段,预计2026年开始陆续实现批量供货。
- 风险提示:锂电隔膜行业竞争加剧、并购整合效果不及预期、5μm超薄隔膜放量不及预期、原材料价格波动及供应链风险、盈利预测假设不成立或不及预期。
推荐标的
- 佛塑科技(000973.SZ):买入丨首次覆盖,当前股价11.60元(2026年9月24日收盘价);核心逻辑为膜材龙头并购金力、5μm隔膜重塑价值,2026/2027年归母净利润预计15.6、25.3亿元,对应2026E/2027E市盈率18.24、11.29。
- 报告同时提及但未给出个股评级的同业公司:恩捷股份、星源材质、中材科技、沧州明珠(用于毛利率、扩产与阿尔法方向对比),璞泰来(设备国产化方向,增资四川卓勤拟投资25亿元);金力新能源为本次并购标的,已并入上市公司体系。
关键图表
图1. 佛塑科技发展历程梳理
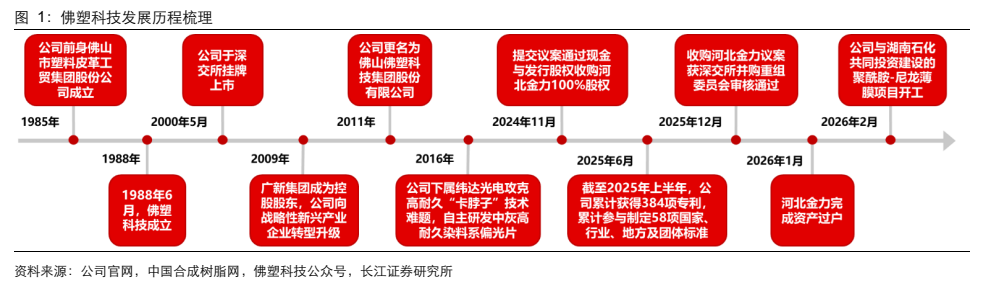
图2. 佛塑科技营业收入、归母净利润及其同比(亿元,%)
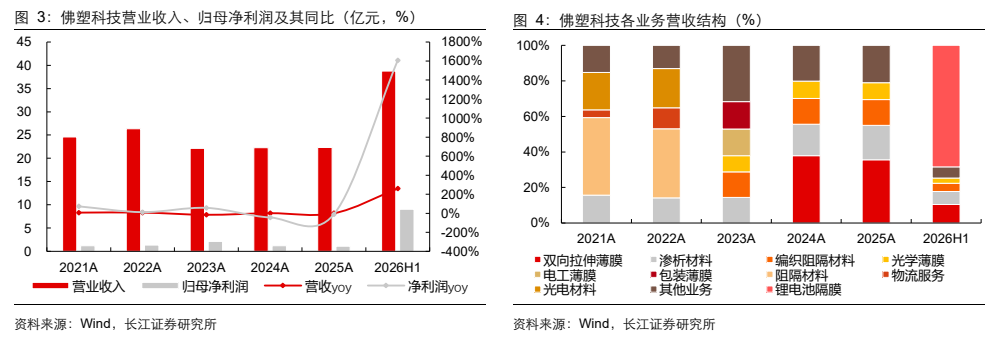
图3. 表 2: 佛塑科技收购金力股份交易方案(2025 年 12 月公告)

图4. 金力新能源主营业务收入、净利润及其同比(亿元,%)
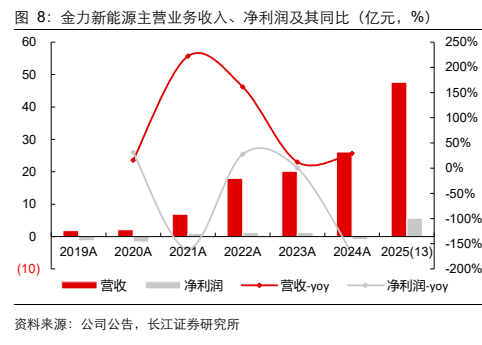
图5. 金力新能源期间费用率(%)

图6. 湿法隔膜在隔膜总需求中的渗透率不断提升(%)

图7. 湿法隔膜集中度高于多数材料环节(%)

图8. 表 7: 佛塑科技向控股股东定向增发募资情况(2025 年 4 月公告)
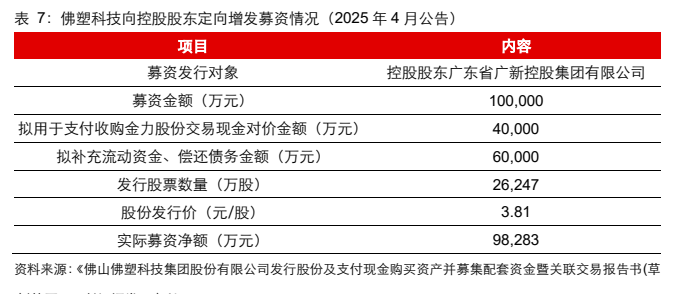
图9. 金力新能源锂电池湿法隔膜销量快速增长(亿平方米,%)
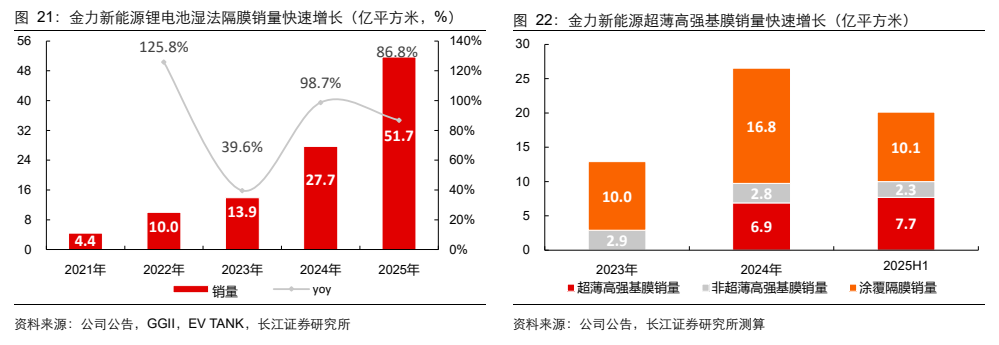
图10. 金力股份芳纶涂覆隔膜产品实拍图

图11. 表 12: 金力新能源同大客户合作情况

图12. 表 13: 公司利润敏感性分析
