德意志银行:德银 优势如镜般明晰:等待鱼鹰产能爬坡
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行首次覆盖 Stevanato(STVN),给予持有评级与 22 美元目标价,估值基于 15 倍 2027E EBITDA(对应 2026 年 10 月 5 日收盘价 20 美元)。 持有评级权衡的是公司在药包材多个组件上的行业领先地位与优质有机增长画像,以及以印第安纳州 Fishers 工厂为代表的新产能爬坡执行风险。 公司在 HVS 玻璃全谱系处于领先地位,长期应能维持 +high-single 到 low-double-digit-plus 的有机增长与利润率扩张;西林瓶去库存逆风已于 2024 年见底,组件 2025 年恢复 +mid-to-high-single-digits 增长,Engineering 预计 2H26 恢复正增长。 Capex 已过 2023 年峰值,2026 年指引较峰值下降 >~(35%),FCF 于 2026 年转正、约 +€20mm;Capex 占销售比例预计从 2023 年约 40% 降至 2027 年 15%。 GLP-1 约占 2025 年销售 19 – 20%,2026 年预计 +mid-teens 增长,注射与口服方案将共存。 DB 的 2027E EBITDA/EPS 低于市场一致预期 2.9%/6.1%,核心分歧在 Fishers 爬坡节奏:产能 4Q24 商业投产、盈利预计 4Q26、满产(约 85%)要到 YE 2028。
主要观点
- 首次覆盖 Stevanato 给予持有评级、22 美元目标价,基于 15 倍 2027E EBITDA(2026 年 10 月 5 日收盘价 20 美元)
- 持有评级权衡行业领先地位与 Fishers 新产能爬坡执行风险;HVS 玻璃全谱系领先应支撑长期 +high-single 到 low-double-digit-plus 有机增长与利润率扩张
- 西林瓶去库存 2024 年见底,组件 2025 年恢复 +mid-to-high-single-digits 增长;尽管去库存,HVS 组件 2023–2025 年仍实现约 25% CAGR
- Engineering 是增长与利润率拖累:2024–2025 两年有机累计下滑 (30%)、利润率压缩 >(1,000bps),公司预计 2H26 恢复正增长,稳态水平仍不确定
- Capex 峰值已过、FCF 拐点将至:2026 年指引较 2023 年峰值下降 >~(35%),2026 年 FCF 转正约 +€20mm;Capex 占销售比例从 2023 年约 40% 降至 2025 年 22%,预计 2026 年 20%、2027 年 15%
- Fishers 产能爬坡是核心股票争论点:4Q24 商业投产、盈利预计 4Q26,满产时间表是投资者最大疑问;工厂投资 €500mm(总面积 550,000+ 平方英尺),公司维持 YE 2028 达到约 85% 满产的预期
- GLP-1 是明确赢家逻辑:约占 2025 年销售 19 – 20%(2025 年增速 >+50%),2026 年预计 +mid-teens 增长;DB 敏感性模型显示口服渗透最多威胁 (2%) 的 GLP-1 收入(500bps 增量口服份额对应 (2.1%)–(2.4%) 影响)
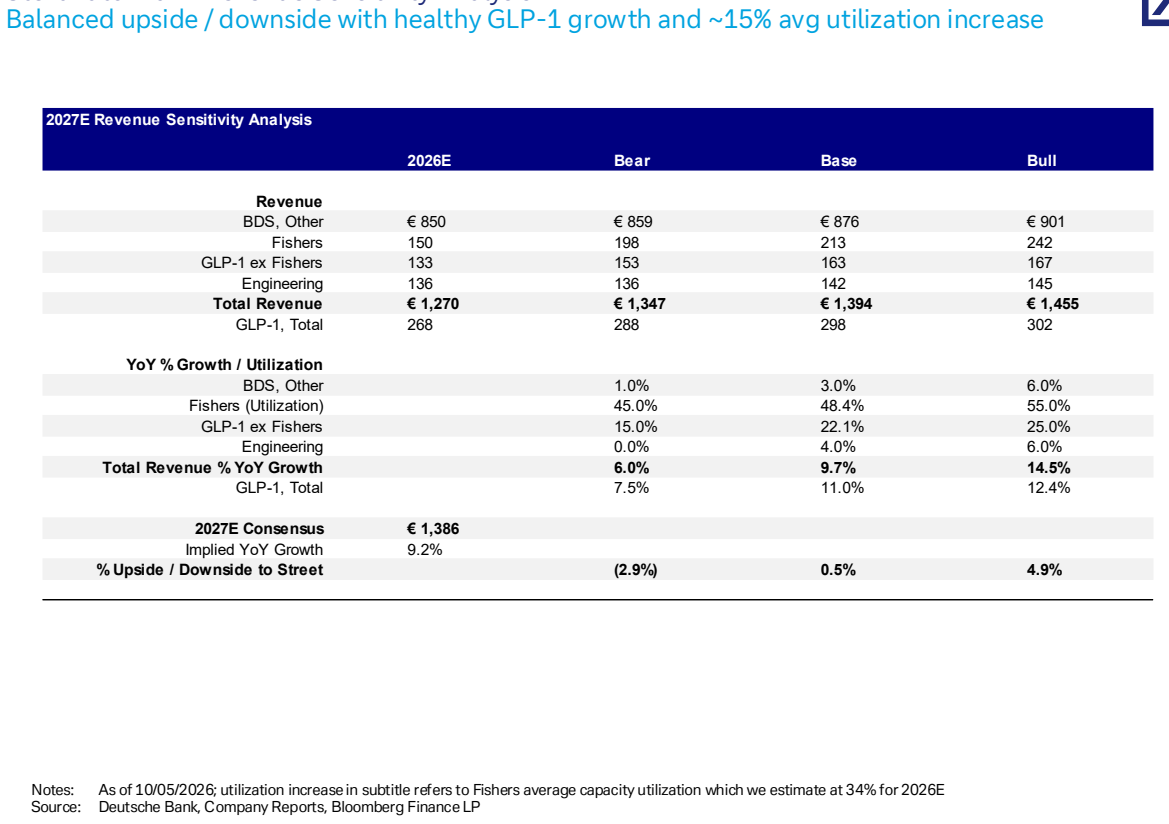
- DB 2027 年预测低于市场一致预期:EBITDA 低 2.9%、EPS 低 6.1%,反映 Fishers 爬坡执行风险;模型假设 2027 年 EBITDA 利润率扩张 +70bps、2028 年 +60bps,2027E 收入 €1,394、EBITDA €383、EPS €0.68
- 竞争格局清晰:Schott Pharma 在安瓿/西林瓶第一(Stevanato 在卡式瓶第一、且是 RTU 西林瓶第一),Becton Dickinson 以估计 >60% 份额主导 PFS,Gerresheimer 定位利基且 RTU/HVS 敞口较低
- RTU 组件经济性:单价更贵(西林瓶 4X、卡式瓶 2X、最高可达 5X)但可节省三至六个月,欧洲 Annex 1 新规推动 RTU 转换,客户粘性强、组件一旦规格确认很少更换
- 生物药是 HVS 渗透主引擎:2025 年占 BDS 收入 41%(2019 年为 10%),公司预计生物药到 2030 年实现 +high-single 到 low-double-digit CAGR;HVS 占销售比例已达 46%(2025 年)、2026 年指引 47 – 48%,超出原定 YE 2027 达 40 – 45% 的目标
- 治理与财务目标变化:2Q26 末共 302.8mm 股,其中家族 A 类多投票权股 253mm(84%、每股 3 票)确保家族控制;公司不再预期 2027 财年达成 30% 调整后 EBITDA 利润率,但认为年底退出时达 30%+ 有可能
论述逻辑
- 药包材组件客户粘性强、生物药/GLP-1 驱动 HVS 渗透(生物药占 BDS 收入从 2019 年 10% 升至 2025 年 41%、HVS 组件 2023–2025 年 CAGR 约 25%)→ 公司在 HVS 玻璃全谱系领先、EZ-Fill RTU 平台带来成本优势,去库存 2024 年见底、基本面拐点确立 → 但 Fishers 新产能 4Q24 才商业投产、盈利要到 4Q26、满产(约 85%)在 YE 2028,爬坡节奏存在执行风险并压制近期利润率 → 叠加 Engineering 两年累计下滑 (30%)、需待 2H26 转正,Capex 高企后 FCF 2026 年才转正(约 +€20mm)→ 因此 DB 将 2027E EBITDA/EPS 设定在低于一致预期 2.9%/6.1% 的水平 → 以 15 倍 2027E EBITDA 得出 22 美元目标价,权衡行业领先地位/长期增长画像与爬坡风险后首次覆盖给予持有评级
关键展望
- Fishers 工厂盈利时点是近期关键验证点:预计 4Q26 实现盈利,公司维持 YE 2028 达到约 85% 满产的预期
- Engineering 有机增长预计 2H26 转正(对应 +mid-single digit 的板块长期 LRP)
- Fishers 新增的药物输送系统 CMO 产能预计 2027 年初初步商业化,利润率处于标准产品区间高端
- Capex 继续回落:预计 2026 年占销售 20%、2027 年降至 15%,正常化水平为每年低双位数百分比
- FCF 方向:Capex 于 2023 年见顶、FCF 于 2023 年见底,FCF 于 2026 年转正约 +€20mm,并在 2027-2028 年转正走强
- 利润率目标修正:公司不再预期 2027 财年达成 30% 调整后 EBITDA 利润率,但认为年底退出时达 30%+ 有可能
- GLP-1 展望:公司预计 2026 年 +mid-teens 增长、到 2030 年约 30% 的 GLP-1 市场转向口服(作为 +high-single-digit CAGR 的一部分);DB 模型认为 GLP-1(ex-diabetes)到 2035 年 +low-teens 增长、对整体 LRP 有增益,且该估算可能偏保守(未纳入管线新增品种及 APAC 等区域机会)
推荐标的
- Stevanato(STVN):首次覆盖给予持有评级,目标价 22 美元(基于 15 倍 2027E EBITDA,2026 年 10 月 5 日收盘价 20 美元);理由是药包材行业领先地位、优质有机增长与 GLP-1/生物药顺风,与 Fishers 产能爬坡执行风险及利润率/FCF 拐点时点的不确定性相权衡
- 报告提及但未评级的竞争对手:Schott Pharma(安瓿/西林瓶第一、聚合 PFS 领先)、Gerresheimer(利基/多元化、RTU/HVS 敞口较低)、Becton Dickinson(PFS 市场领导者、估计份额 >60%)、West Pharma(集成系统与 Crystal Zenith)、Nipro
关键图表
图1. 利润率趋势向好,2027年将进一步改善
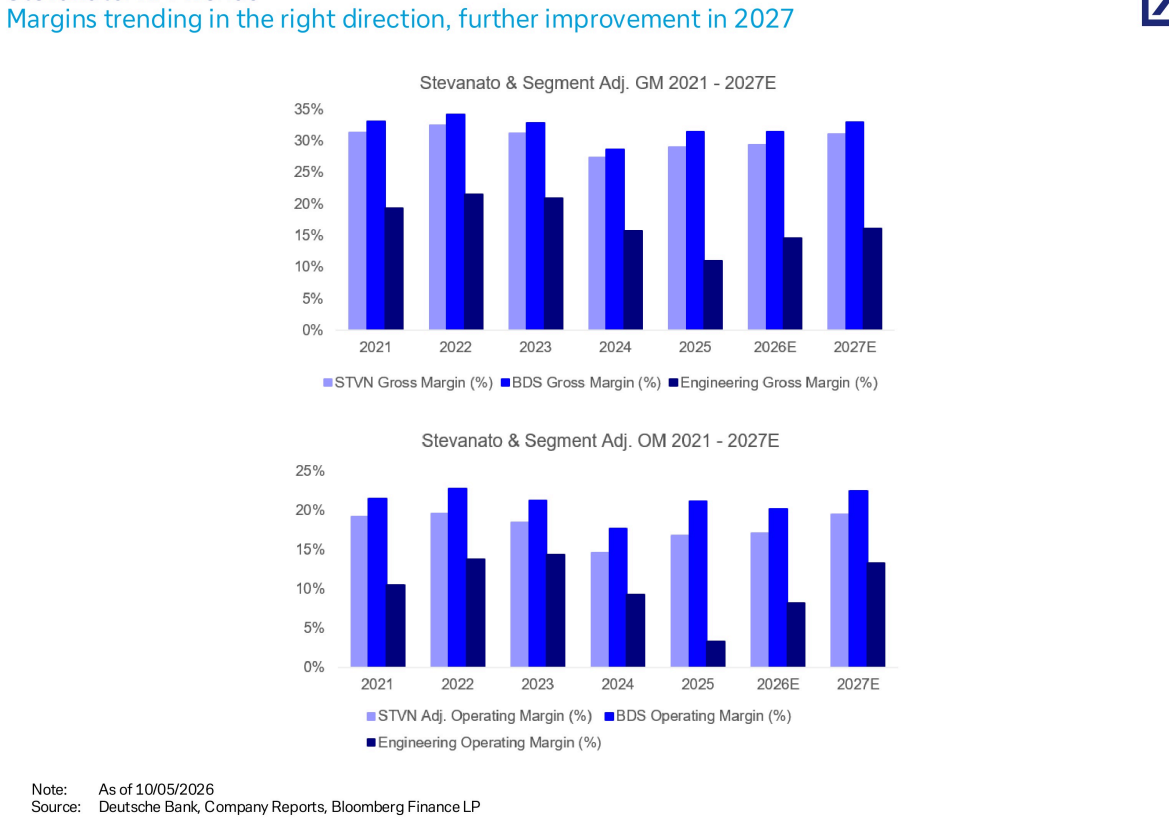
图2. 1D 当前预估 1.386B 0.00% 11) 当前预估 1.516B 0.00%
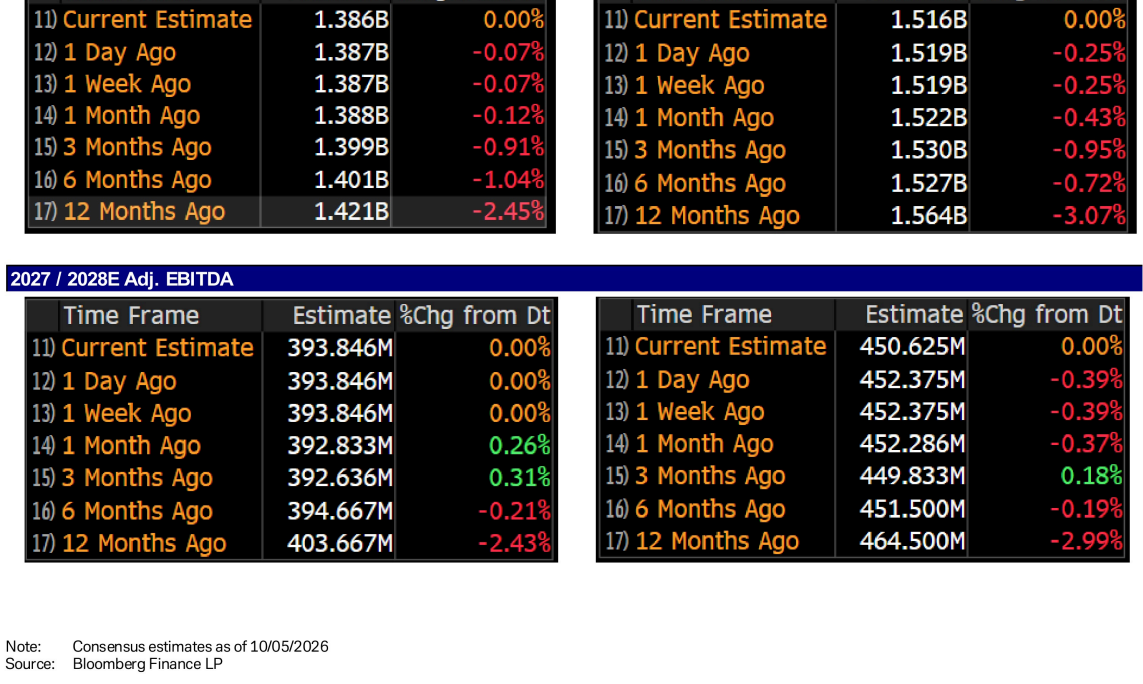
图3. 其他医药包装:市场份额
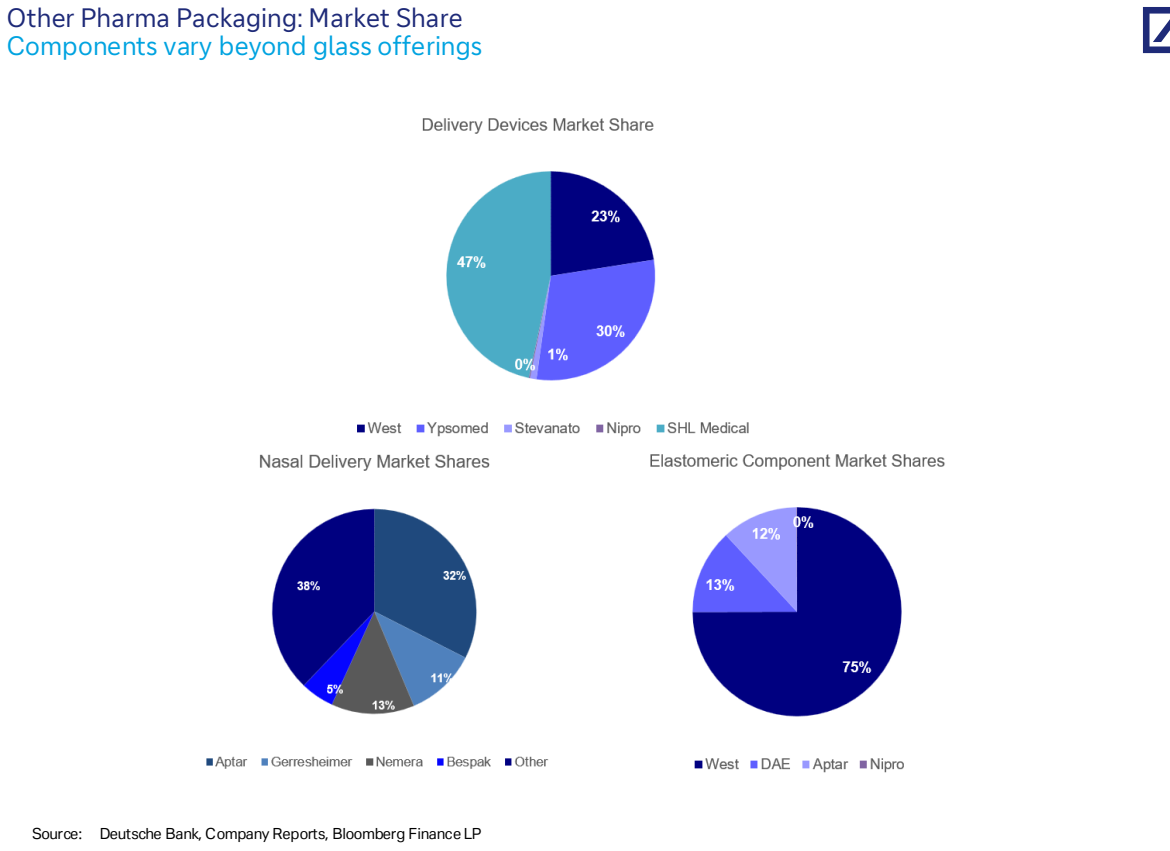
图4. 资本开支已过疫情峰值,但Aptar、GXL和Stevanato仍处高位
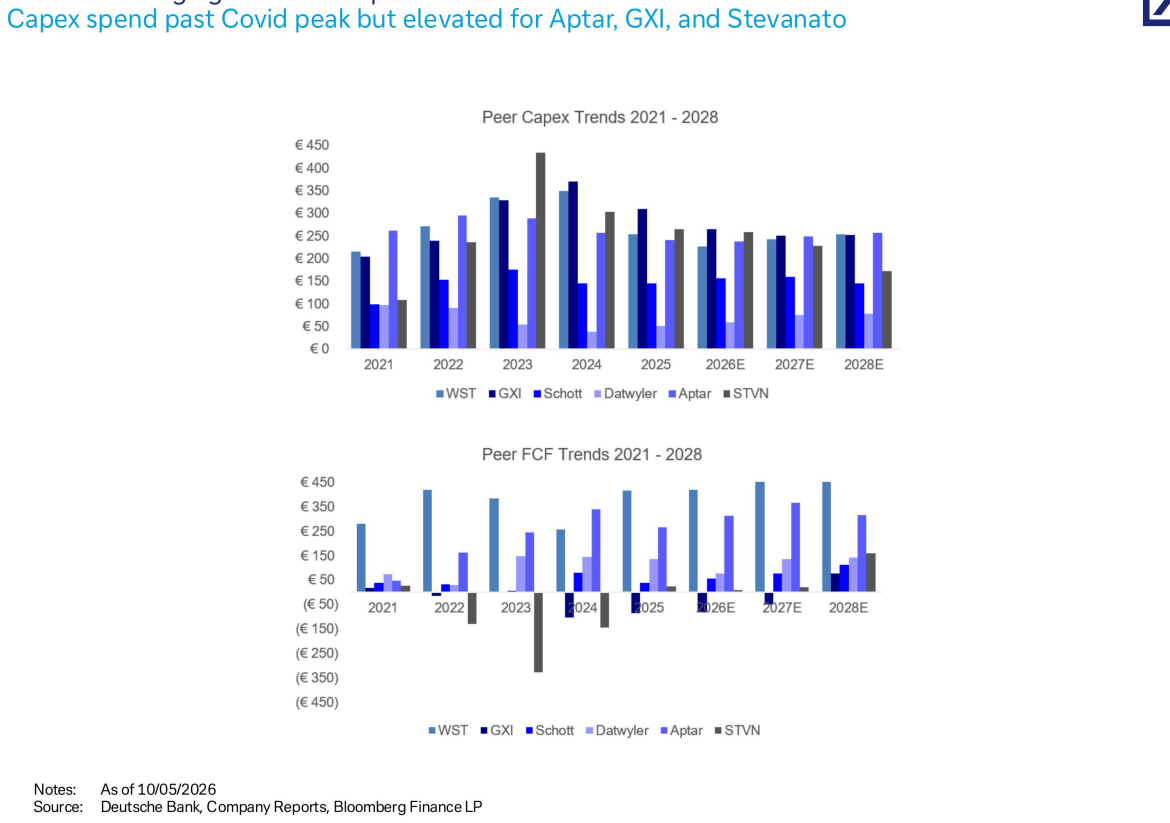
图5. 医药包装:自由现金流收益率
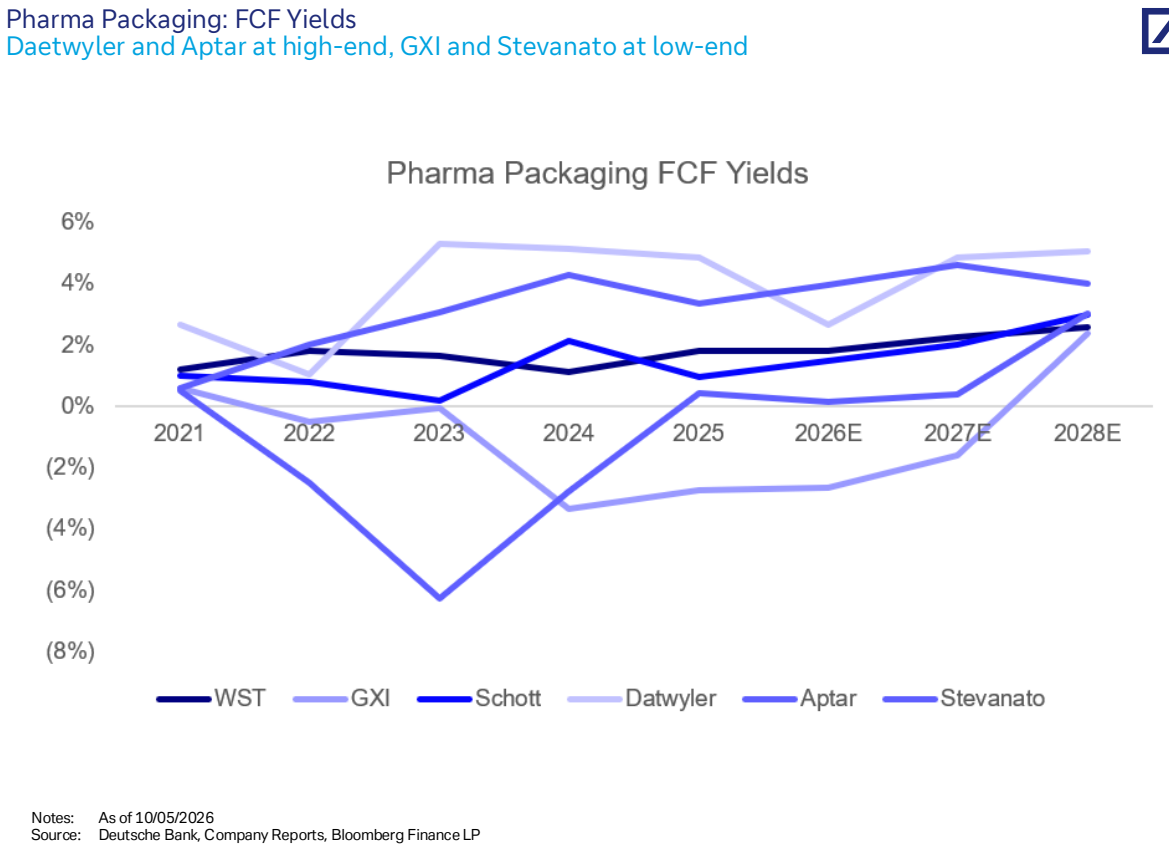
图6. GLP-1市场:当前标准疗法下的注射剂型TAM
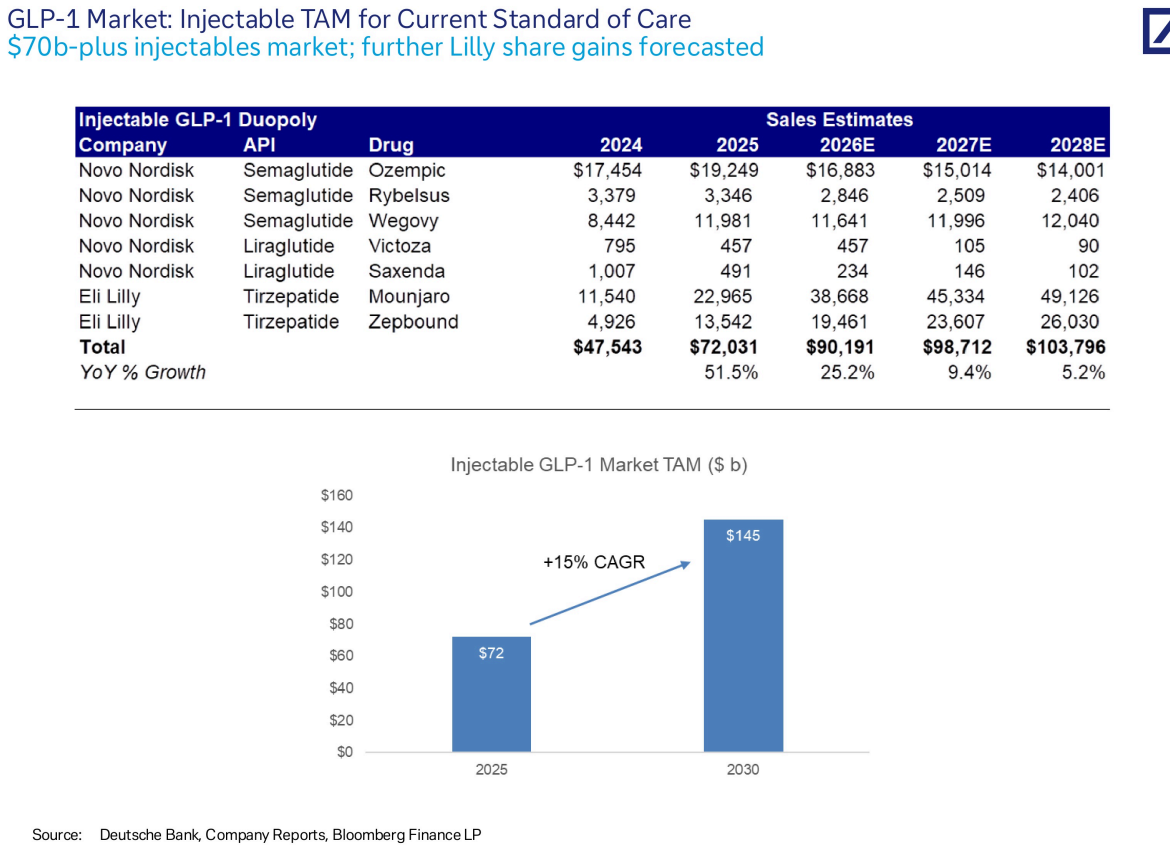
图7. 德银GLP-1市场模型:Stevanato摘要
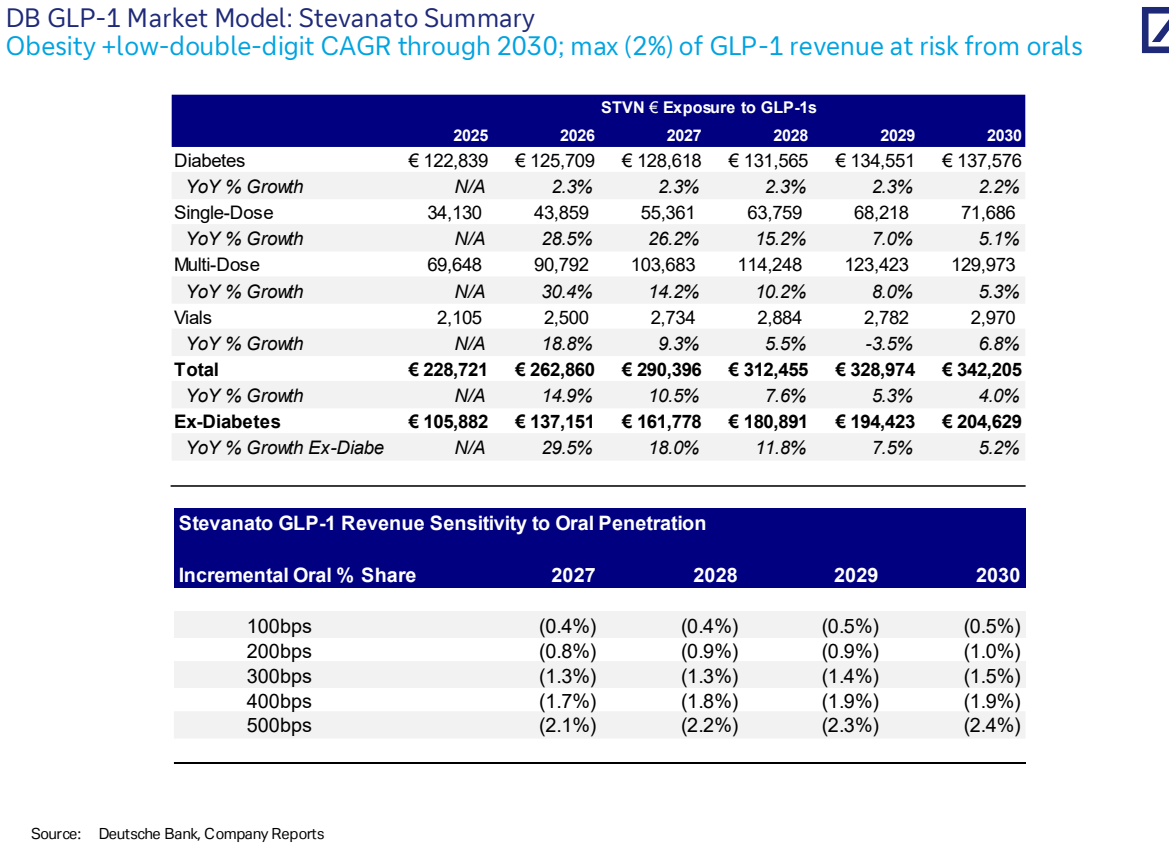
图8. 德银GLP-1市场模型:注射剂型GLP-1市场模型摘要
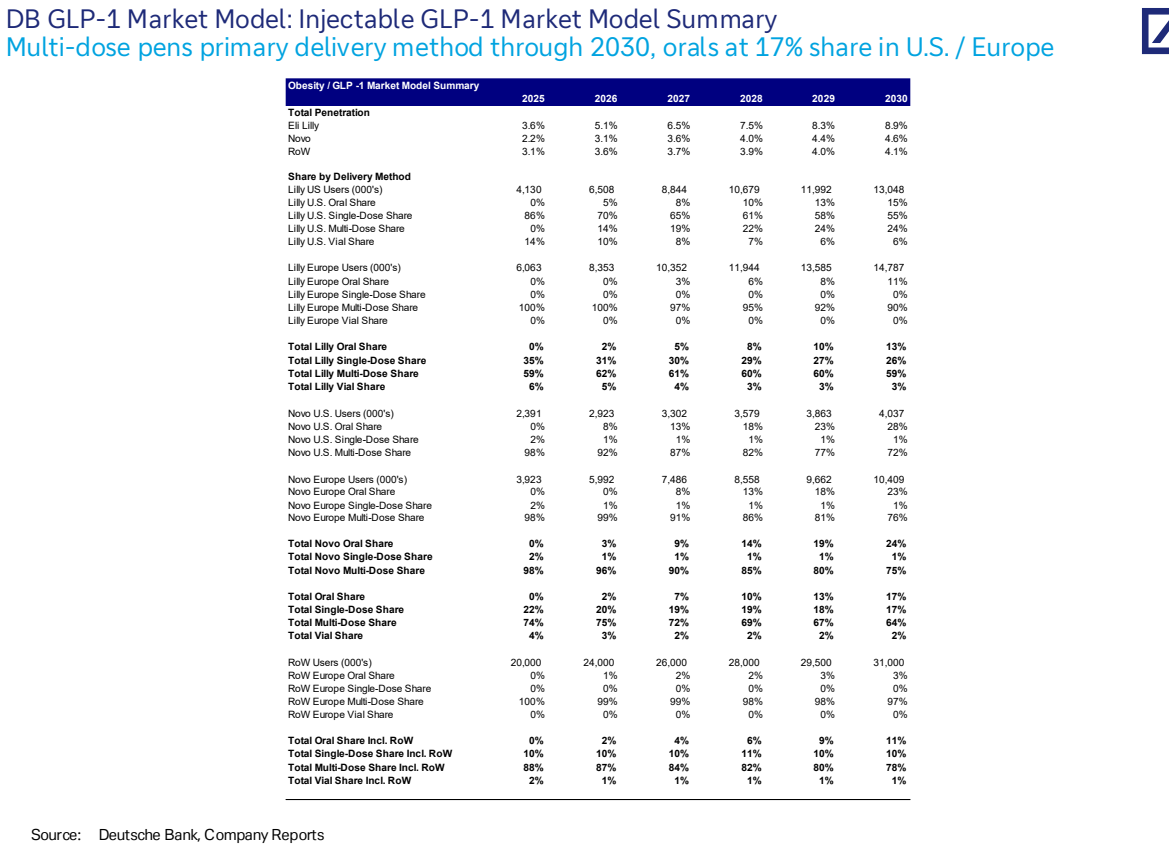
图9. 德银GLP-1市场模型:美国和欧洲市场关键假设
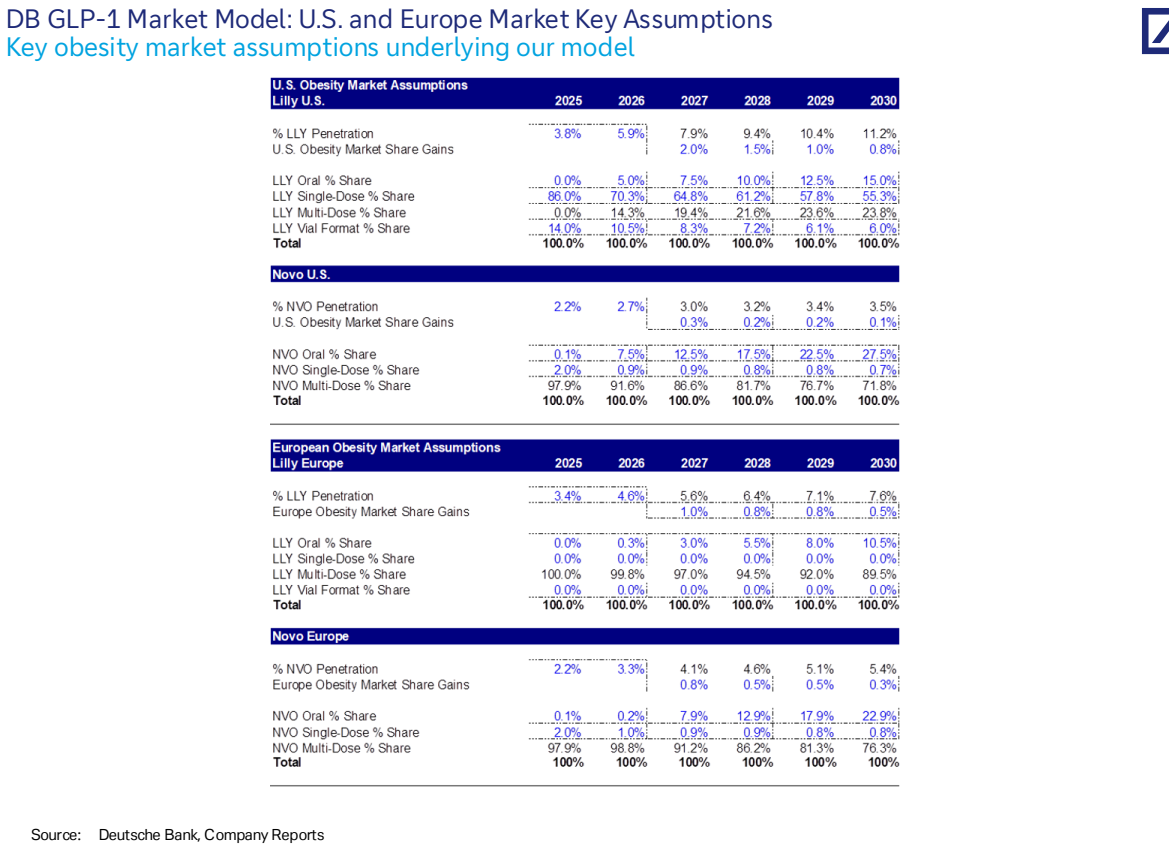
图10. 德银GLP-1市场模型:市场份额和单价关键假设
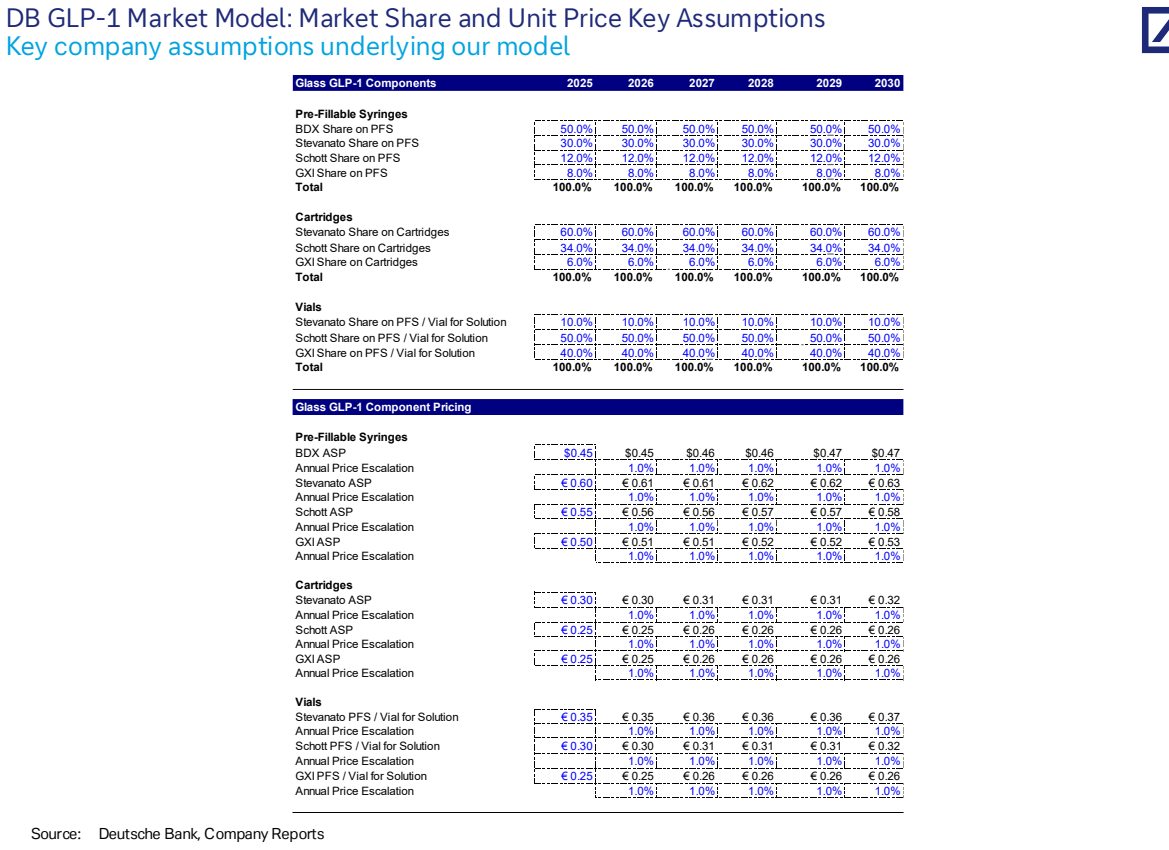
图11. 生产线安装时间表及相关步骤
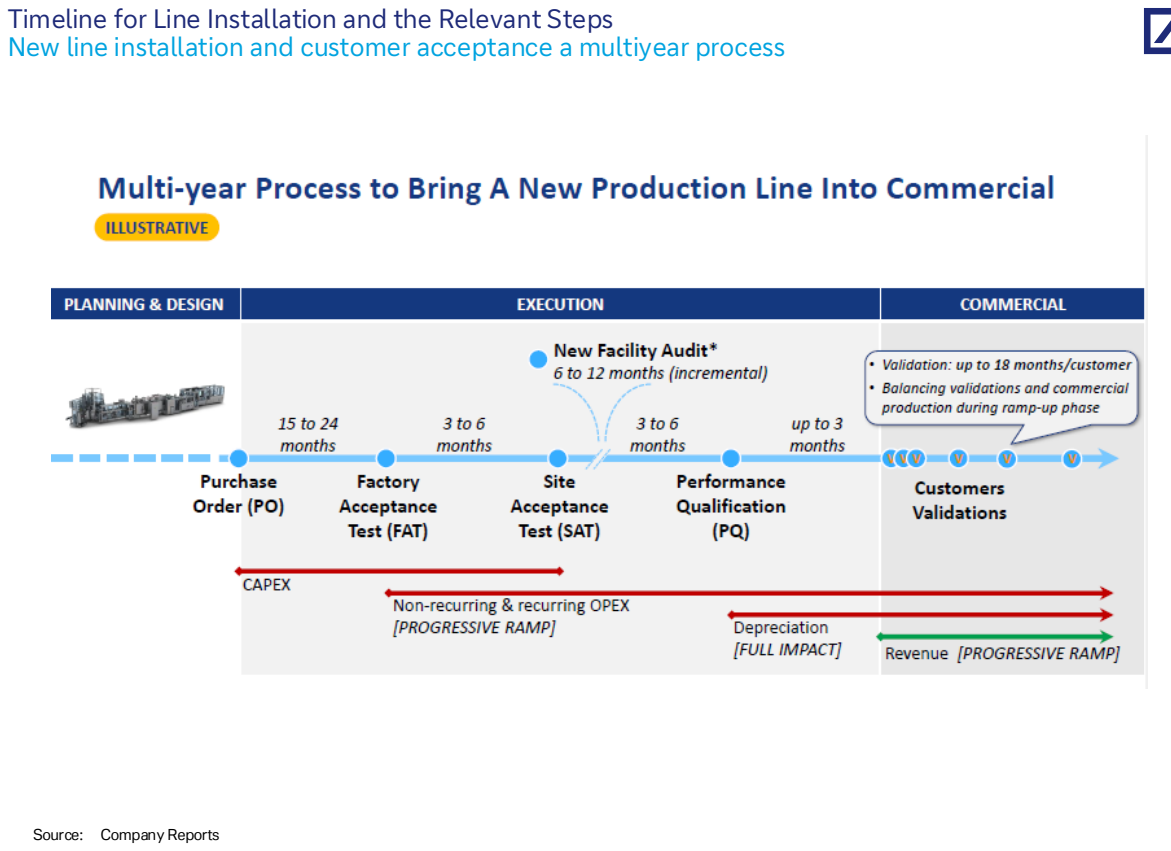
图12. GLP-1健康增长及平均产能利用率提升约15%,上行/下行空间均衡