花旗全球通胀监测:高油价推升通胀
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗指出,4 月全球总体通胀升至接近 3%,较冲突爆发以来上升近 1 个百分点,主要由能源通胀飙升和高油价传导驱动。花旗因此上调今年多个国家的总体通胀预测,亚洲经济体如菲律宾、泰国和越南上修幅度最大。全球核心通胀仍持平在 2.3%,表现相对温和,但花旗也上调了其覆盖国家的核心通胀预测,中位上修约 0.5 个百分点,美国和欧元区约上修 0.4 个百分点。核心判断是:油价冲击首先推升总体通胀,但在部分国家也已通过进口价格、生产者价格和预期渠道抬高核心通胀预测。
主要观点
- 4 月全球总体通胀升至接近 3%,较冲突开始以来上升近 1 个百分点,能源通胀是最主要推动因素,反映高油价向居民消费价格的传导。
- 发达市场和新兴市场均受到能源冲击影响,但各国通胀位置和三个月变化存在明显差异,部分新兴亚洲经济体的总体通胀预测上修尤为显著。
- 全球核心通胀保持在 2.3%,没有像总体通胀那样快速上行,说明油价冲击尚未全面转化为广泛的核心价格压力。
- 尽管核心通胀当前读数平稳,花旗仍上调其覆盖国家的核心通胀预测,中位上修约 0.5 个百分点,反映油价、进口价格和第二轮传导风险。
- 美国和欧元区核心通胀预测均被上调约 0.4 个百分点,显示发达经济体也不能完全免疫能源和商品价格冲击。
- 生产者价格层面,全球和国家层面 PPI 数据显示上游价格压力已经增强,这可能通过企业成本和利润率传导到后续消费者价格。
- 美国进口价格图表显示,能源、食品、资本品和消费品等类别的进口价格变化需要跟踪,因为它们是外部价格冲击向美国通胀传导的重要渠道。
- 国家层面总体和核心 CPI 分布显示,一些国家当前通胀水平和三个月变化都处于偏高位置,意味着政策制定者面临的不只是一次性油价冲击,而可能是更广泛的价格压力。
- 预测修订层面,2026 年总体通胀上修主要集中于油价敏感或进口依赖较高经济体;核心通胀上修虽然幅度较小,但覆盖面较广。
论述逻辑
中东冲突推高油价 → 能源通胀快速上升 → 全球总体通胀接近 3% → 花旗广泛上调 2026 年总体通胀预测 → 核心通胀当前仍平稳但进口价格和生产者价格压力上升 → 核心通胀预测也被上修 → 政策层面需要区分一次性能源冲击和更持久的第二轮传导。
关键展望
- 总体通胀展望上,只要油价维持高位,全球总体通胀压力会保持偏高,亚洲部分经济体上修风险最大。
- 核心通胀展望上,全球核心读数仍温和,但花旗已将覆盖国家核心通胀预测中位上修约 0.5 个百分点,美国和欧元区约上修 0.4 个百分点。
- 政策风险上,各国央行需要判断油价冲击是否会传导到核心通胀和工资预期;若第二轮效应增强,降息空间会受限。
- 市场风险上,油价回落会缓解总体通胀,但若 PPI 和进口价格已经传导,核心通胀回落可能滞后。
推荐标的
- 报告未给出明确交易建议,隐含关注通胀保值资产、能源价格、利率市场和各国央行政策预期。
- 对市场而言,总体通胀上修可能支撑短端利率和通胀互换;若核心通胀也持续上修,则对风险资产和降息交易构成压力。
关键图表
Figure 1:4 月全球通胀总览显示总体、核心和生产者价格的长期走势与近期变化。

Figure 2:4 月全球通胀总览进一步拆分核心商品、服务、食品和能源价格走势。

Figure 3:4 月全球总体消费价格通胀的国家层面细节展示当前通胀水平和三个月变化。
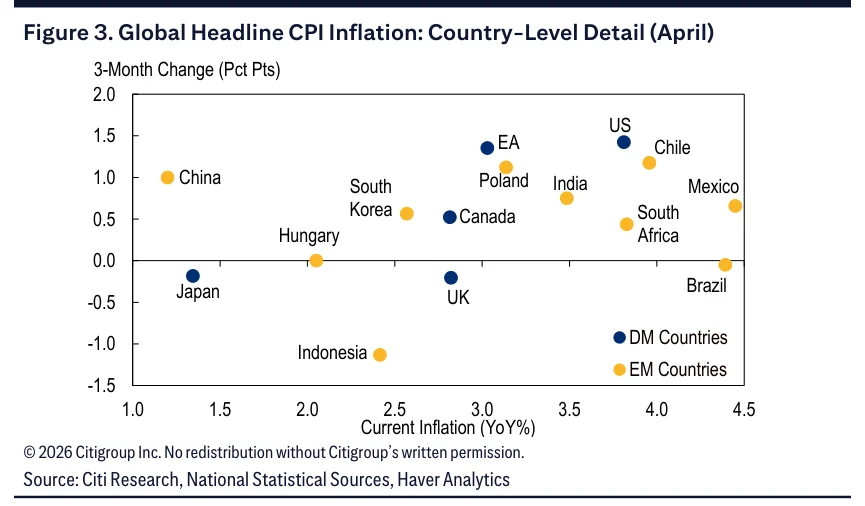
Figure 4:4 月全球核心消费价格通胀的国家层面细节显示各国核心压力差异。

Figure 5:3 月和 4 月全球生产者价格通胀的国家层面细节显示上游价格压力。

Figure 6:4 月发达市场国家层面的消费价格通胀展示美国、欧元区、日本、英国等经济体价格走势。

Figure 7:4 月新兴市场国家层面的消费价格通胀展示中国、印度、巴西、墨西哥等经济体价格走势。
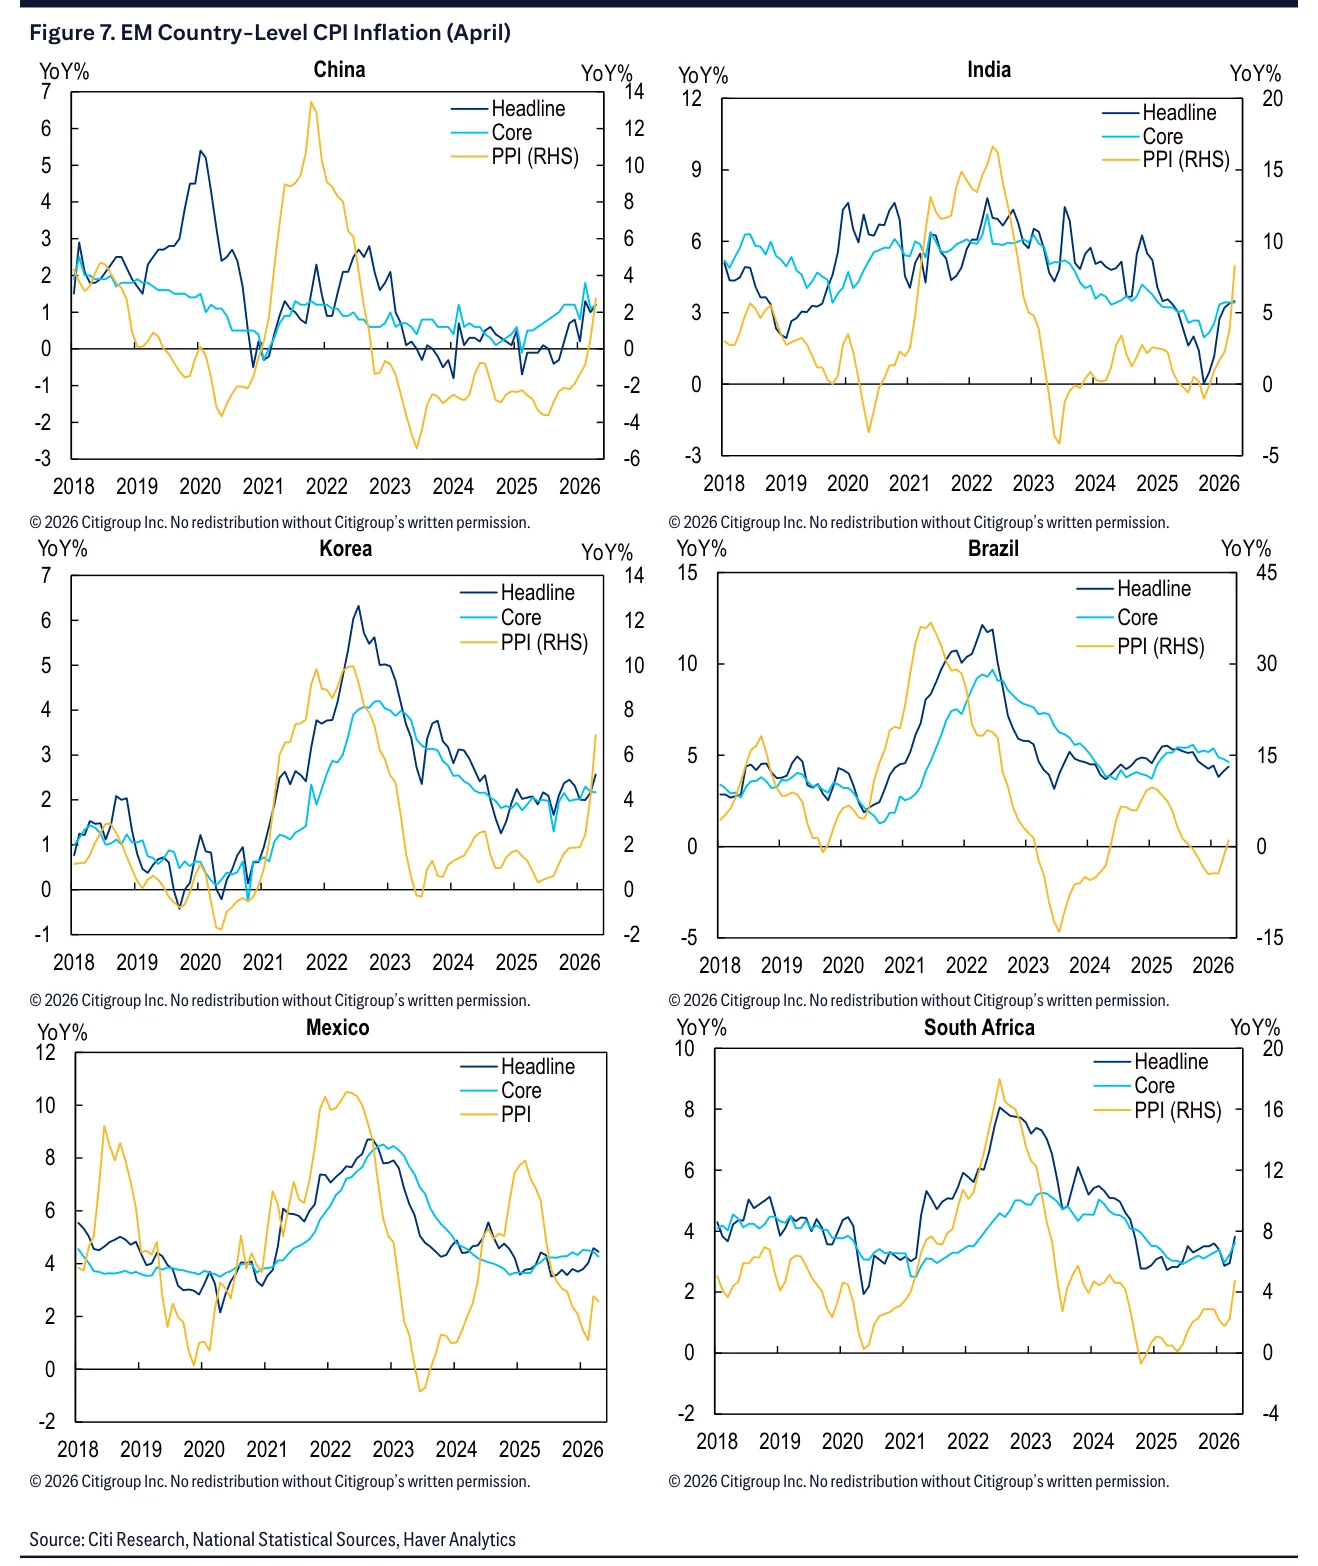
Figure 8:4 月美国进口价格显示外部价格冲击向美国通胀传导的渠道。

Figure 9:花旗对 2026 年总体通胀预测的修订显示多个国家被上调。

Figure 10:花旗对 2026 年核心通胀预测的修订显示核心压力也被上调。
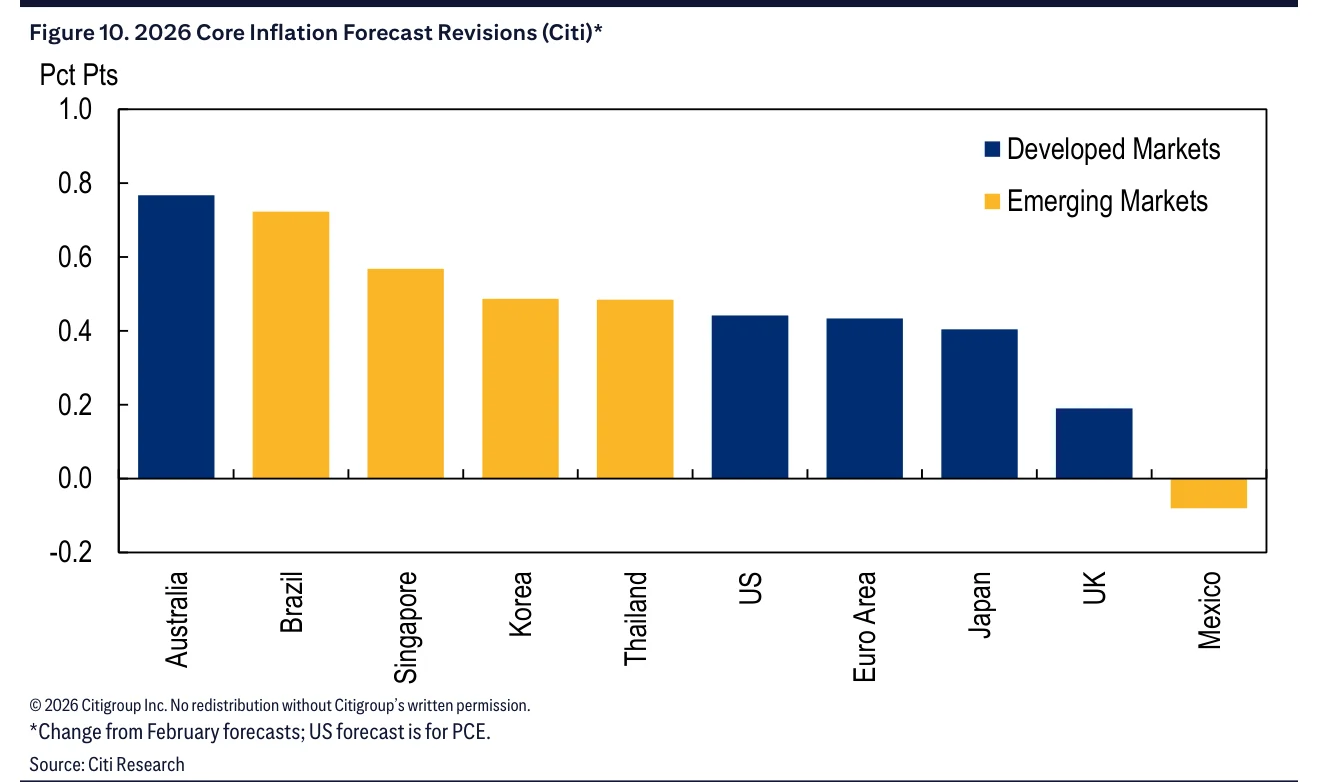
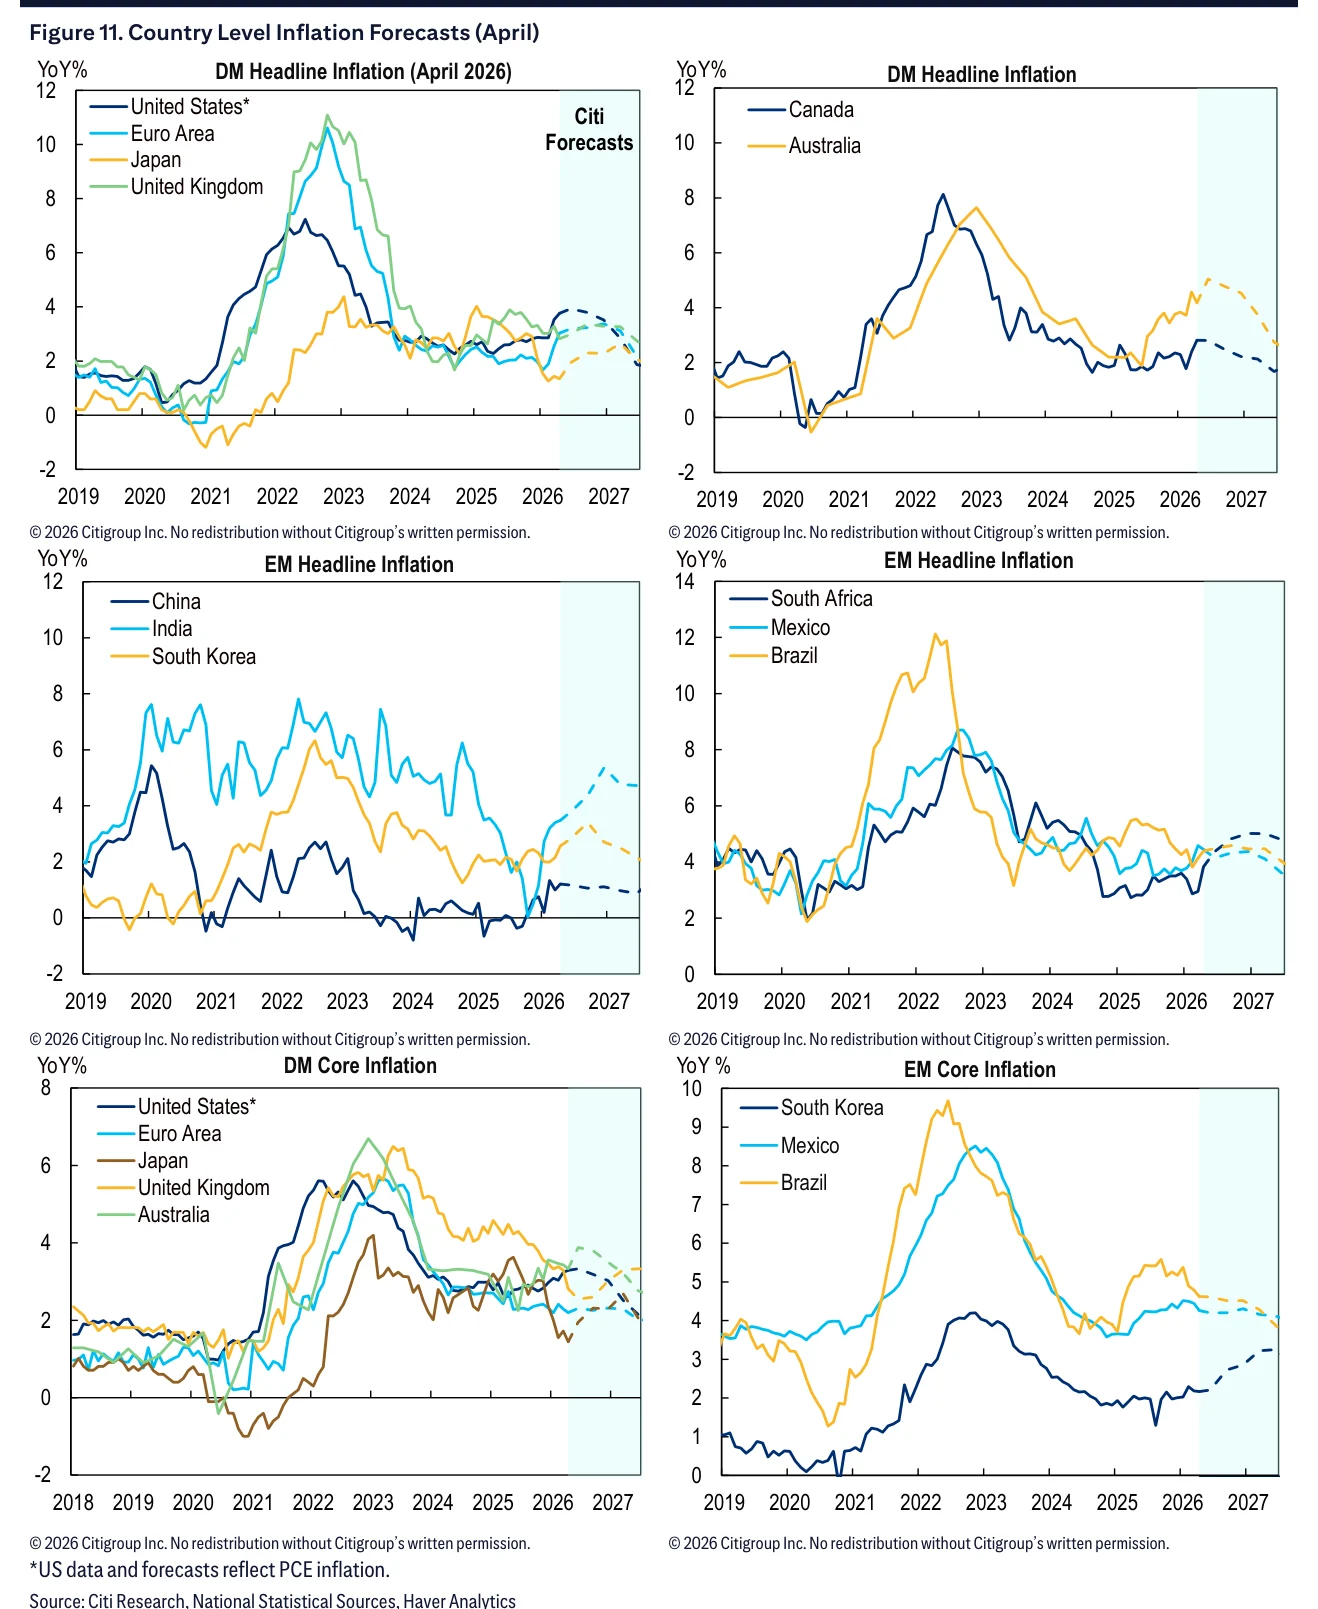
Figure 11:4 月国家层面通胀预测汇总展示主要经济体未来通胀路径。