野村 韩华系统(272210.KS)MASGA估值正在消退
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村证券将韩华系统(Hanwha Systems)的投资评级由“中性”下调至“减持”,基于分部加总估值法(SOTP)将目标价由 61,000 韩元下调至 60,000 韩元,相较 2026 年 9 月 18 日收盘价 80,000 韩元隐含 25.0% 的下行空间。 下调主因在于公司向韩华航天(Hanwha Aerospace)出售 Hanwha Philly Shipyard 股权,导致散户对 MASGA 项目的主题估值预期破灭,且与阿联酋 EDGE 签署的条款清单能否转化为实际订单能见度偏低。 韩华系统以 3,250 亿韩元合同金额出售其持有的 Philly Shipyard 60% 股权,野村测算其有效持股将降至 5.625%,对估值产生 3.5 万亿韩元的负面冲击。 由于 Philly Shipyard 不再并表,野村将韩华系统 2027 财年收入预期下调 18.1%,营业利润预期上调 4.2%。 整体而言,剥离亏损的非核心资产在基本面虽有正面效应,但此前支撑估值的主题溢价将面临大幅挤压。
主要观点
- 野村将韩华系统评级由中性下调至减持,目标价下调至 60,000 韩元,对应 25.0% 下行空间。
- 公司向韩华航天关联方出售 Philly Shipyard 60% 股权,野村预计将对公司估值带来 3.5 万亿韩元的负面影响。
- 交易完成后韩华系统对 Philly Shipyard 的有效持股比例从 60% 降至 5.625%,散户对 MASGA 的主题性估值溢价将消退。
- 因 Philly Shipyard 不再并表,野村将公司 2027 财年收入预期下调 18.1%,营业利润预期微调上升 4.2%。
- 国防分部估值由 8.4 万亿韩元下调至 8.1 万亿韩元,目标市盈率 32.8 倍,较 LIG D&A 给予 40% 折价。
- 交易对买方韩华航天有利,其在 Philly Shipyard 的有效持股从 0% 升至 45.0%,以 3,250 亿韩元低价获取市场价值 4.2 万亿韩元的资产。
- 与阿联酋 EDGE 签署的合资条款清单旨在替代 LIG D&A 在防空系统中的角色,但能否转化为实际订单仍不明朗且耗时漫长。
- 韩华系统需要重新研发 MCS、系统集成软件及寻标头技术,并同时获得韩国国防科学研究所(ADD)的知识产权批准。
- 韩华集团正在单独推进 Austal USA 收购,韩华系统通过潜在 Austal 股权获取 MASGA 机会的可能性已不复存在。
论述逻辑
- 韩华系统向韩华航天关联公司出售 Philly Shipyard 60% 股权(对价 3,250 亿韩元)→ 有效持股比例剧降至 5.625% 且不再并表 → 散户推动的 MASGA 主题估值基础瓦解并产生 3.5 万亿韩元估值负面冲击 → 与阿联酋 EDGE 条款清单缺乏订单可见度且面临技术重研壁垒 → SOTP 估值下调至 60,000 韩元并降级至减持。
关键展望
- 财务预测调整:预计 2026 财年收入 4,337 bn 韩元、营业利润 258 bn 韩元;2027 财年收入 4,066 bn 韩元、营业利润 423 bn 韩元;2028 财年收入 4,309 bn 韩元、营业利润 478 bn 韩元。
- 上行风险:在 MASGA 项目上重新获取市场份额(如 Austal USA),这可能会再次引发主题性估值溢价。
- 中东订单推进节奏:与阿联酋 EDGE 建立防空系统 JV 的实际新订单转化周期,以及 ADD 知识产权审批进度。
推荐标的
- 韩华系统(Hanwha Systems / 272210 KS):评级从中性下调至减持(Reduce),目标价从 61,000 韩元下调至 60,000 韩元。理由为出售 Philly Shipyard 丧失 MASGA 估值主题、估值负面冲击达 3.5 万亿韩元,且阿联酋订单能见度偏低。
- 韩华航天(Hanwha Aerospace / 012450 KS):维持买入(Buy)评级。理由为通过子公司以 3,250 亿韩元低价收购市场价值 4.2 万亿韩元的 Philly Shipyard 控股权,持股比例从 0% 升至 45.0%,交易对其显著利好。
- LIG D&A(079550 KS):维持买入(Buy)评级,目标价 1,100,000 韩元(2026 年 8 月 6 日设定)。野村以此作为韩国国防板块估值锚,韩华系统国防业务相对其估值打 40% 折扣。
- 韩华海洋(Hanwha Ocean / 042660 KS):维持减持(Reduce)评级,目标价 56,000 韩元(2026 年 9 月 9 日设定),基于 12 个月前瞻每股净资产 25,501 韩元及 2.24 倍目标市净率得出。
关键图表
图1. 韩华系统全球同业估值:国防
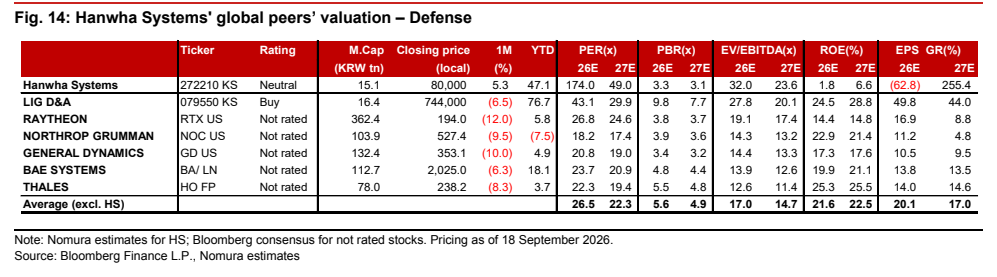
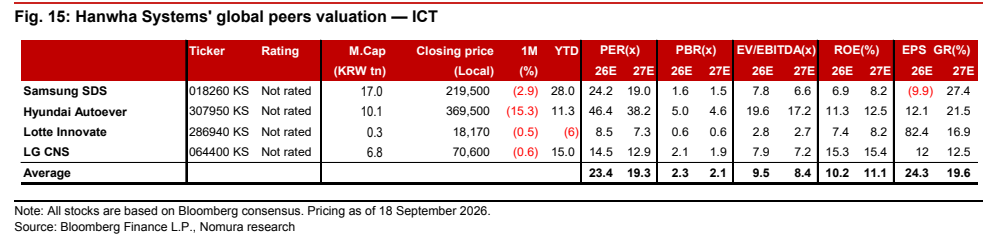
图2. 韩华系统全球同业估值:ICT