摩根士丹利:系统化外汇策略:压力测试主观观点并增强投资信心
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告主张将系统化外汇策略作为主观判断的压力测试工具,而非直接取代基本面观点。 QIS 多因子策略目前温和做多美元,并自 2026 年 3 月中旬以来不同程度保持美元多头;这与摩根士丹利对美元中性但偏空的判断形成分歧,后者主要基于美联储政策路径将比市场定价更鸽派。 该策略偏好的五个多头为 IDR、ZAR、RON、NOK、TWD,五个空头为 PEN、COP、CNH、GBP、ILS,其中做空 CNH 尤其值得进一步检验。 策略与股票、利率、商品及波动率策略接近零相关;作为 60/40 组合的叠加策略时,组合夏普比率由 0.78 升至 1.54,所选危机期平均回报由 -8.9% 改善至 -5.5%。 新兴市场本币债外资流入在 2026 年 3 月一度降至累计 40 亿美元后,已恢复至年内约 208 亿美元,高于 2025 年同期约 153 亿美元。 亚洲市场方面,报告看好 SGD,预计 KRW 温和升值、TWD 中期走强及 USD/CNH 向约 6.70 小幅下行,同时对 INR、THB 保持中性,并警惕 IDR、PHP 相对落后。 主权信用策略中,报告明确推荐摩洛哥 EUR31s 对 EUR35s、南非 SOAF 2030 对 2036、加纳 2035 对赞比亚 2033,以及在获准交易的委内瑞拉债券中偏好 PDVSA 而非 VENZ。
主要观点
- 系统化策略被定位为检验主观外汇观点、发现盲点和增强信心的辅助输入,而不是观点的主要驱动因素。
- QIS 策略温和做多美元,而策略团队对美元维持中性但偏空;两者分歧主要来自对美联储政策路径的判断。
- 该策略自 2026 年 3 月中旬以来持续不同程度做多美元,期间美元总体走高,因此这一信号构成对偏空美元观点的有效挑战。
- 策略最偏好的五个多头为 IDR、ZAR、RON、NOK、TWD,五个空头为 PEN、COP、CNH、GBP、ILS。
- 做空 CNH 是值得关注的逆向信号:中国货币今年以来在亚洲表现领先,但出口导向型增长可能受到人民币持续走强的拖累。
- FX 多因子策略与股票、利率、商品和波动率策略接近零相关,收益主要由货币自身信号驱动。
- 把 FX 多因子策略作为 60/40 组合的资本高效叠加后,组合夏普比率由 0.78 提升至 1.54,所选危机期平均回报由 -8.9% 改善至 -5.5%。
- 2026 年新兴市场本币债外资流入先强后弱再恢复:2 月底累计 236 亿美元,3 月重挫后降至 40 亿美元,随后回升至年内约 208 亿美元,高于 2025 年同期约 153 亿美元。
- 滚动三个月新兴市场本币债资金流由春季约负 200 亿美元升至两周前接近正 400 亿美元的峰值,目前约为正 270 亿美元,仍处历史第 93 百分位。
- 亚洲外汇观点分化:看好 SGD,预计 KRW 温和升值、TWD 未来数月走强;对 INR、THB 中性,并认为 IDR 和 PHP 可能相对落后。
- 亚洲利率方面,报告预计中国、新加坡和马来西亚利率相对跑赢,同时建议支付 5 年期 INR NDOIS,并配置 1s5s THB NDTHOR 陡峭化交易。
- 区域信用判断覆盖拉美、欧洲中东非洲及撒哈拉以南非洲:在委内瑞拉偏好 PDVSA,在摩洛哥、南非和加纳—赞比亚曲线上提出明确相对价值交易。
论述逻辑
- 系统化外汇策略在不同市场环境中取得有吸引力的回报,且与主要跨资产策略接近零相关 → 可作为主观宏观判断的独立压力测试 → 当前温和美元多头信号与团队中性偏空美元观点冲突 → 团队以更鸽派的美联储路径解释分歧,同时借助策略检查美元及 CNH 观点中的盲点 → 再结合资金流、亚洲本地市场和主权信用估值,形成具体外汇、利率及曲线相对价值建议。
关键展望
- 美元偏空观点能否兑现,关键取决于联邦基金利率是否沿着低于市场和普遍共识预期的路径运行。
- 若全球固定收益环境保持稳定,报告预计新兴市场本币债外资流入将在年内继续增加。
- USD/CNH 可能随美元走弱、贸易顺差强劲及出口商结汇而下行,但接近约 6.70 后空间可能有限。
- USD/KRW 若跌破约 1476 的 200 日移动均线,可能进一步向约 1450 下行。
- TWD 短期可能受股息流出压制,但报告将其视为买入机会,并预计工业超级周期、正套息及外资股票流入将支持未来数月升值。
- 摩洛哥在油价不再再次飙升的前提下,2026 年仍有望实现完整投资级评级路径。
- 土耳其宏观压力预计在 2026 年可控且属暂时性,地缘紧张缓和和油价回落有望推动 2027 年反弹。
- 南非本周预计加息 25 个基点;匈牙利则预计降息 25 个基点至 5.75%。
推荐标的
- 外汇系统策略:多头偏好 IDR、ZAR、RON、NOK、TWD;空头偏好 PEN、COP、CNH、GBP、ILS。
- 亚洲外汇:看好 SGD;TWD 短期回落可视为买入机会;预计 KRW 温和升值;对 INR、THB 中性,预计 IDR、PHP 相对落后。
- 亚洲利率:支付 5 年期 INR NDOIS,并配置 1s5s THB NDTHOR 陡峭化交易;预计中国、马来西亚和新加坡利率相对跑赢。
- 南非利率:偏好 1y1y–2y2y 陡峭化交易,同时对 USD/ZAR 保持中性。
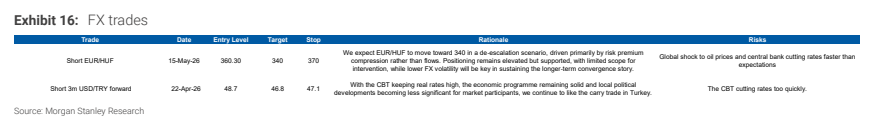
- 匈牙利:继续看空 EUR/HUF,并偏好 HUF 相对 PLN 的 5y5y receiver。
- 秘鲁:新增 PeruGB 2031 对 2037 的曲线趋平交易;PEN 估值便宜,但升值空间可能受到央行活跃操作和外部不确定性限制。
- 委内瑞拉:卖出 VENZ 2019、买入 PDVSA 2021;卖出 VENZ 2022、买入 PDVSA 12.75% 2022,在允许交易的债券中总体偏好 PDVSA 胜过 VENZ。
- 摩洛哥:买入 EUR31s、卖出 EUR35s,目标 44 个基点、止损 10 个基点;曲线偏好 EUR31s 和 US$31。
- 南非:评级倾向由看好降至中性;买入 SOAF 2030、卖出 SOAF 2036,入场利差 61 个基点,目标 85 个基点,止损 45 个基点。
- 加纳与赞比亚:买入 Ghana 2035、卖出 Zambia 2033,理由是加纳财政与外汇储备改善,而赞比亚面临选举支出、油价及厄尔尼诺风险。
- 土耳其主权信用:报告维持看好,认为重新定价后利差已足以补偿风险,曲线偏好中段。
- 埃及和安哥拉主权信用:均偏好曲线中段;约旦偏好 2030 年债券,乌克兰偏好 A29s。
关键图表
图1. 发达外汇市场的利差机会

图2. 外汇多因子组合稳步增长

图3. 三个月资金流为负但疲软集中在后期
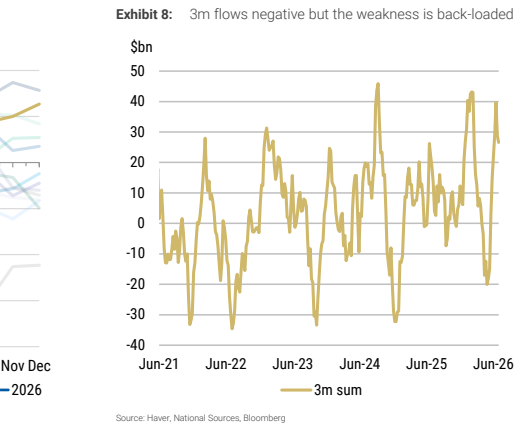
图4. 资金流入与回报相关,因此如果资金流出达到极端(未)

图5. 外汇期权市场持仓
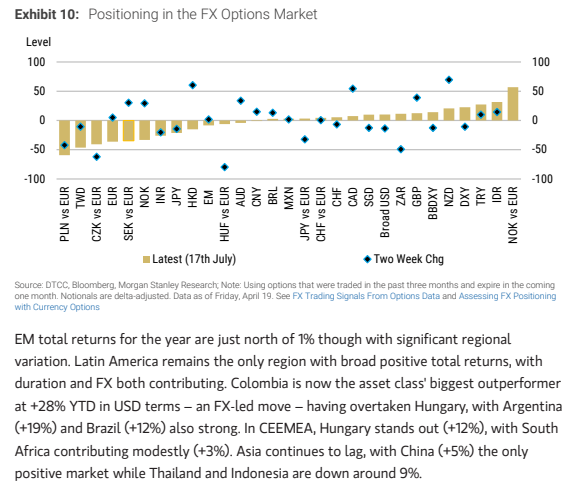
图6. 利率交易

图7. 信用交易
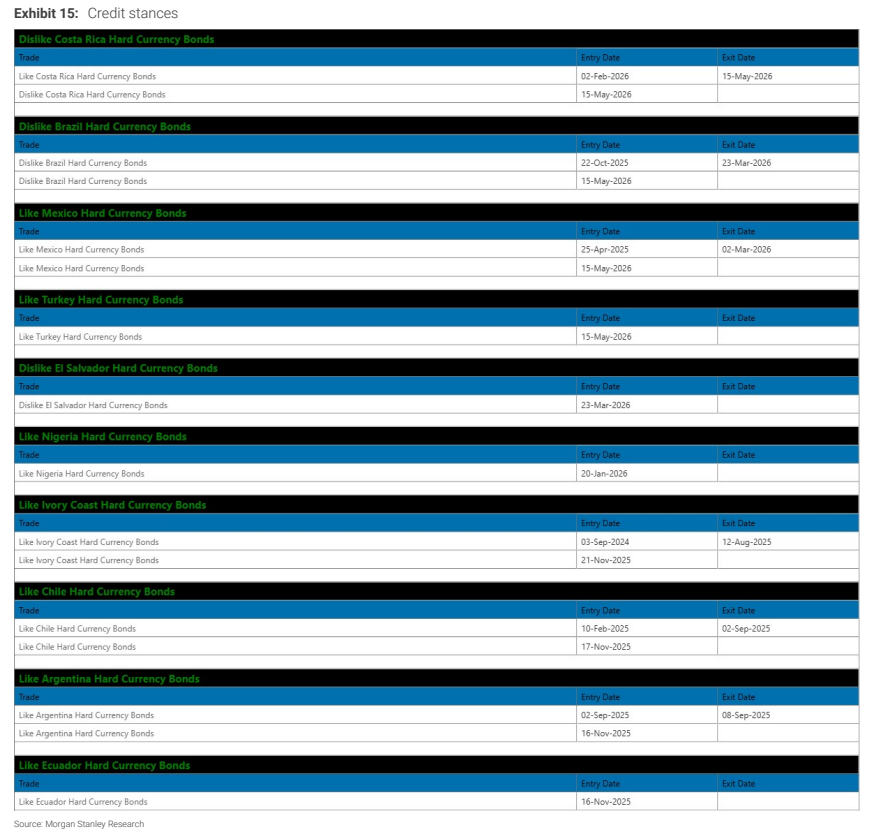
图8. 外汇交易