食品饮料行业动态点评双节需求平稳消费逐步升温
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券跟踪中秋&国庆双节食饮消费,维持食品饮料行业“增持”评级。 文旅部统筹启动全国国庆文化和旅游消费月,各地推出超2万场次文旅活动、发放超3.1亿元消费券;国庆前五天全社会跨区域人员流动量同比+0.3%,交通运输部预计7天假期全国跨区域出行达21.3亿人次、日均约3亿人次、为平时的1.7倍;国庆前三天商务部重点监测的78个步行街(商圈)客流量/营业额同比分别增长3.4%/5.3%。 分板块看,常温奶双节表现稳健、低温奶延续较快成长;调味品B端需求低基数改善、C端稳健;休闲零食需求平淡但渠道库存良性,健康化与日销品表现优于礼盒;软饮料受出行带动,包装水需求环比改善、茶饮料表现亮眼。 投资上,报告看好食饮板块沿“资金回流→信心修复→基本面好转”路径渐次修复,建议优选龙头地位稳固、顺周期有望实现双击的低估值龙头(蒙牛乳业/伊利股份/新乳业/安井食品/洽洽食品/康师傅控股/统一企业中国),并继续推荐alpha标的西麦食品、农夫山泉、东鹏饮料(A+H)。 图表1所列12只重点推荐标的全部为“买入”评级并给出目标价。 风险提示为竞争加剧、行业需求不达预期、食品安全问题。
主要观点
- 双节为全国文旅市场全年最重要的消费窗口:各地推出超2万场次文旅活动、发放超3.1亿元消费券,国庆前五天全社会跨区域人员流动量同比+0.3%,交通运输部预计7天假期全国跨区域出行达21.3亿人次、日均约3亿人次、为平时的1.7倍。
- 餐饮消费平稳有序:国庆假期前三天,商务部重点监测的78个步行街(商圈)客流量/营业额同比分别增长3.4%/5.3%。
- 乳制品:常温奶双节表现稳健,礼赠需求部分受长假出行挤压,但伊利、蒙牛等龙头经营向好,预计双节销售同比小幅正增,金典、特仑苏价盘维持稳定、渠道库存健康合理;低温奶延续较快成长速度但行业竞争仍激烈。
- 调味品:外出就餐场景增加叠加经销商信心修复、备货增加,带动B端需求低基数改善,大众餐饮与中高档家庭聚餐场景表现较好;C端稳健、菜肴式复合调味品更优;成本上涨带来一定压力但费用投放有序,看好龙头市占率持续上行。
- 休闲食品:双节零食需求延续平淡、大盘基本平稳;流通与传统商超渠道仍承压、较上半年改善不明显,量贩、O2O渠道保持较好景气度;健康化产品与日销品优于礼盒,燕麦、谷物粉、瓜子、豆干、魔芋、梅子表现较优,坚果、肉制品礼盒需求边际走弱;厂家重动销、轻发货、控库存,渠道库存维持良性。
- 软饮料:双节出行显著增多带动包装饮料需求增加;受益台风天气结束与出行增加,包装水需求环比改善;茶饮料表现持续亮眼,无糖茶和有糖茶均受消费者喜爱,大包装表现持续好于小包装。
- 投资结论:持续看好食饮板块行情沿资金回流→信心修复→基本面好转路径渐次修复,板块配置价值凸显。
- 配置主线一:优选龙头地位稳固、顺周期有望实现双击的低估值龙头,包括乳制品龙头蒙牛乳业/伊利股份/新乳业、速冻食品龙头安井食品(A+H)、休闲食品龙头洽洽食品、综合食品龙头康师傅控股/统一企业中国。
- 配置主线二:继续推荐基本面扎实、景气度较高的alpha标的西麦食品、农夫山泉、东鹏饮料(A+H)。
- 重点公司推荐一览表覆盖12只标的、全部为“买入”评级并给出目标价与2025-2028E EPS/PE预测,如东鹏饮料(605499 CH)目标价169.92元、农夫山泉(9633 HK)目标价53.41港元、蒙牛乳业(2319 HK)目标价25.65港币。
论述逻辑
- 中秋&国庆双节为全年最重要消费窗口→文旅部启动消费月、各地超2万场次活动+超3.1亿元消费券→出行数据(前五天跨区域人员流动量+0.3%、7天预计21.3亿人次/日均约3亿人次/为平时1.7倍)与餐饮数据(78个商圈客流/营业额+3.4%/+5.3%)验证需求平稳、消费逐步升温→分板块印证基本面:常温奶稳健+低温奶快增、调味品B端低基数改善+费用有序、零食平淡但库存良性+健康化占优、软饮受益出行+包装水环比改善+茶饮亮眼→龙头经营向好、渠道库存健康合理→板块行情有望沿资金回流→信心修复→基本面好转渐次修复→配置上“低估值龙头顺周期双击+高景气alpha标的”双主线,维持行业“增持”评级。
关键展望
- 出行验证点:交通运输部预计7天假期全国跨区域出行将达21.3亿人次、日均约3亿人次,国庆前五天全社会跨区域人员流动量同比+0.3%。
- 零食板块:短期需求复苏需宏观消费力修复,但健康化零食的景气度有望延续。
- 蒙牛乳业:后续液态奶需求有望持续修复、行业竞争有望趋于缓和,中秋&国庆双节时点或为重要的观察窗口期,奶粉&奶酪业务盈利能力有望向上。
- 东鹏饮料:发布26-28年股东回报规划,计划每年以现金方式分配的利润不少于当年归母净利润的80%。
- 伊利股份:拟以集中竞价回购10-20亿元、回购价格不超过39.53元/股、回购数量占总股本0.4%-0.8%;承诺26年分红金额不低于24年分红金额(77亿元)。
- 统一企业中国:预计未来2-3年的分红比例将保持在100%的水平。
- 康师傅控股:预计未来2-3年的分红比例有望保持100%,股息率具备吸引力。
- 评级:维持食品饮料行业“增持”评级。
- 风险提示:竞争加剧、行业需求不达预期、食品安全问题。
推荐标的
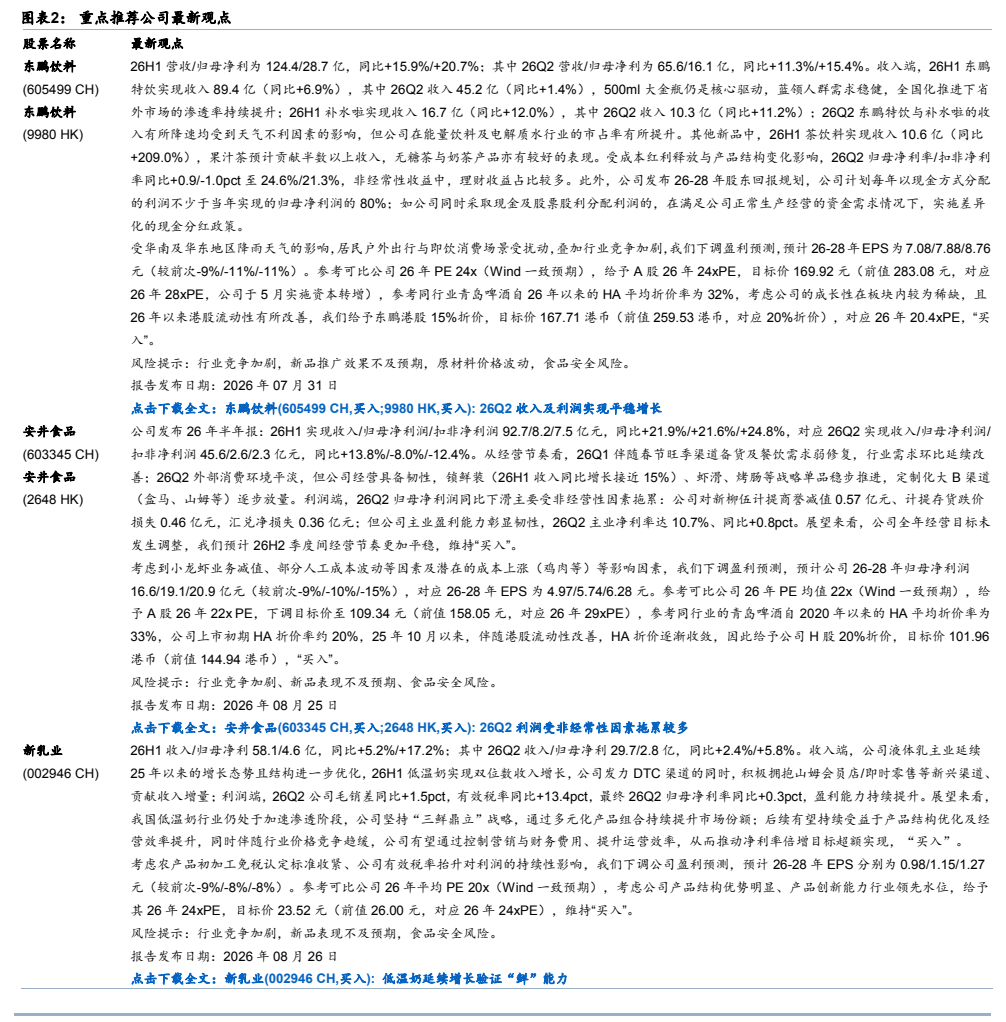
- 东鹏饮料(605499 CH / 9980 HK,均为“买入”):A股目标价169.92元(26年24xPE)、H股给予15%折价目标价167.71港币(对应26年20.4xPE);26H1营收/归母净利124.4/28.7亿、同比+15.9%/+20.7%,东鹏特饮/补水啦/茶饮料收入89.4/16.7/10.6亿。
- 安井食品(603345 CH / 2648 HK,均为“买入”):A股目标价下调至109.34元(26年22xPE)、H股给予20%折价目标价101.96港币;26H1收入/归母净利92.7/8.2亿元、同比+21.9%/+21.6%,预计26-28年归母净利16.6/19.1/20.9亿元。
- 新乳业(002946 CH,“买入”):目标价23.52元(26年24xPE);26H1收入/归母净利58.1/4.6亿、同比+5.2%/+17.2%,低温奶双位数收入增长、坚持“三鲜鼎立”战略。
- 西麦食品(002956 CH,“买入”):维持目标价27.00元(26年30xPE);26H1收入14.0亿元、同比+22.0%,归母净利1.5亿元、同比+81.9%,26-28年净利CAGR(32%)高于可比公司均值(24%)。
- 蒙牛乳业(2319 HK,“买入”):目标价25.65港币(26年18xPE);26H1营收/归母净利447.9/23.7亿、同比+7.8%/+15.9%,上调26-28年收入预期至878.9/914.6/944.5亿。
- 农夫山泉(9633 HK,“买入”):维持目标价53.41港元(26年30xPE);软饮板块相对稀缺的平台型企业,26-28年净利CAGR(12%)高于可比公司均值(4%)。
- 统一企业中国(220 HK,“买入”):目标价9.11港元(26年16xPE);26H1营收/归母净利173.2/14.0亿元、同比+1.4%/+9.0%,预计未来2-3年分红比例保持在100%。
- 康师傅控股(322 HK,“买入”):目标价14.71港元(26年16xPE);26H1收入405.4亿元、同比+1.1%,归母净利24.3亿元、同比+7.1%,上调26-28年EPS预测。
- 伊利股份(600887 CH,“买入”):目标价33.39元(26年21xPE);26H1收入/归母净利643.3/57.6亿、同比+4.1%/-20.0%,拟回购10-20亿元、承诺26年分红不低于24年(77亿元)。
- 洽洽食品(002557 CH,“买入”):目标价21.96元(26年18xPE);26H1收入/归母净利35.1/2.5亿、同比+27.4%/+177.4%,新渠道与新品贡献带动Q2经营改善。
关键图表
图1. 图表 2: 重点推荐公司最新观点