王泽军 行业研究 行业定期 合规升级筑根基,头部券商或受益
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
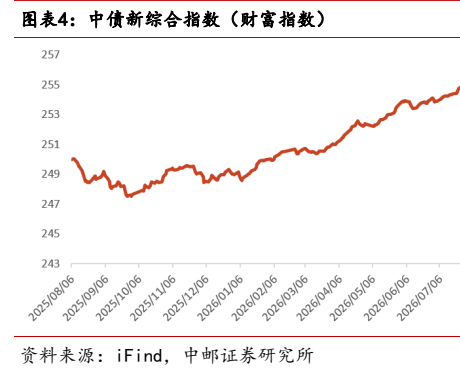
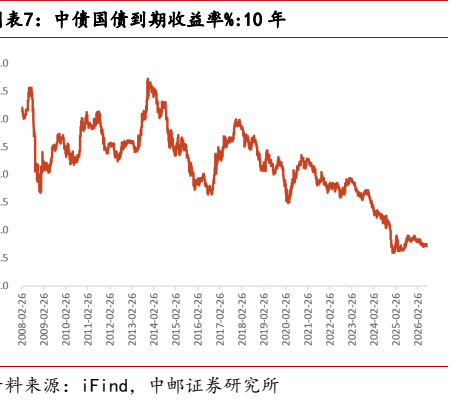
中邮证券维持证券行业“中性”评级。 “两高”落地内幕交易司法解释修订版,前移核心主体敏感期起点并从严阻却抗辩,叠加四部门联合发布金融机构治理实施意见,明确到2029年形成权责清晰的风控体系,筑牢长期制度底线。 流动性方面,Shibor3M利率稳定在1.43%附近窄幅横盘,反映出市场对宽松货币政策预期高度一致。 交易端方面,全A股基成交额在6月22日达到4.28万亿峰值后于7月24日萎缩至2.41万亿阶段低点,7月29日后企稳回升且绝对值远超往年同期;两融余额则从6月25日的3.03万亿持续降至7月30日的2.61万亿,呈现有序去杠杆特征。 债市方面,中债新综合指数稳步上扬至7月31日的255.15点,十年期国债收益率中枢下移至1.7141%,沪深300股债利差高位震荡于5.12%附近。 中邮证券建议优先关注治理合规的头部券商,同时适度关注衍生品与财富管理特色突出的中型券商。
主要观点
- “两高”发布内幕交易司法解释修订版,前移敏感期起点并从严封堵抗辩空间,显著提升资本市场定价有效性。
- 四部门联合发布金融机构治理实施意见,设定2029年治理机制目标并严防违规干预。
- Shibor3M利率呈现“先降后稳”的窄幅横盘态势,反映央行精准调控与一致的宽松预期。
- 全A股基成交额维持高位波动,7月交投水平远超历史同期。
- 两融余额持续下行至2.61万亿,杠杆资金呈现持续有序去化而非恐慌踩踏。
- 债券市场走出单边牛市,沪深两市债券成交额中枢稳定在3.0万亿左右。
- 十年期国债收益率向下突破震荡区间收于1.7141%,定价经济增长动能放缓预期。
- 沪深300股债利差在5.0%至5.3%区间高位震荡,反映市场中报业绩担忧与长线高性价比。
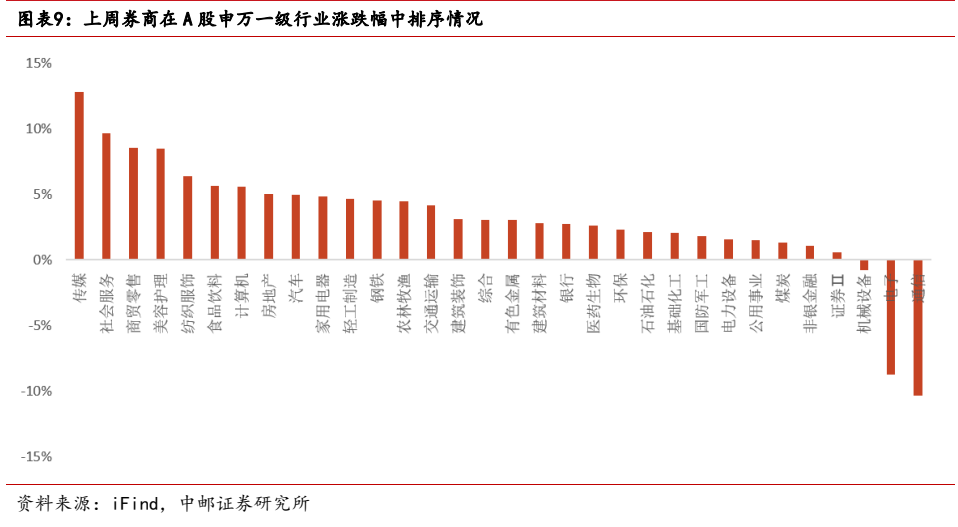
- 申万证券Ⅱ指数上周上涨0.13%,跑赢沪深300指数2.56个百分点。
论述逻辑
- 司法与监管合规升级(前移内幕交易敏感期 + 2029年治理机制意见) → 行业合规风控门槛显著抬升、定价效率优化 → 市场份额向规范头部券商集中并推升ROE
- 流动性宽松且Shibor3M锚定1.43% + 股基成交额绝对高位 + 债市走牛 → 资产估值与券商业绩基本面具备坚实支撑;两融去杠杆平稳释放市场风险
- 市场处于中报密集披露期业绩分歧增大 → 沪深300股债利差维持高位但具备估值吸引力 → 头部龙头享确定性溢价,特色中型券商在情绪修复期具业绩弹性
关键展望
- 在无外部冲击背景下,预计短期内Shibor3M利率将继续围绕1.43%维持窄幅横盘波动。
- 受中报密集披露期多空博弈影响,股基成交额难以走出单边趋势,交投活跃但分歧加大。
- 两融余额预计将在弱势震荡中继续缓慢寻底,但下降速率可能有所放缓。
- 中债新综合指数在加速上涨后需要消化获利盘,预计短期可能由单边上涨转为高位震荡。
- 未来1-2周,沪深两市债券成交额将继续维持活跃,沪深300股债利差预计维持在5.0%-5.2%的高位震荡区间。
- 后续需警惕成交额无法持续维持在高位,以及市场回调幅度超预期的风险。
推荐标的
- 报告未对具体个股给出目标价或个股投资评级;行业建议优先配置治理合规的头部券商,适度关注衍生品与财富管理特色突出的中型券商。
- 上周A股券商板块涨幅前5位个股:华林证券(+13.58%)、国盛证券(+8.04%)、首创证券(+5.48%)、中银证券(+4.60%)、东方财富(+3.97%)。
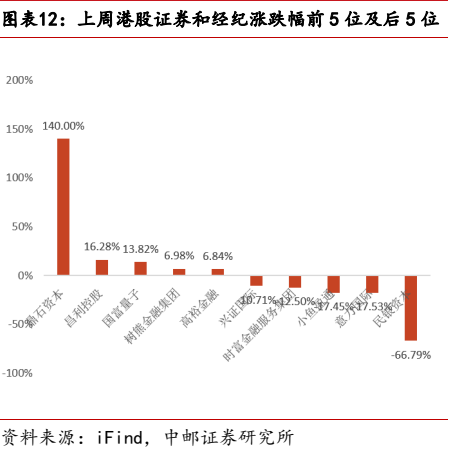
- 上周港股证券和经纪板块涨幅前5位个股:鼎石资本(+140.000%)、昌利控股(+16.279%)、国富量子(+13.816%)、树熊金融集团(+6.977%)、高裕金融(+6.842%)。
关键图表
图1. 报告关键图表(第4页)
图2. 图表 5: 沪深债券成交金额(亿元)
图3. 报告关键图表(第4页)
图4. 表 1
图5. 表 4: 中债新综合指数(财富指数)
图6. 表 7: 中债国债到期收益率%10年
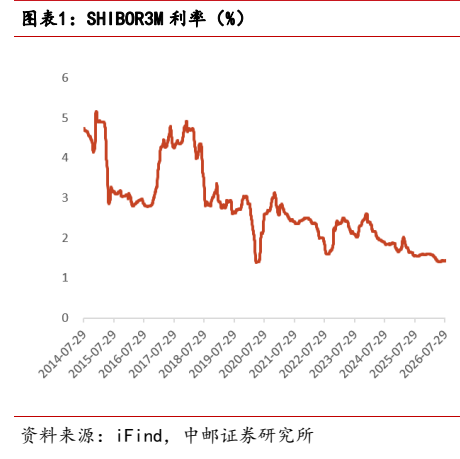
图7. 报告关键图表(第10页)
图8. 表 12: 上周港股证券和经纪涨跌幅前5位及后5位
图表 6
图表 7
图表 8