摩根大通 Localiza销售对买入比率:随着中国电动汽车重置市场,复苏带有上限;但我们仍维持增持
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
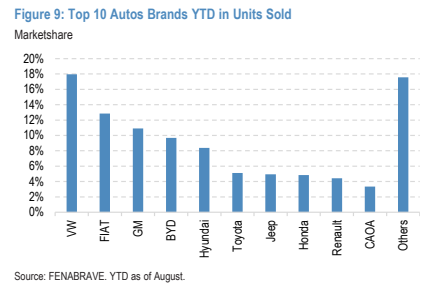
摩根大通维持对巴西租车公司 Localiza(RENT3.SA)的 Overweight 评级,但将 2027 年 12 月目标价从 R$ 67.0 下调至 R$ 65.0,现价 R$38.53(9 月 29 日),对应上行空间 68%。 报告用售价对购车价比率刻画竞争格局:该比率历史上 RAC 部门约 95%、GTF 约 80%,2020 年以来持续压缩,RAC 2023 年收于 77%、2025 年回升至 87%。 随着 Localiza 车队向 15 个月平均车龄目标更新(2Q26 约 20 个月)并提高 Seminovos 零售占比,分析师预计比率渐进修复但不会完全回到 95%,模型假设 2027 年 RAC 比率为 90.5%;若不达预期,销售价比率每下降 1 p.p. 将令 2027 年净利润预估承受 5% 下行。 分析师将 2027 年 RAC 折旧假设上调至 +1.5% q/q、GTF 上调至 +1.0% q/q(此前均为 +0.5% q/q),2027 年净利润下调至 R$ 4,740 million,并将权益成本上调 0.5 p.p.。 核心问题并非折旧上升本身,而是折旧是否被充分定价进合同、使 ROIC 利差维持在 5–8 p.p. 目标区间——预计 2027 年正常化至 6.6 p.p.;即便比率不变,估值 9.2x P/E 2027e(保守情形约 c.10x)仍低于折旧周期后 8–15x 区间。 中国车企是关键变量:2026 年 YTD(截至 8 月)巴西 xEV 销量 365.6k 辆、占轻型新车销量 24%,超 20 家中国车企在营,K. Lume 预计 2032 年中国车企份额约 35–40%,BYD 已是巴西第四大 OEM。
主要观点
- 折旧与新旧车价格演变是巴西租车公司的关键波动因素;历史上售价对购车价比率 RAC 约 95%、GTF 约 80%,2020 年以来持续压缩,RAC 2023 年收于 77%、2025 年回升至 87%,中国车企进入是结构性抬升折旧的主因。
- 比率有望随车队更新至 15 个月平均车龄(2Q26 约 20 个月)及 Seminovos 零售占比提升而渐进修复,但属部分恢复而非完全回到历史 95%;模型假设 2027 年 RAC 比率为 90.5%。
- 敏感性:若比率修复不及预期,销售价比率每下降 1 p.p.,将对 2027 年净利润预估造成 5% 的下行。
- 估值安全边际:即便在比率维持不变的保守情形下,估值约 c.10x P/E 2027e(当前 9.2x P/E 2027e)相对折旧周期后 8–15x 区间仍属合理。
- 核心问题不是折旧上升本身,而是折旧是否被正确定价进合同、将 ROIC 利差维持在 5–8 p.p. 目标区间;分析师预计即便折旧上升,利差仍将在 2027 年正常化至 6.6 p.p.,支撑 Localiza 作为高质量、利率敏感标的的 Overweight 评级。
- 投资论点:Localiza 持续提供顶级回报(ROIC 利差)且盈利动能增强;估值虽不如 2025 年低点有吸引力,但仍低于 8–15x P/E 区间低端,重估将受业绩环比改善与利率下行等自上而下利好支撑。
- 估计调整:2026 年营收 R$ 49,968 million、EBITDA R$15,834 million 基本不变(净利润 R$ 4,135 million,剔除 1Q26 子公司股权出售);2027 年营收 R$ 53,127 million、EBITDA R$17,018 million,基于巴西 RAC 68.3%、GTF 76.7%、Seminovos 2.1% 的假设利润率。
- 折旧假设上调:2027 年 RAC 折旧 +1.5% q/q、GTF +1.0% q/q(此前两者均为 +0.5% q/q),2027 年净利润下调至 R$ 4,740 million;权益成本上调 0.5 p.p.,目标价由 R$ 67.0 下调至 R$ 65.0。
- 中国 OEM 在巴西:2026 年 YTD(截至 8 月)xEV 销量 365.6k 辆、占轻型新车总销量 24%;超 20 家中国车企在营,K. Lume 预计中国车企 2032 年份额可达约 35–40%。
- BYD 已是巴西第四大 OEM,2026 年 YTD 占总销量 10%、零售渠道占 14%(排名第二);Dolphin Mini(#6)和 Song(#9)进入畅销前十;2027 年预计推出的 Dolphin G hybrid flex 定价约 R$130-150k;Camaçari 工厂现有 150k 产能,规划扩至 300k 与 600k。
- GWM 为 2026 年巴西总销量第 11 大品牌(份额 3%),已运营圣保罗工厂,第二座工厂预计在 Espírito Santo 州 Aracruz 落成。
- 同业估值比较:RENT(OW)目标价 R$ 65.0、上行空间 68%,EV/EBITDA 4.7x/4.6x、P/E 9.5x/9.2x;VAMO(OW)上行 25%、MOVI(N)上行 24%,Localiza 溢价反映其回报与质量。
论述逻辑
- 中国 OEM 加速进入巴西 → 新车与二手车价格承压、折旧结构性抬升(而非暂时周期性下探)→ 售价对购车价比率自 2020 年压缩(RAC 2023 年收于 77%)→ Localiza 车队更新至 15 个月车龄并提升 Seminovos 零售占比 → 比率渐进修复但难回历史 95%(模型假设 2027 年 90.5%,每低 1 p.p. 对应 2027 年净利 -5%)→ 分析师相应上调 2027 年折旧假设、下调净利至 R$ 4,740 million 并将目标价由 R$ 67.0 降至 R$ 65.0 → 关键检验是折旧是否被定价进合同、ROIC 利差维持在 5–8 p.p. 目标区间(预计 2027 年 6.6 p.p.)→ 即便保守情形估值约 c.10x P/E 2027e 仍低于 8–15x 区间 → 维持 Overweight。
关键展望
- 报告假设 2027 年 RAC 售价/购车价比率正常化至 90.5%;若未实现,每 1 p.p. 下降对应 2027 年净利润预估 5% 的下行风险。
- ROIC 利差预计在折旧上升背景下仍于 2027 年正常化至 6.6 p.p.,处于 5–8 p.p. 目标区间内。
- 车队更新验证点:平均车龄从 2Q26 的约 20 个月走向 15 个月目标,带动 Seminovos 零售销售占比提升。
- 中国车企扩张路径:BYD 预计 2027 年推出定价约 R$130-150k 的 Dolphin G hybrid flex;Camaçari 工厂规划由 150k 扩至 300k 和 600k;K. Lume 预计中国车企 2032 年份额约 35–40%;GWM 位于 Aracruz 的第二工厂预期落成。
- 重估催化剂与利率风险:业绩环比改善与利率下行是支撑重估的自上而下利好;报告将 Localiza 定性为高质量、利率敏感标的。
- 目标价与风险:Dec-27 目标价 R$ 65.0(前值 R$ 67.0),基于权益成本上调 0.5 p.p.;近期折旧趋势可见度有限是估计调整的直接原因。
推荐标的
- Localiza(RENT3.SA):Overweight,Dec-27 目标价 R$ 65.0(前值 R$ 67.0),现价 R$38.53(29 Sep 26),comps 表现价 R$ 38.8、上行空间 68%;理由:高质量利率敏感标的、顶级 ROIC 利差与盈利动能,9.2x P/E 2027e 仍低于 8–15x 区间。
- VAMO(VAMO3.SA):Overweight,Dec-27 目标价 R$ 5.0,上行空间 25%,现价 R$ 4.0(估值比较表)。
- MOVI(MOVI3.SA):Neutral,Dec-27 目标价 R$ 11.5,上行空间 24%,现价 R$ 9.2(估值比较表)。
- Motiva(MOTV3.SA):Overweight,股价 R$16.60,在本报告讨论公司列表中提及(摩根大通为其市场做市商并披露相关业务关系)。
关键图表
图1. RENT - 新旧预测对比(百万雷亚尔):净营收、EBITDA、净利润(旧、新、%)
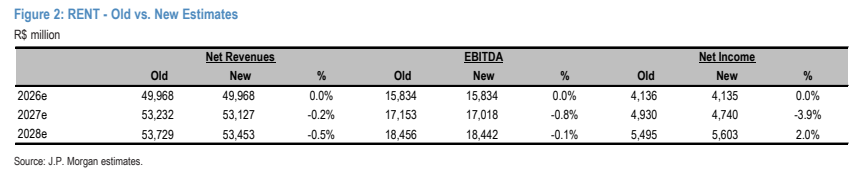
图2. RENT - 摩根大通预测与彭博一致预期对比(百万雷亚尔):净营收、EBITDA、净利润(BBG、JPMe、%)
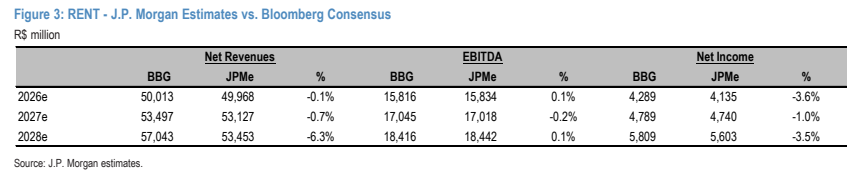
图3. RENT - 车辆售价相对购置价格之比
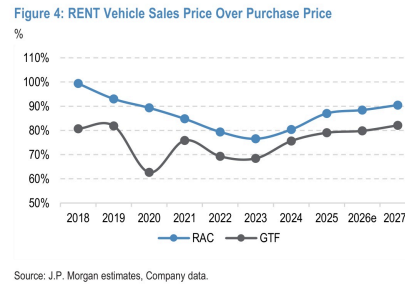
图4. RENT - 税后ROIC相对债务成本之差
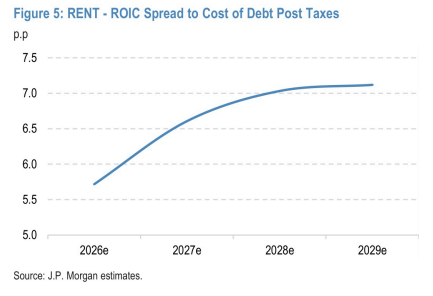
图5. Localiza - 二手车(Seminovos)EBITDA利润率演变
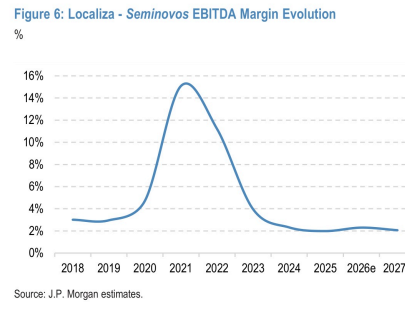
图6. Localiza - 单车折旧及折旧占购置价格比例:单车折旧(雷亚尔,左轴)- 折旧占购置价格比例(右轴)
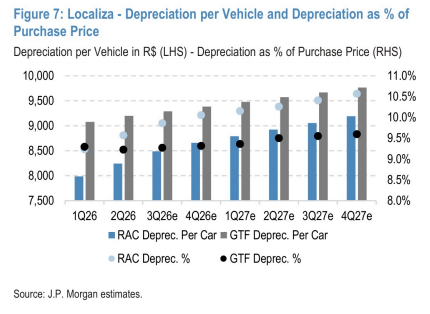
图7. 电动化汽车销量及份额:千辆(左轴)- 电动化份额(右轴)
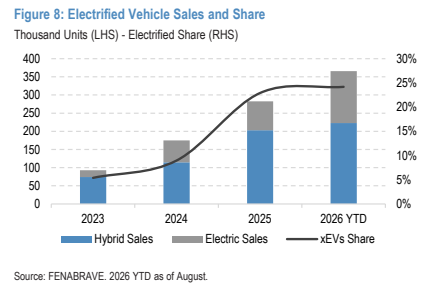
图8. 年初至今销量前十的汽车品牌(按销量计)