摩根士丹利 美国大型银行:第三季度财报指引速查表
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告为即将于2026年10月13日开启的美国大型银行三季度财报季提供指引速查。 摩根士丹利认为,受资本市场收入增长放缓及融资成本担忧影响,银行股在期中选举前将维持横盘震荡,但行业整体仍具吸引力。 报告详细梳理了覆盖银行的2026年业绩指引、摩根士丹利与市场共识的差异,以及各收入项增长1%对每股收益(EPS)的敏感度分析。 分析师预计2027年和2028年将实现两位数的EPS增长,并看好资本规则最终确定后带来的资本部署加速潜力。
主要观点
- 银行股在期中选举前预计将维持横盘震荡,缺乏短期催化剂。
- 大型银行覆盖组合在现有规则下拥有1580亿美元超额资本,新提案下有望升至2040亿美元。
- 预计2027年和2028年贷款增长率分别为6%和5%。
- 摩根士丹利对大型银行和中型银行的行业观点均为“具有吸引力”。
- 资本市场周期在2027年仍有增长空间,目前已完成并购、ECM和DCM活动均低于历史平均水平15%-17%。
- 摩根士丹利对Money Center银行的M&A咨询收入拉动分析显示,JPM存在上行潜力,而BAC、GS、C存在下行风险。
论述逻辑
- 资本规则最终确定(预计年底) -> 释放超额资本 -> 推动2027年资本部署、贷款增长及资本回报 -> 驱动EPS两位数增长。
关键展望
- 预计2027年和2028年EPS实现两位数增长。
- 预计年底前美联储将最终确定新的资本规则。
推荐标的
- State Street (STT): 评级超配(Overweight),预计上调NII和费用指引。
- Wells Fargo (WFC): 评级超配(Overweight),首选股,看好2027年盈利能力改善路径。
- Citigroup (C): 评级超配(Overweight),看好2026年ROTCE超过11%。
- Bank of America (BAC): 评级超配(Overweight),认为近期回调是暂时的。
- Fifth Third (FITB): 评级超配(Overweight),预计2027年EPS有上行潜力。
关键图表
图1. 绝对水平变化、最新指引、摩根士丹利与市场一致预期及2026年每股收益对1%变动的敏感度
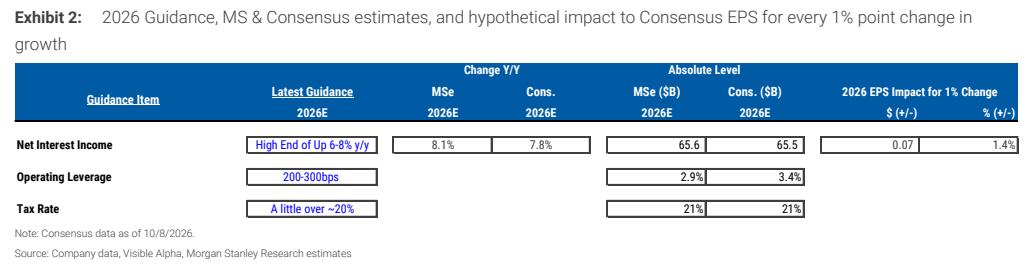
图2. 2026年第四季度摩根士丹利与市场一致预期,以及每2500万美元变动对一致预期每股收益的假设影响
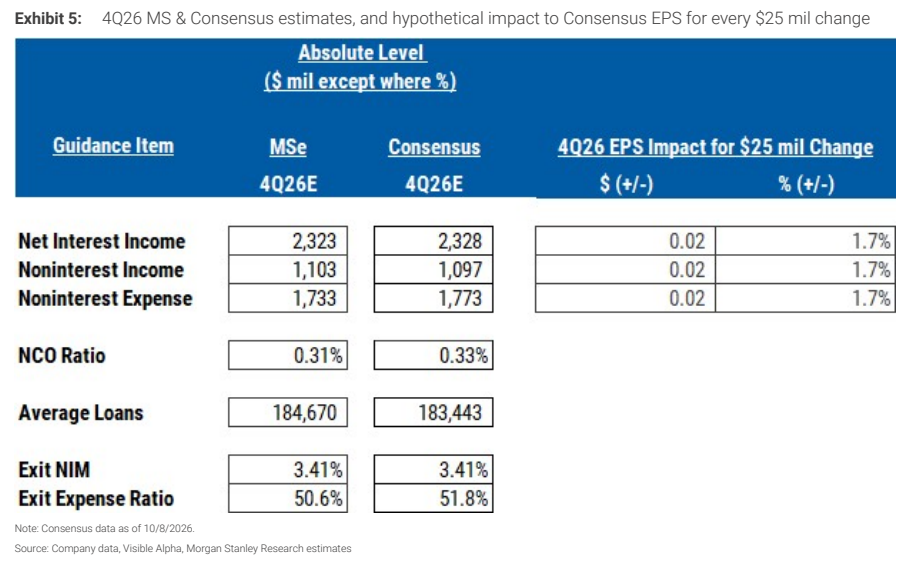
图3. 同比变化、绝对水平指引项目、最新指引、摩根士丹利与市场一致预期及2026年每股收益对1%变动的敏感度
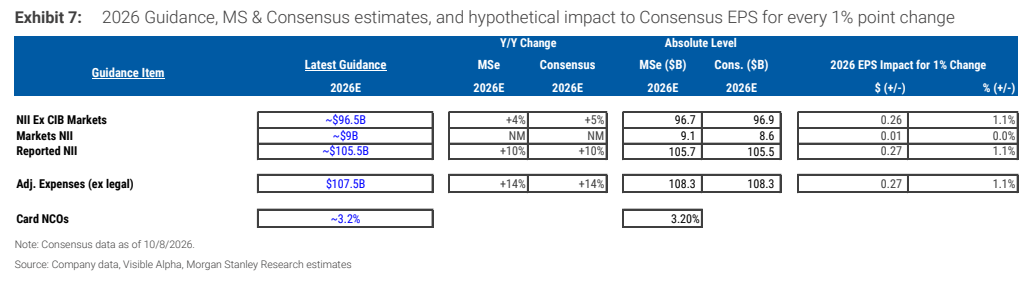
图4. 2026年每股收益对变动的敏感度
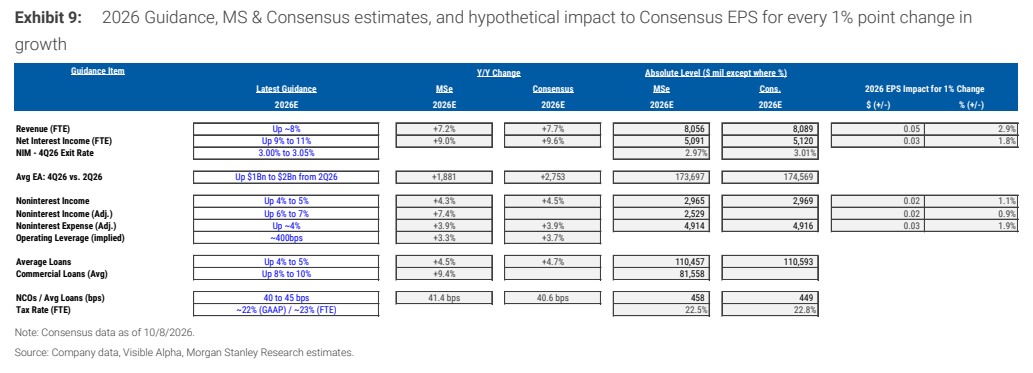
图5. 净利息收入
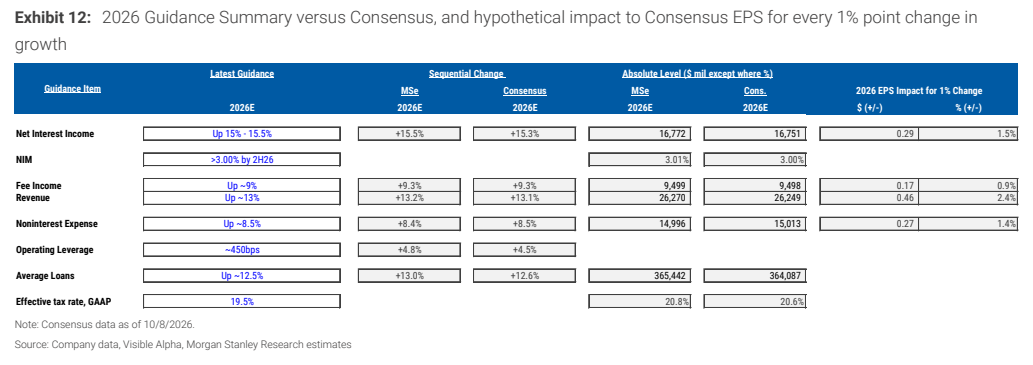
图6. 绝对水平、指引项目、最新指引、摩根士丹利与市场一致预期及2026年每股收益对1%变动的敏感度
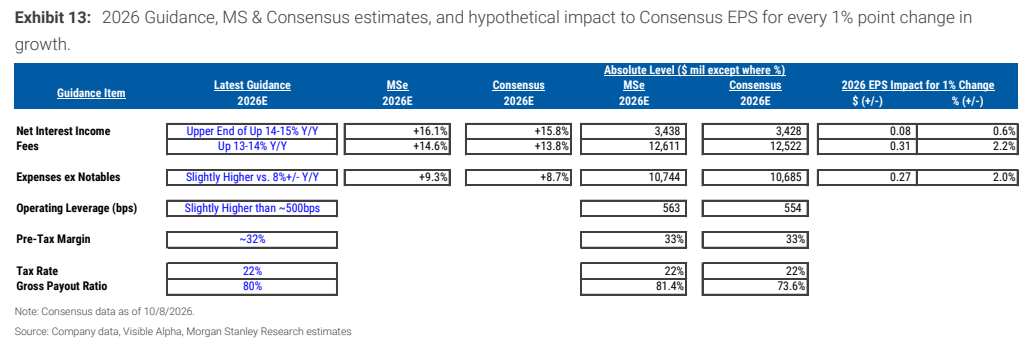
图7. 绝对水平、指引项目、摩根士丹利与市场一致预期及2026年每股收益对2500万美元变动的敏感度
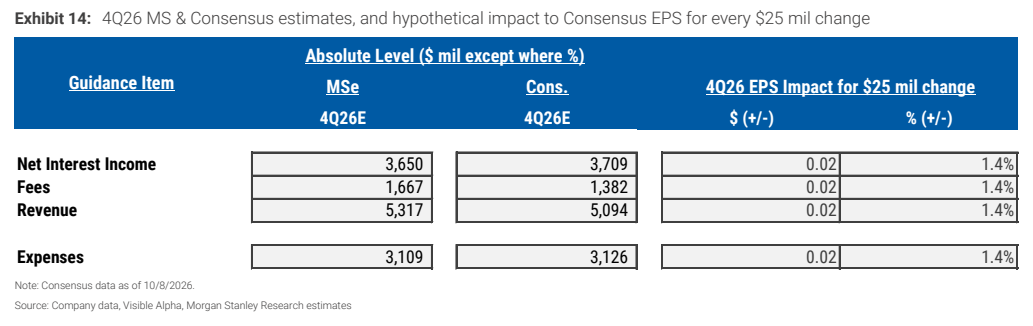
图8. 指引项目、最新指引、环比变化、绝对水平、摩根士丹利与市场一致预期及2026年每股收益对1%变动的敏感度
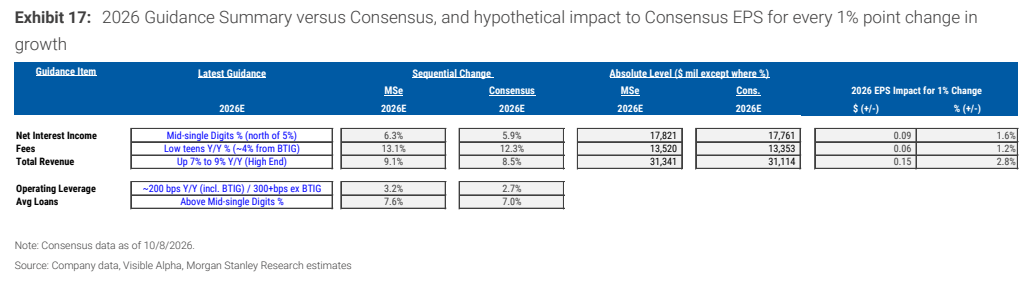
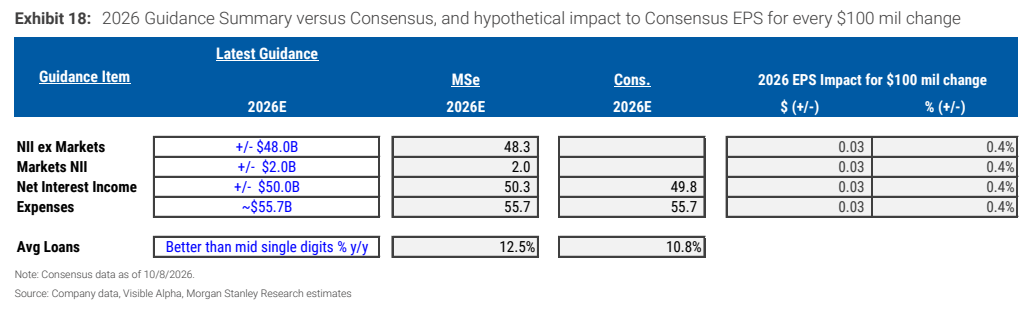
图9. 最新指引、指引项目、摩根士丹利与市场一致预期及2026年每股收益对1亿美元变动的敏感度