瑞银 亚太科技策略|2026年9月行业核心要点(第二版):人工智能需求未见放缓迹象
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在2026年9月的亚太科技策略报告中指出,全球人工智能(AI)需求未见放缓迹象,云计算大厂正加速自研定制化ASIC芯片并拉动先进制程与封装供应链扩张。 根据报告测算,ASIC及其他CoWoS晶圆总需求预计将从2025年的471.9万片激增至2026年的709.6万片,并于2027年达到1374.5万片;其中谷歌、亚马逊等云服务商定制化加速器需求维持爆发式增长。 全球半导体产业资本开支(Capex)与晶圆制造设备(WFE)投资同样呈现大幅扩张,半导体总资本开支预计在2026年同比增长46%至2901.64亿美元,WFE设备支出在2026年达1580亿美元并在2027年进一步增至2260亿美元。 存储方面,DRAM位元供应增长在2026年加速至27.2%,长鑫存储(CXMT)市场份额预计由2025年的6.7%攀升至2026年的8.4%,三星电子的NAND业务营业利润预计在2026年攀升至112.09万亿韩元。 此外,AI服务器带来的高功率密度与复杂架构加速了高容值MLCC、FC-BGA载板及AI服务器电源系统的量价齐升,但智能手机市场仍面临内存成本通胀对低端机型的挤压挑战。
主要观点
- 云端AI ASIC加速器快速迭代放量,带动CoWoS先进封装晶圆需求在2025-2027年出现数倍级别扩张。
- 全球半导体及设备Capex进入高增长周期,WFE支出预计从2025年的1165亿美元攀升至2027年的2260亿美元。
- 全球DRAM位元供应增速在2026年预计达到27.2%,其中长鑫存储的位元出货份额预计持续提升至2026年的8.4%和2027年的9.2%。
- 三星电子NAND业务盈利能力爆发,2026年NAND平均售价预计涨至0.31美元/GB,营业利润预计达112.09万亿韩元。
- SK海力士12个月目标价设定为300万韩元,预计2026年ROE达116.5%,每股自由现金流预计大幅上升至261,762韩元。
- AI服务器推动MLCC单机价值量提升超8倍、机架级别提升超100倍,三星电机综合MLCC均价预计在2026/2027年分别上涨20%和47%。
- AI服务器电源TAM预计以69%的复合增速在2025-2030年增至911亿美元,台达电维持约40%的市场份额。
- 智能手机内存成本上涨加剧整机物料成本压力,且Android端客户砍单对电池及传统零部件供应链构成压制。
论述逻辑
- 大模型与云计算厂商(Google、Amazon、Meta、Microsoft)自研AI加速芯片方案加速迭代(涵盖3nm/2nm制程与HBM3E/HBM4规格)→ 先进封装与CoWoS晶圆需求在2025至2027年间自4719千片猛增至13745千片 → 晶圆厂与存储厂商大幅追加设备与厂房资本开支(半导体Capex于2026年同比大增46%)→ 支撑上游光刻机等半导体设备商出货量与单价扩张,同时高功耗AI硬件引发MLCC与服务器电源供应链结构性量价齐升。
关键展望
- 台达电短期电源管理IC供应紧缺预计将在8月见底并在2026年四季度加速至环比双位数增长,供需缺口可能在收窄前进一步扩大。
- 2026年全球智能手机出货量预计同比下滑10%,但苹果iPhone生产量预计维持在2.6亿至2.7亿部区间,出货量逆势同比增长9%。
- ASML光刻机产品出货量预计从2025年的328台增长至2026年的435台并于2027年达到505台,整体ASP预计从2026年的75.5百万欧元提升至2027年的89.8百万欧元。
推荐标的
- SK海力士(SK Hynix):目标价3,000,000韩元(现价1,857,000韩元),受益于HBM市场领导地位及DRAM/NAND量价齐升带来的强劲自由现金流。
- 三星电机(Samsung Electro-Mechanics):评级买入(Buy),目标价2,700,000韩元,主因AI服务器带动高规格MLCC需求暴增及FC-BGA载板扩产切入AI ASIC新客户。
- 台达电(Delta Electronics):评级重点推荐买入(Key Call Buy),目标价2,750新台币,主因在AI基础设施电源领域拥有约40%份额且AI基础设施收入占比已超50%。
- 德赛电池(Desay Battery):评级卖出(Sell),目标价21元人民币,因核心智能手机电芯+封装整合能力落后同行,且面临安卓客户缩单冲击。
- 沃益客(Wonik IPS):基准情景目标价155,000韩元(基于2028年预期EPS 6,199韩元和25.0倍P/E),现价129,000韩元,潜在上行空间20%。
- 韩美半导体(Hanmi Semiconductor):评级卖出(Sell),现价236,500韩元;大立光(Largan Precision):评级卖出(Sell),现价6,400新台币;群创光电(INNOLUX Corporation):评级卖出(Sell),现价50.40新台币。
- 联发科(MediaTek Inc.):评级买入(Buy),现价5,010新台币;创意电子(Global Unichip):评级买入(Buy),现价7,615新台币;鸿海(Hon Hai Precision):评级买入(Buy),现价250.00新台币;北方华创(NAURA Technology Group):评级买入(Buy),现价676.61元人民币。
关键图表
图1. 评级、现价、目标价及上涨/下跌空间

图2. AI服务器需求
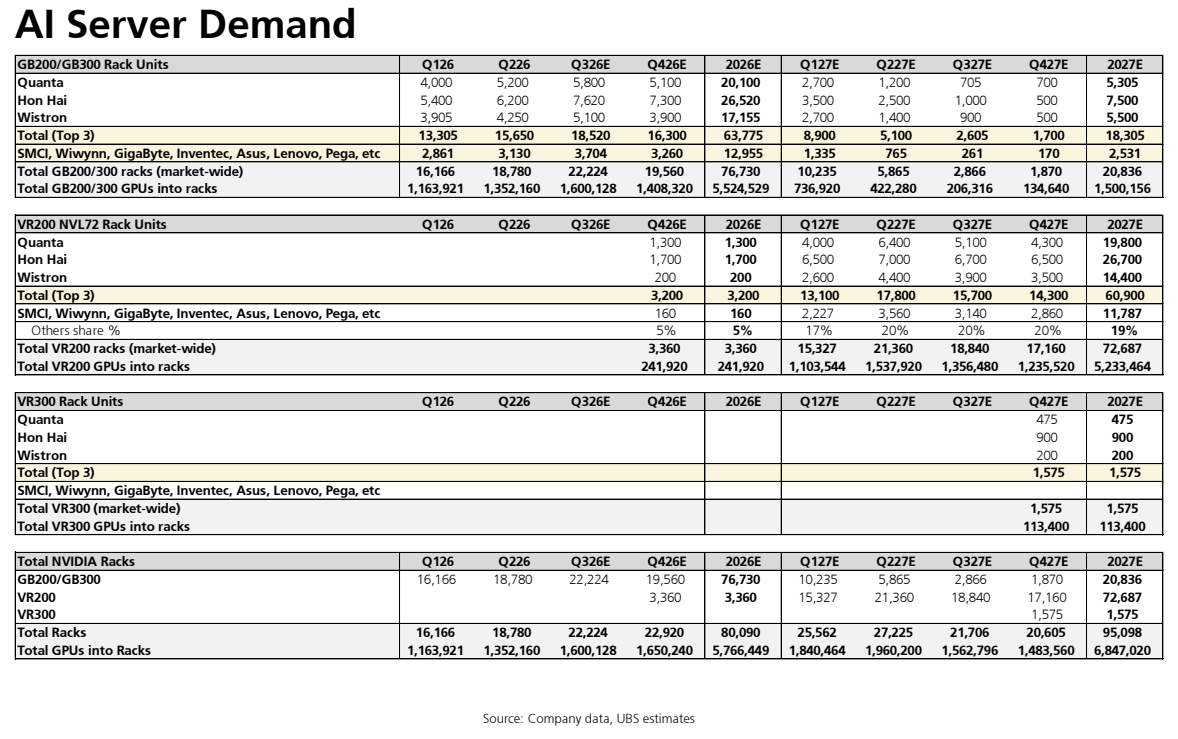
图3. 各世代HBM与HBM容量(GB)预测
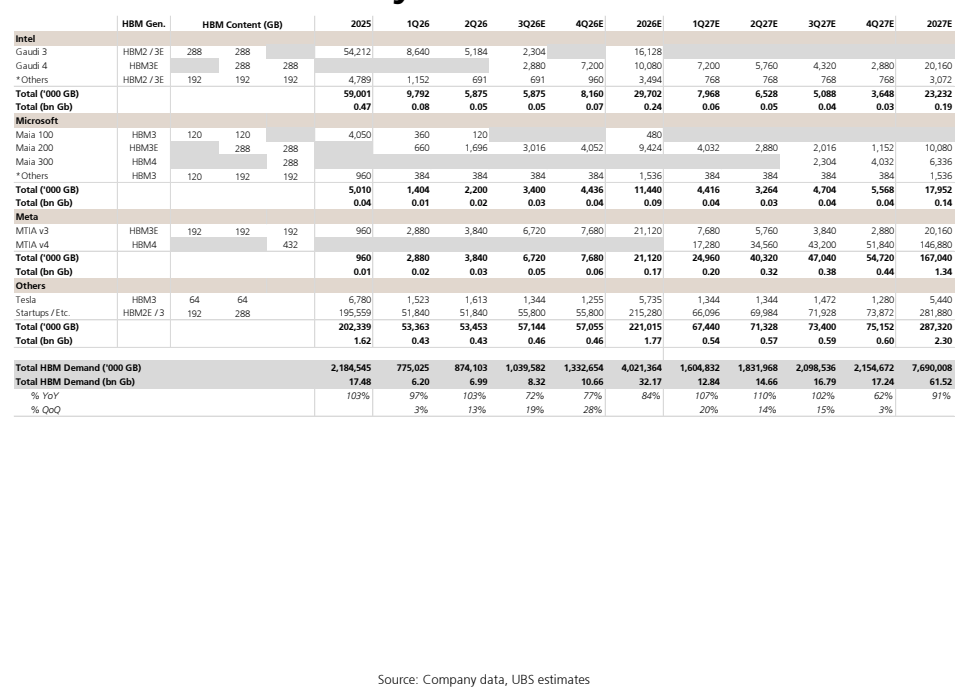
图4. 晶圆制造设备(WFE)支出汇总(百万美元)
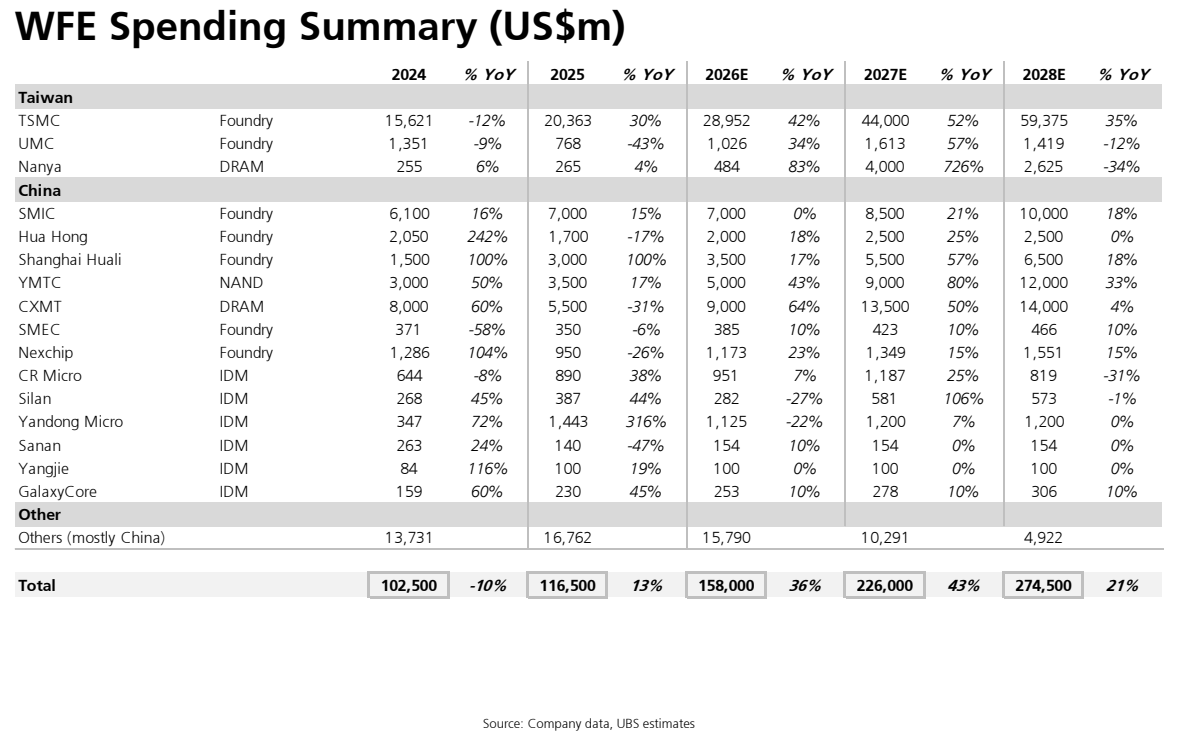
图5. (十亿韩元)瑞银预测与市场一致预期对比
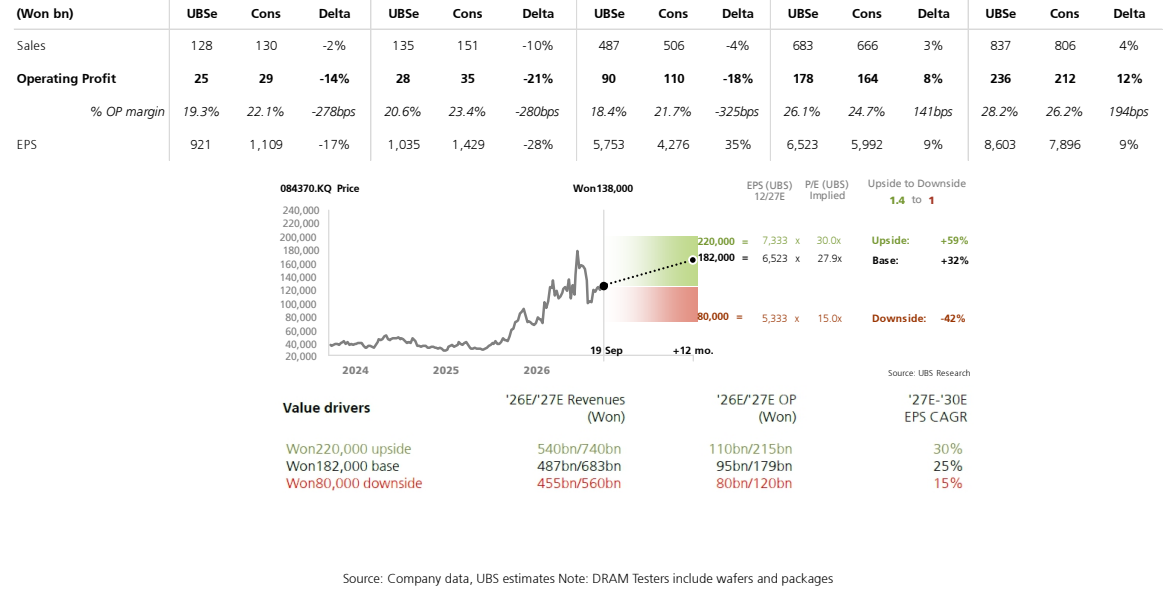
图6. LG电子 - 财务报表预测
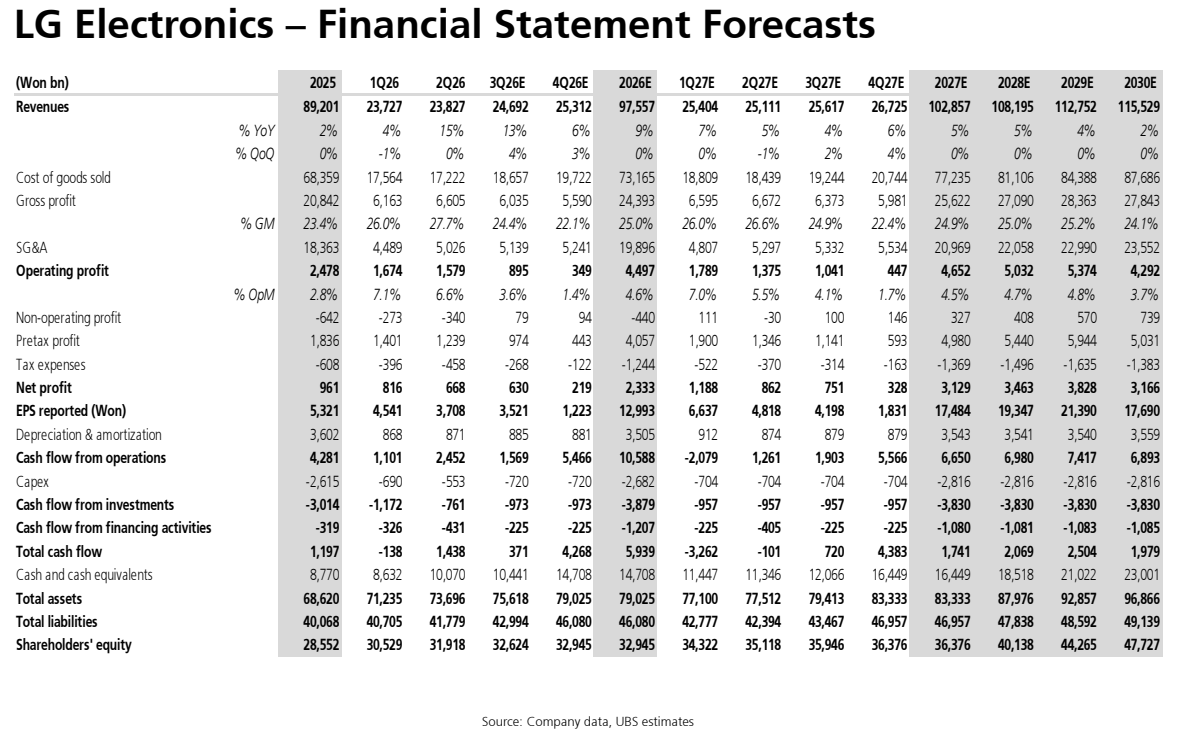
图7. 瑞银目标价与12个月远期市盈率
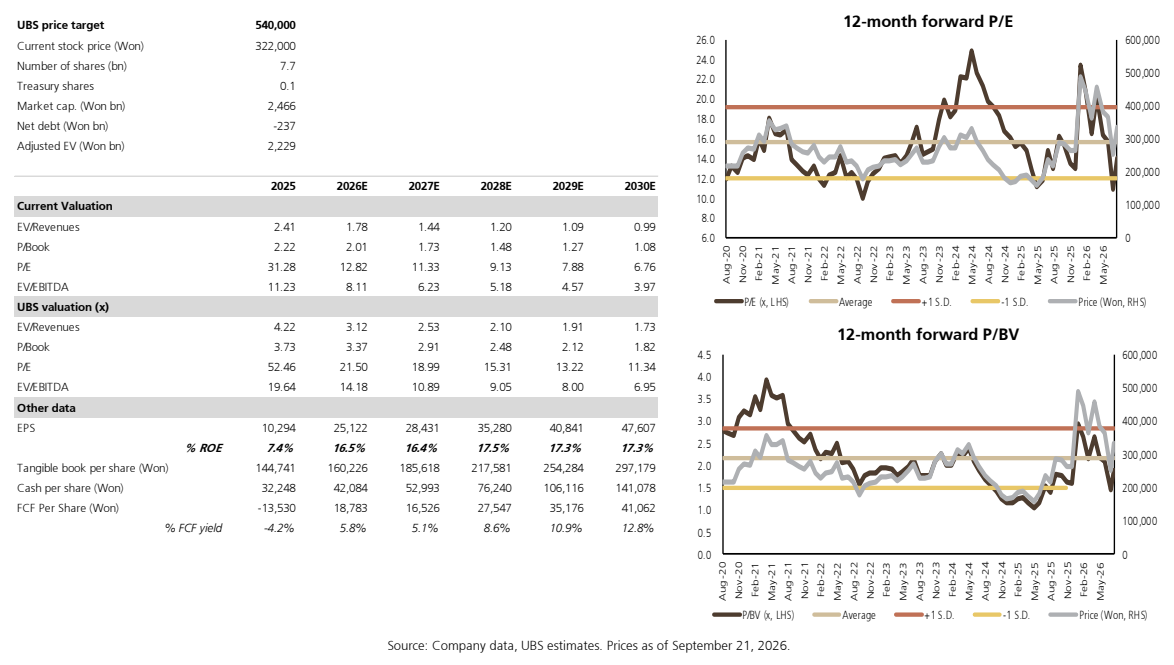
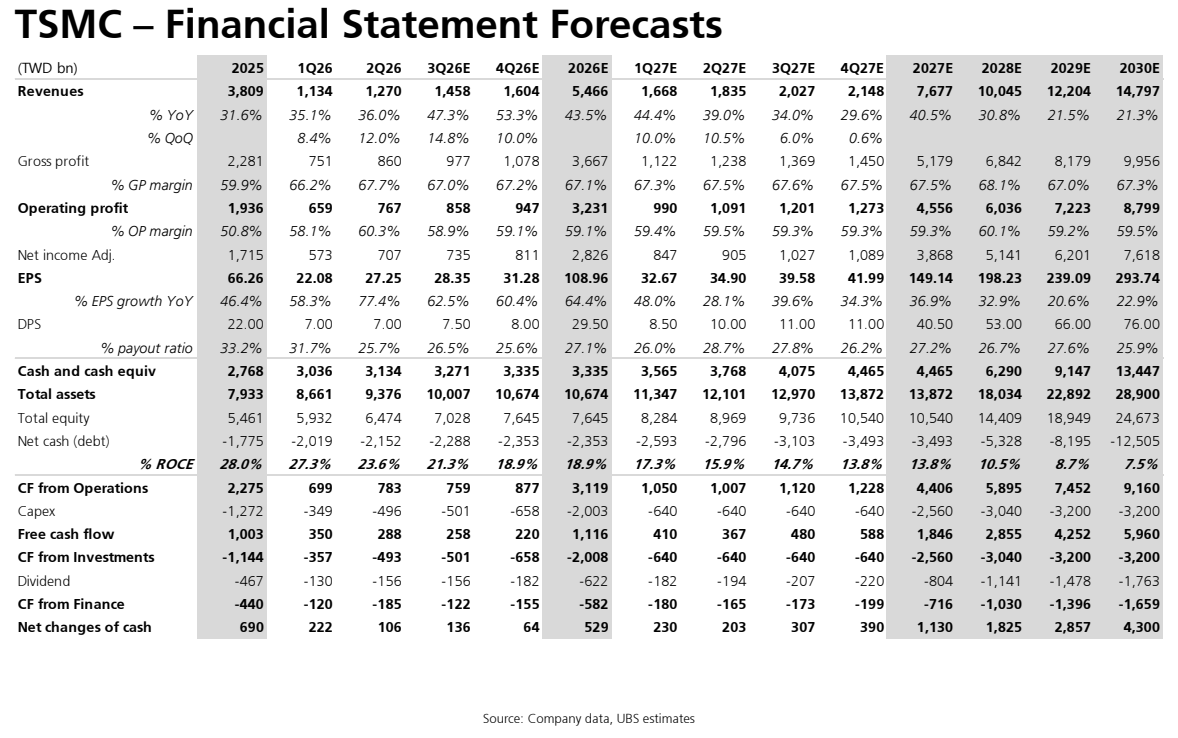
图8. 台积电 - 财务报表预测