摩根大通 中国船舶行业:26年第三季度前瞻:季节性喘息与利润率机遇;逢低买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通重申对中国船舶股的“增持”评级,建议在10月底财报发布前逢低买入。 尽管受季节性因素影响,第三季度营收预期偏软,但得益于利润率持续改善,预计中国船舶(CSSC)和广东松发(Songfa)仍将实现强劲的同比净利润增长。 随着生产加速、船型组合优化及生产力提升,预计第四季度盈利将进一步提速。 分析师上调了CSSC和Songfa的2026-2028年净利润预测,并分别上调了目标价,看好其在高端船型市场的竞争力及长期订单可见度。
主要观点
- 重申中国船舶股“增持”评级,建议逢低买入
- 预计第三季度CSSC和Songfa净利润同比分别增长141%和343%
- 预计第四季度盈利加速,CSSC和Songfa净利润环比分别增长21%和31%
- 上调CSSC和Songfa的2026-2028年净利润预测
- CSSC在2026年年初至今的全球新船订单份额提升至14.7%
- Songfa发动机业务产能预计将从目前的180台增加至2027年的300台
论述逻辑
- 行业季节性因素导致第三季度营收增速放缓 -> 利润率改善与生产力提升抵消了季节性影响 -> 预计第四季度生产加速与船型组合优化将驱动盈利环比显著增长 -> 长期订单需求强劲(特别是后巴拿马型船)支撑未来业绩可见度 -> 估值修复与盈利上调提供买入机会。
关键展望
- 预计CSSC第四季度净利润环比增长21%,净利率提升至12.0%
- 预计Songfa第四季度净利润环比增长31%,净利率达到19.0%
推荐标的
- 广东松发 (603268 CH):评级“增持”,目标价上调至267.00元
- 中国船舶 (600150 CH):评级“增持”,目标价上调至52.00元
关键图表
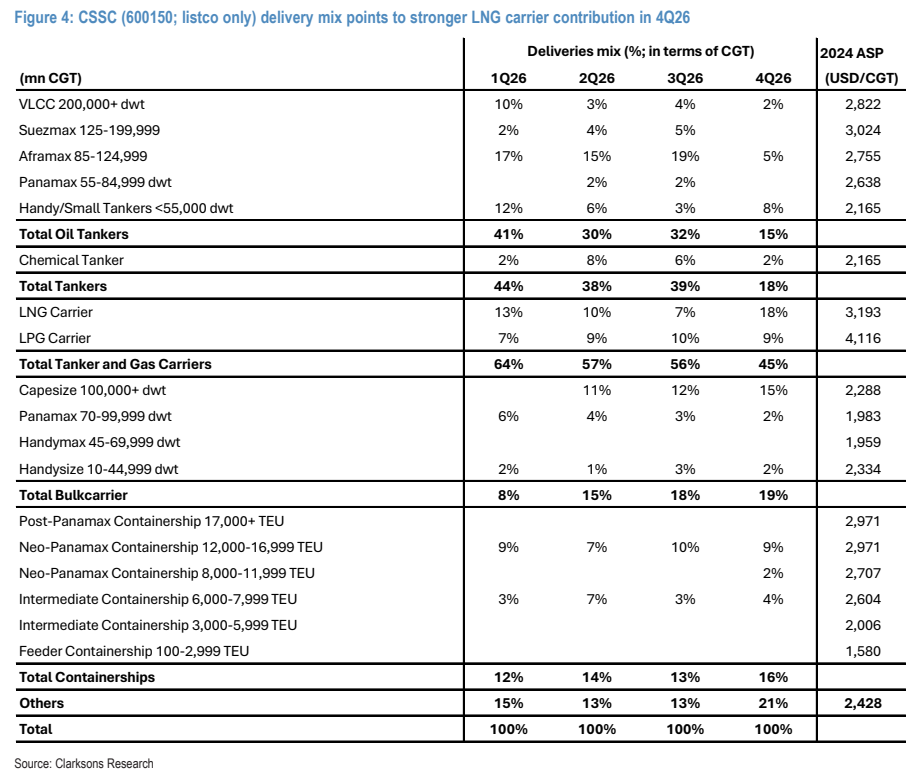
图1. 中国船舶(600150;仅上市公司)交付组合显示2026年第四季度液化天然气运输船贡献增强