华福证券 挪威主权基金回顾(二):全球与A股持仓
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华福证券对挪威主权基金(NBIM)2026年上半年持仓进行回顾:基金收益率为9.4%,较基准指数高0.22个百分点,期末基金价值22.683万亿挪威克朗;股票投资收益率12.95%,明显高于固定收益、非上市房地产和非上市基础设施,期末股票资产占比72.1%,权益仍是主要收益来源。 区域上北美、欧洲、亚洲及大洋洲、新兴市场股票收益率分别为10.8%、8.4%、31.3%和12.6%,北美占股票投资57.0%仍是最大区域配置,亚洲及大洋洲占比12.9%但上半年收益率最高。 行业上科技占股票投资32.2%、收益率25.3%,通信服务占比仅3.8%、收益率达42.9%,能源收益率17.1%,消费可选收益率-4.0%相对偏弱。 截至2026年6月30日,NBIM官网China筛选显示中国相关投资共660项,股票涉及658家公司,股票市值约4656.72亿挪威克朗、占基金全部投资约2%,该口径覆盖不同上市地点,不能直接等同于A股。 前十大中国股票为腾讯控股、阿里巴巴、宁德时代、拼多多、建设银行、立讯精密、工商银行、中国平安、美团和小米,其中宁德时代、立讯精密为A股代表;2026年上半年立讯精密、宁德时代和海光信息位列增持金额较大的中国股票,二季度新进标的多家分布于半导体设备、材料、制造和设计环节。 报告建议以固定三层比较建立半年跟踪框架,从原始清单识别沪深北上市公司,把持仓变化转化为消费电子及AI硬件、新能源、国产算力与半导体产业链的研究清单,并提示披露滞后、口径差异及全球股票市场、利率和汇率波动风险。
主要观点
- 权益资产仍是2026年上半年主要收益来源:基金收益率9.4%、跑赢基准0.22个百分点,期末基金价值22.683万亿挪威克朗;股票投资收益率12.95%,期末股票资产占比72.1%。
- 区域收益分化:北美、欧洲、亚洲及大洋洲、新兴市场股票收益率分别为10.8%、8.4%、31.3%和12.6%;北美占股票投资57.0%仍是最大区域配置,亚洲及大洋洲占比12.9%但上半年收益率最高。
- 科技与通信板块贡献较强:科技行业占股票投资32.2%、上半年收益率25.3%;通信服务占比仅3.8%、收益率达42.9%;能源收益率17.1%;消费可选收益率-4.0%在主要行业中相对偏弱。
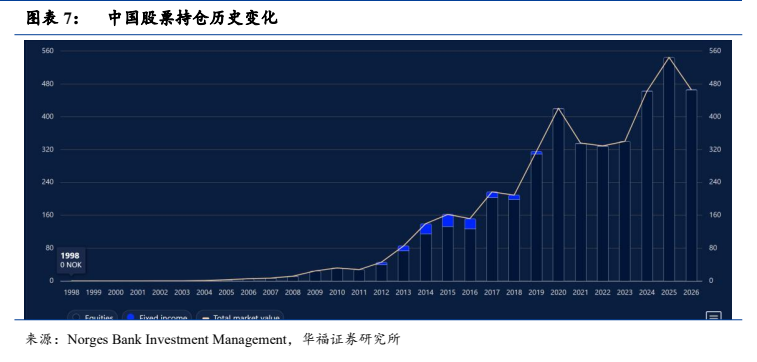
- 中国股票与A股必须分开统计:NBIM官网2026年6月30日China筛选显示中国相关投资共660项,股票涉及658家公司,股票市值约4656.72亿挪威克朗、占基金全部投资约2%,该口径覆盖不同上市地点,只能观察中国资产整体规模,不能直接作为A股持仓数量或市值。
- 中国前十大持仓兼具互联网金融与制造龙头:腾讯控股、阿里巴巴、宁德时代、拼多多、建设银行、立讯精密、工商银行、中国平安、美团和小米,名单同时包含港股、境外上市股票和A股,其中宁德时代、立讯精密属于A股代表,分析A股必须先按上市地点拆分。
- A股增持线索集中于硬件制造、新能源与算力:2026年上半年立讯精密、宁德时代和海光信息位列增持金额较大的中国股票,报道列出的二季度新进标的中多家公司分布于半导体设备、材料、制造和设计环节。
- 半年更新适合建立固定跟踪框架:每次披露后先看全球区域与行业收益,再看China筛选及前十大公司,最后从原始清单识别沪深北上市公司;比较必须使用相同币种和相同报告日,并区分持仓市值、持股数量和所有权比例,避免把股价上涨或汇率变化误判为主动增持。
- 持仓变化可转化为产业研究清单:立讯精密、宁德时代和海光信息分别对应消费电子及AI硬件、新能源产业链和国产算力;半导体设备、材料、制造、设计与封测环节的新进公司可形成后续基本面跟踪清单,研究时应继续验证订单、资本开支、盈利质量、竞争格局和估值。
- 披露数据只提供线索不提供交易答案:主权基金的投资期限、资金属性和风险承受能力与个人投资者不同,半年持仓存在披露滞后,公开数据无法完整还原买入日期、成交价格和交易动机;个人投资者可把持续重仓、新进或所有权比例提高的公司纳入研究池,但最终仍需独立决策。
- 风险提示:全球股票市场、利率和汇率大幅波动可能导致基金资产价值及持仓市值明显变化;NBIM公司级持仓为报告期末快照、存在披露滞后;中国股票与A股口径不同,A/H两地上市、境外上市中资股及行业分类可能造成统计偏差;新闻媒体整理数据可能与NBIM原始口径存在差异,机构历史持仓不构成个股投资建议。
论述逻辑
- 挪威主权基金披露2026年半年报 → 基金收益率9.4%、股票收益率12.95%、期末股票占比72.1%,证明权益资产仍是收益主引擎 → 拆区域看北美占57.0%为最大配置而亚洲及大洋洲以31.3%收益率领跑,拆行业看科技(25.3%)与通信服务(42.9%)贡献最强 → 转向中国:官网China口径660项/658家公司/4656.72亿挪威克朗只代表中国资产整体规模,须按上市地点拆分才能识别A股 → 前十大持仓(腾讯控股、阿里巴巴、宁德时代、拼多多、建设银行、立讯精密、工商银行、中国平安、美团、小米)显示互联网、金融与制造龙头并重,其中宁德时代、立讯精密为A股代表 → 再从增持与新进数据提炼出立讯精密、宁德时代、海光信息及半导体设备、材料、制造、设计环节的产业线索 → 结论是建立可重复的半年跟踪方法:统一披露时点做三层比较,把持仓变化转化为产业研究清单,同时强调披露数据只是线索、需独立验证与决策。
关键展望
- 报告未给出量化预测、目标价或时间窗口;明确的后续跟踪方式是每次半年持仓披露后,用同一披露时点执行三层比较并更新全球区域行业表现、中国股票规模与前十大持仓及A股清单。
- 对增持与新进标的的基本面验证方向为:订单、资本开支、盈利质量、竞争格局和估值。
- 风险关注点:全球股票市场、利率和汇率大幅波动可能导致基金资产价值及持仓市值明显变化;NBIM公司级持仓为报告期末快照、存在披露滞后,不能代表基金当前实时仓位。
推荐标的
- 报告为策略点评,未给出个股评级或目标价;明确提及的前十大中国股票持仓为腾讯控股、阿里巴巴、宁德时代、拼多多、建设银行、立讯精密、工商银行、中国平安、美团和小米(中国基金报根据NBIM年中持仓整理)。
- 2026年上半年增持金额较大的中国股票:立讯精密(对应消费电子及AI硬件)、宁德时代(对应新能源产业链)、海光信息(对应国产算力);二季度新进标的多家分布于半导体设备、材料、制造和设计环节。
- 报告同时声明机构历史持仓不构成个股投资建议,个人投资者最终需根据公司基本面、估值和自身交易纪律独立决策。
关键图表
图1. 图表 1: 2026 年上半年基金季度收益及分资产收益率
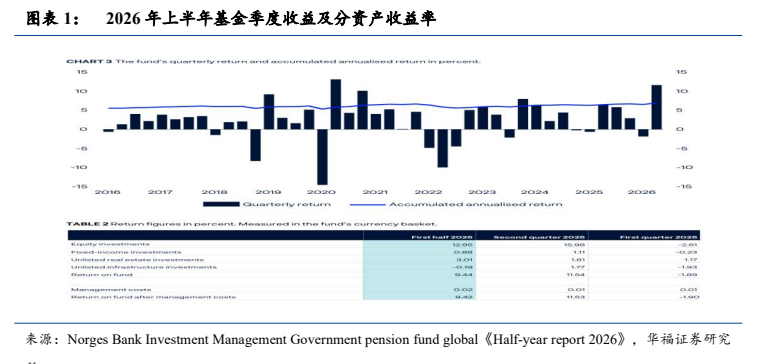
图2. 图表 2: 2026 年上半年区域股票市场表现
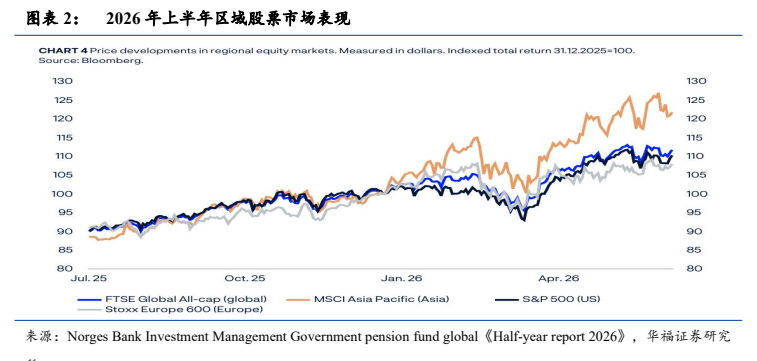
图3. 图表 3: 2026 年上半年强弱行业表现
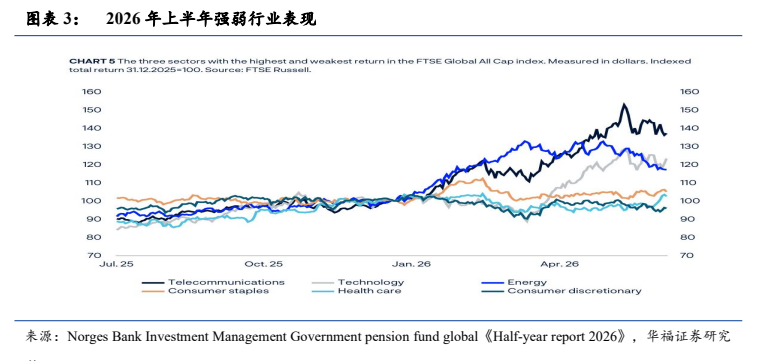
图4. 图表 4: 2026 年挪威基金中国市场投资概览
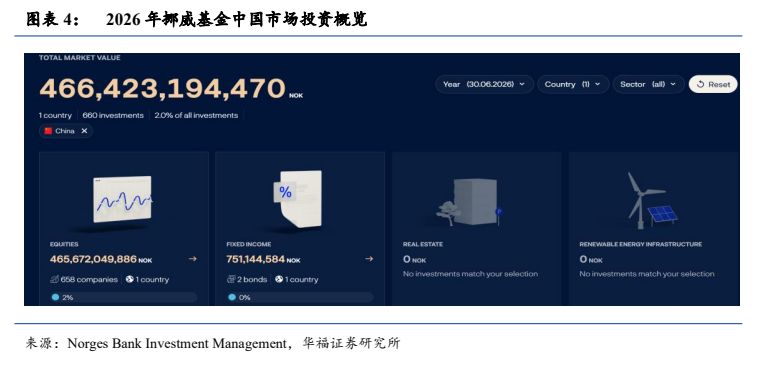
图5. 图表 5: 2026 年中基金前十大中国股票持仓
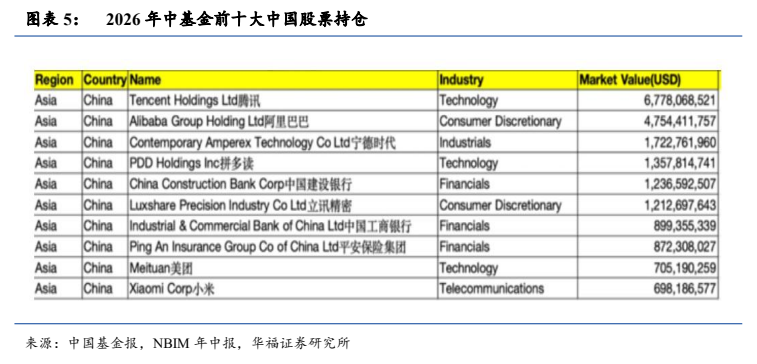
图6. 图表 7: 中国股票持仓历史变化