兴业证券 数据面面观:市场焦点重回科技叙事与地缘扰动
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
在2026年9月14日至9月18日当周,全球大类资产波动分化,恒生科技与美股走势相对坚挺,而原油等商品承压。 美债方面,10年期美债收益率上行5bp至5.0%,实际利率升至2.7%,截至9月18日市场对2026年12月FOMC隐含隔夜利率定价上升至4.212%。 港股基本面与估值端出现修复,恒生指数12个月动态EPS一致预期同比增速提升至7.0%,恒生科技EPS同比变动幅度大幅收窄至-2.0%,二者动态PE分别处于10.3倍(-0.9倍标准差)和15.4倍(-0.1倍标准差)。 资金面上,外资主动与被动资金延续净流入,港股通当周合计净买入144亿港元,且信息技术与金融行业获显著增持。 此外,全市场回购当周完成26.3亿港元,但未来解禁压力显现,次周解禁市值估算达460.5亿港元,2026年年内剩余解禁规模达6031.7亿港元。
主要观点
- 大类资产表现分化,恒生科技指数走强,波动率指数普遍回落。
- 港股主要指数盈利预期持续改善,恒生科技下修压力显著放缓。
- 港股核心指数估值维持在历史均值下方,恒生指数处于负一倍标准差附近。
- 10年期美债收益率升至5.0%,美联储降息预期出现边际收敛。
- 美国企业信用与银行间流动性平稳,投资级债券利差微收。
- EPFR口径下海外主动与被动资金均净流入A股与港股标的。
- 南向港股通当周净买入144亿港元,信息技术与金融板块获集中加仓。
- 港股卖空交易维持一定活跃度,主要权重科技股空头持仓比例较高。
- 港股回购维持常态化,全市场股东净回报率维持在1.40%。
- 后续解禁压力短期集中,部分个股解禁规模占流通市值比例较高。
论述逻辑
- 全球资产定价端:美债10年期收益率反弹至5.0%且实际利率走阔至2.7%,带动海外隐含隔夜利率边际抬升,但企业端信用利差与流动性指标保持平稳,未引发流动性收紧危机。
- 分子端基本面支撑:恒生指数及恒生科技12个月动态EPS一致预期环比出现修复(恒指YoY达7.0%,恒生科技YoY自-11.6%收窄至-2.0%),抵消利率抬升压力并支撑权益资产企稳。
- 微观资金与筹码结构:南向资金(港股通)单周大幅流入144亿港元以对冲外资中介的部分减持,同时科技权重股维持较高分位数空头持仓,形成多空博弈与分化格局。
关键展望
- 美联储利率定价路径变化:市场截至9月18日对2026年12月FOMC利率预期为4.212%,后续需跟踪就业与通胀数据对利率预期的进一步扰动。
- 解禁规模高峰释放:2026年9月25日当周估算解禁市值达460.5亿港元,2026年9月30日紫金黄金国际单日估算解禁3,619.5亿港元,需防范流动性及个股筹码供给冲击。
推荐标的
- 报告未明确给出推荐标的(仅对港股通及外资中介资金流向标的、以及未来解禁个股进行了客观数据统计与列示)。
关键图表
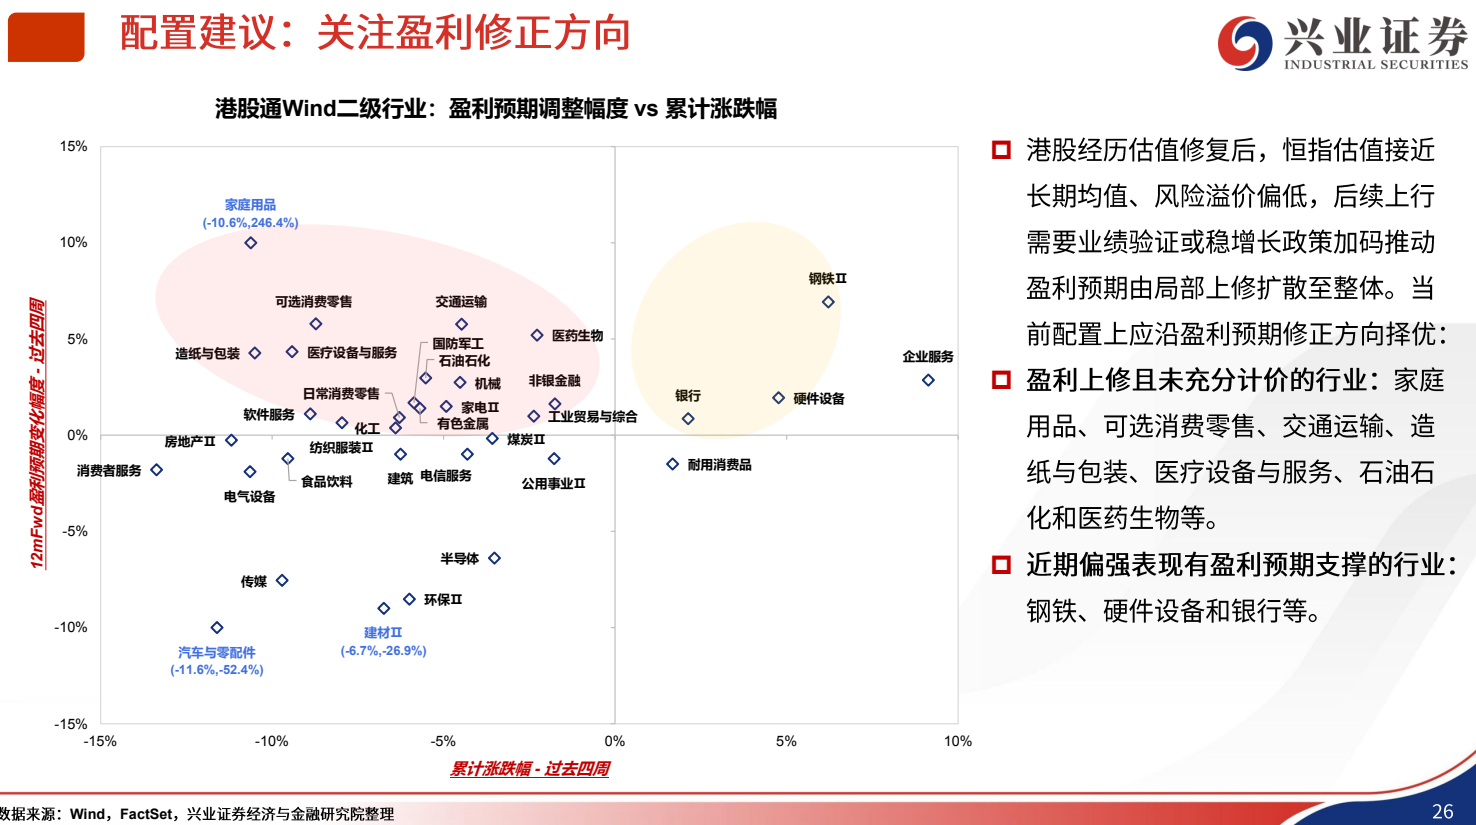
图1. GB 配置 建议 : 关注 盈利 修正 方向 6 兴业 证 券