伯恩斯坦 全球技术APPLE TRACKER (8月) 同比增长强劲,份额继续增长,iPhone 18需求喜忧参半
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年8月全球iPhone实际零售(sell-through)表现强劲,零售额同比增长13%,所有市场均实现正增长,销量同比增长7%并延续了连续18个月的同比正增长态势,ASP亦同比增长6%。 产品周期上,iPhone 17系列前序累计(9月至次年8月)销量较iPhone 16系列高出18%,但iPhone 18 Pro及Pro Max的初期市场反馈喜忧参半:中国首周销量同比增长12%,印度3天销量同比增长19%,而美国需求同比小幅下滑低个位数(LSD),日本、韩国及阿联酋早期需求均显疲软。 2026财年第四季度(FQ4'26)前两个月(7-8月)总出货量(sell-in)为33.0百万部,占彭博一致预期58.2百万部的57%,低于60%的历史均值水平;两月零售收入合计292亿美元,占一致预期562亿美元的52%(历史均值58%),出货动能略逊于往期均值。 渠道库存方面,8月渠道库存月度微升1%至42.9百万部,但受月度零售量环比下滑12%影响,库存周数上升至12.0周。 供应链方面,台积电上调2026年营收指引至略高于40%,AI需求超出产能有效对冲智能手机低迷;高通则面临苹果自研替代及安卓受内存涨价承压的双重挑战。
主要观点
- 8月全球iPhone零售额同比增长13%,实现量价齐升,且所有市场均录得正增长,尤以日本与除中国外亚太地区最为强劲。
- iPhone 17完整周期累计出货量大幅优于前代,9月至次年8月累计销量较iPhone 16系列高出18%,完整发布年销量达173.9百万部。
- iPhone 18 Pro与Pro Max在各地区上市初期表现分化:中国首周销量同比增长12%居榜首,印度3天销量增长19%;而美国需求同比小幅下滑低个位数,日本、韩国及阿联酋初期需求较弱。
- 2026财年第四季度前两月(7-8月)跟踪数据略低于预期,出货量33.0百万部仅达一致预期58.2百万部的57%,低于历史均值60%。
- 8月渠道库存周数升至12.0周,主要受月度零售销量环比下降12%影响,而非实际库存绝对量大幅积压。
- 台积电N3P制程近期出货量因iPhone 17e表现疲软与取消Plus版本而回落至接近N3E水平,但台积电已将2026年营收增长指引上调至略高于40%。
- 8月iPhone平均DRAM搭载量为9.6GB,同比增长27%;iPhone 18 Pro/Duo虽维持12GB容量,但总线位宽从64-bit拓展至96-bit使带宽提升50%。
- 高通面临苹果自研芯片导入导致采购规模大幅缩减,以及内存价格上涨压制安卓手机出货的双重负面压力。
论述逻辑
- 数据监测显示8月全球iPhone零售额同比增长13%,量价齐增,印证iPhone 17强劲周期支撑。
- 新品首周反馈展现区域分化:中国(+12% YoY)与印度(+19% YoY)需求高涨,但美国及日韩阿联酋出现需求疲软迹象,使得iPhone 18初期全貌偏喜忧参半。
- 结合FQ4前两月仅完成出货预期57%与库存周数攀升至12.0周,推导出近期基础版缺失虽造成出货拖累,但后续高阶混配与未来周期将成为关键支撑。
关键展望
- iPhone 18基础款预计将于2027年春季(1H27)发布,后续2027年下半年(2H27)将迎来20周年纪念款iPhone阵容,有望提振投资者情绪并支撑供应链估值。
- 预计2026年全智能手机行业DRAM搭载量增速约为~7%,受内存短缺和价格大幅上涨影响,中低端机型出货量面临缩减风险。
- 索尼CIS业务短期受18系列支撑好于预期,但面临来自三星份额被侵蚀的主要长期逆风风险。
推荐标的
- 高通(QCOM):评级为市场表现(Market-Perform),目标价165美元;业务多元化切实推进,但需先消化智能手机内存动态变化、利润率及苹果自研替代等近期逆风。
- 博通(AVGO):评级为跑赢大盘(Outperform),目标价575美元;2026年强劲的AI发展轨迹有望加速延续至2027年及以后,得益于软件业务、资本运作、卓越的利润率与自由现金流表现。
关键图表
图1. 完整发售年度的售出量(百万部)——iPhone 17与以往周期对比

图2. 全球平均售价(ASP)同比变化百分比

图3. 前2个季度收入(售出ASP×售入量)占实际报告收入的百分比

图4. 全球售入与售出对比(百万部)

图5. 渠道库存(百万部)

图6. 对iPhone移动处理器的类似对比显示,疲软主要来自A19,而用于Pro机型的A19 Pro仍具韧性
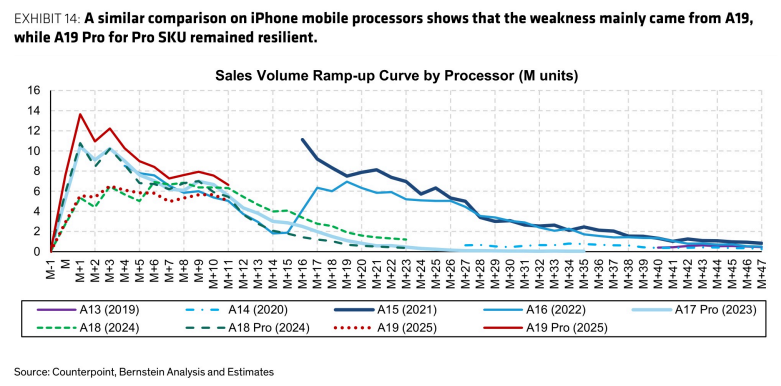
图7. iPhone 18 Pro和Duo也将配备12GB DRAM

图8. 8月每部手机平均DRAM容量环比持平于9.6GB,但同比仍大幅增长27%

图9. 日本iPhone收入、销量与ASP

图10. 售出量(百万部,售出口径)
