高盛 中国经济活动与政策追踪
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛本期中国经济活动与政策追踪改为每周发布,以紧密跟踪能源价格供给冲击对中国经济活动的影响,并因国庆假期(10 月 1-7 日)注明部分数据未更新至最新。 消费与出行端,30 城新房日均成交过去一周基本持平且低于去年同期(10 月 1 日同比 -30.9%),16 城二手房成交回落(同比 -32.1%),国内航线客运航班量回升(同比 +1.1%),主要城市交通拥堵指数回落(同比 -12.4%);8 月 NBS 消费者信心小幅回升,Morning Consult 信心指数过去一周反弹。 生产端,钢铁需求 9 月 30 日同比 -10.2%、钢铁产量同比 -8.5%,沿海八省日耗煤 9 月 28 日同比 +8.5%,官方港口集装箱吞吐量过去一周回升。 在 9 月 PMI 强于预期后,高盛 Q3 GDP nowcast 上调至 4.2%。 财政进度方面,年初至今地方政府专项债发行 RMB 3.52tn、完成年度额度 80.0%,政府债发行 RMB8.81tn、完成年度额度 74%。 政策面,7 月底以来宽松密集加码:9 月 29 日 MOF、PBOC、NFRA 联合推出全国性房贷利息补贴政策并于 10 月 1 日生效,9 月 28 日国常会讨论增量宽松以实现全年增长目标,9 月 30 日拨付第四批也是最后一批 RMB 62.5bn 消费品以旧换新资金。 货币与汇率方面,银行间回购利率锚定 OMO 目标,人民币上周对美元和 CFETS 篮子升值,高盛 nowcast 显示中国石油需求最新读数维持在 16.9mb/d。
主要观点
- 追踪频率改为周度:为紧密跟踪能源价格供给冲击对中国经济活动的影响,高盛本追踪改为每周发布;因国庆假期(10 月 1-7 日)部分数据未更新至最新。
- 新房成交仍弱:30 城新房日均成交过去一周基本持平且低于去年同期,10 月 1 日同比 -30.9%。
- 二手房成交回落:16 城二手房日均成交过去一周下降且低于去年同期,10 月 1 日同比 -32.1%。
- 出行分化:国内航线客运航班量过去一周回升(同比 +1.1%),航班取消率过去一周下降(相对 2025 年同期差值 +1.2%),但主要城市交通拥堵指数过去一周回落(同比 -12.4%)。
- 消费信心与就业:8 月 NBS 消费者信心小幅回升,Morning Consult 消费者信心过去一周反弹;9 月各 PMI 就业分项加权值大致持平。
- GDP nowcast 上调:9 月 PMI 强于预期后,高盛 Q3 GDP nowcast 上调至 4.2%。
- 钢铁涨跌互现:钢铁需求过去一周小幅回落(9 月 30 日同比 -10.2%),钢铁产量过去一周小幅回升(9 月 30 日同比 -8.5%)。
- 煤炭消耗高于去年同期:沿海八省日耗煤过去一周大致持平且高于去年同期,9 月 28 日同比 +8.5%。
- 财政发行进度:年初至今地方政府专项债发行 RMB 3.52tn、完成年度额度 80.0%,与去年同期差距收窄;政府债发行 RMB8.81tn、完成年度额度 74%。
- 其他宏观活动:2026 年 Q3 全国和地方层面反腐代理指标均回落但仍处高位;官方港口集装箱吞吐量过去一周回升;20 大港口离港船舶货运量过去一周下降(10 月 1 日同比 -1.6%);高盛 nowcast 显示中国石油需求最新读数维持在 16.9mb/d。
- 货币市场与汇率:银行间回购利率锚定 7 天逆回购 OMO 目标附近,隔夜回购利率低于 7 天 OMO 利率;人民币上周对美元和 CFETS 篮子升值,USDCNY 中间价隐含逆周期因子过去一周回落。
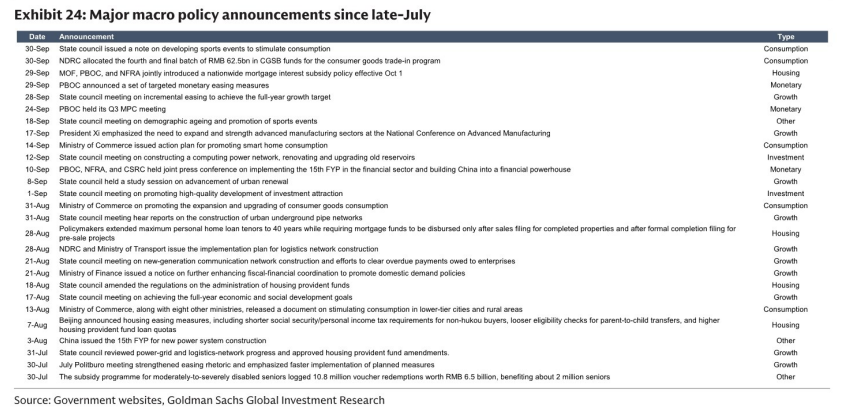
- 7 月底以来政策密集加码:9 月 29 日 MOF、PBOC、NFRA 联合推出全国性房贷利息补贴政策(10 月 1 日生效),9 月 28 日国常会讨论增量宽松以实现全年增长目标,9 月 30 日 NORC 拨付第四批也是最后一批 RMB 62.5bn 消费品以旧换新资金,8 月 26 日个人住房贷款最长期限延至 40 年。
论述逻辑
- 能源价格供给冲击 → 将追踪提升为每周发布 → 按四组高频指标逐项检视:消费与出行(新房成交同比 -30.9%、二手房 -32.1% 仍弱,航班 +1.1% 回升、拥堵 -12.4% 回落、消费者信心反弹)→ 生产与投资(钢铁需求 -10.2%、产量 -8.5%、沿海耗煤 +8.5%,专项债完成年度额度 80.0%、政府债完成 74%)→ 其他宏观(反腐指标回落仍高、港口集装箱吞吐回升、离港船舶货运 -1.6%、石油需求 16.9mb/d)→ 市场与政策(回购利率锚定 OMO 目标、人民币对美元和 CFETS 篮子升值、7 月底以来增量宽松与房贷利息补贴等政策密集落地)→ 9 月 PMI 强于预期 → Q3 GDP nowcast 上调至 4.2%。
关键展望
- 高盛 Q3 GDP nowcast(预测值)上调至 4.2%,为后续验证经济动能的关键节点。
- 9 月 29 日推出的全国性房贷利息补贴政策于 10 月 1 日生效,是楼市与消费端的政策观察点。
- 9 月 28 日国常会讨论以增量宽松实现全年增长目标,指向后续增量政策落地。
- 因国庆假期(10 月 1-7 日)部分数据未更新至最新,假期后数据将陆续补齐;本追踪此后每周发布。
推荐标的
- 报告未明确给出推荐标的;本篇为宏观经济高频数据追踪,未涉及个股评级或目标价。
关键图表
图1. 30城房地产日均成交面积过去一周持平,低于去年同期水平
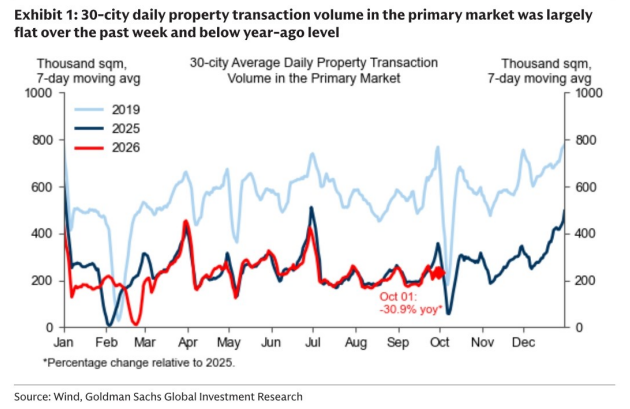
图2. 中国国内航线客运航班量上周有所上升

图3. 交通拥堵程度过去一周有所下降
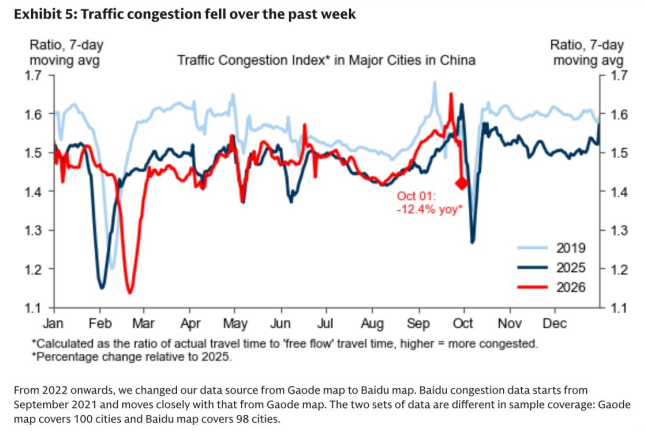
图4. 硫酸价格上周小幅下跌,甲醇价格小幅上涨

图5. 中国钢铁需求过去一周小幅下降
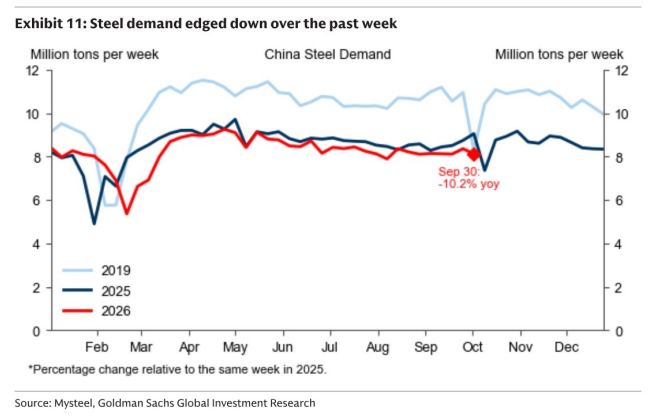
图6. 年初至今地方政府专项债已发行3.52万亿元,与去年同期的差距收窄
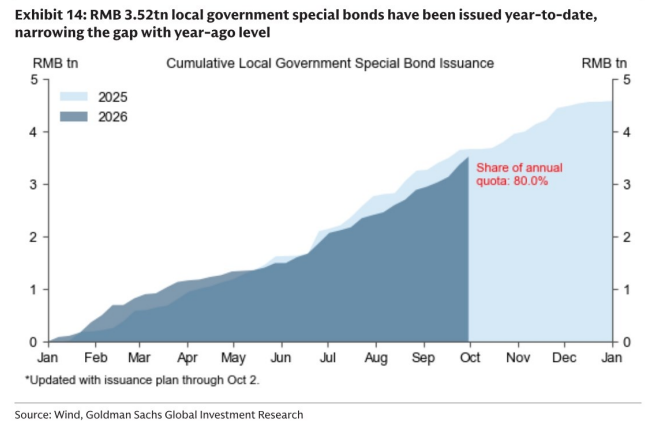
图7. 2026年三季度反腐指标在中央和地方层面均小幅下降,但仍处于高位
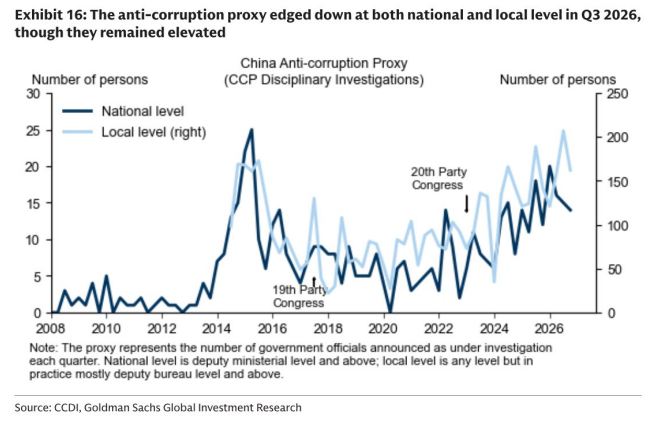
图8. 20大港口离港船舶货运量过去一周有所下降
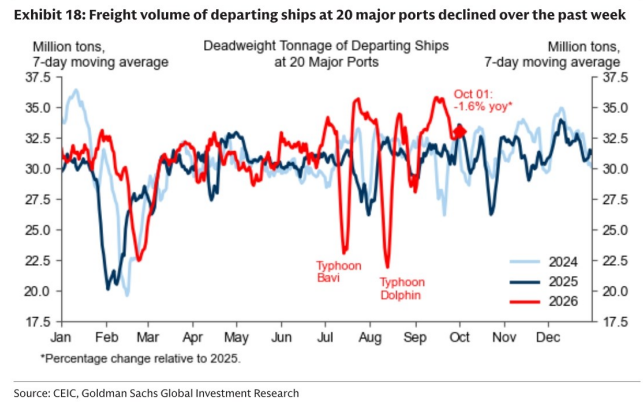
图9. 银行间回购利率稳定锚定在OMO目标附近
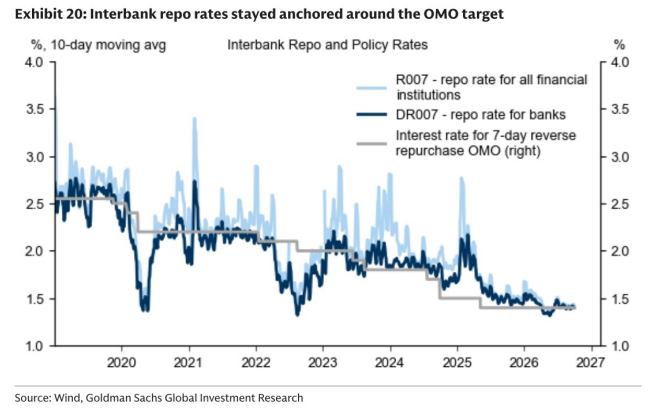
图10. 人民币兑美元及CFETS篮子上周升值
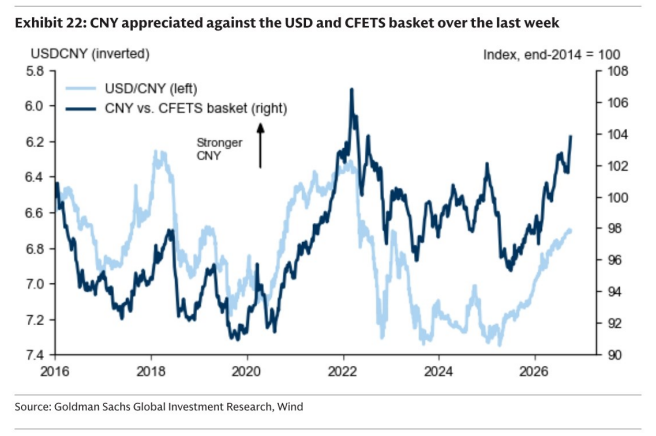
图11. 7月下旬以来的主要宏观政策公告