花旗 亚洲航运:这投入资本回报率竞争者–启动湾海首选,RCL 买入,HMM 在中性;下调评级中远永青,阳明变为中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗维持对集装箱航运业的正面看法:西方经济体补库将继续驱动 2H26E 需求,即便 2027-28E 年均约 2% 的新增总运力进场,行业运价仍有望守住净利盈亏平衡之上。 台风 Dolphin 令中国港口拥堵升至五年高位,RCL 预计拥堵将延续至 2026 年底,Hapag-Lloyd 则称目前无迹象显示 2027 年需求增长会明显低于 2026 年。 报告将 2026-27E CCFI 预测上调 21% 至 1,378/1,171(年初至今为 1,387),并引入 2028E 1,112,隐含覆盖的六家亚太航商 FY26/27/28E 核心 ROE 为 10%/8%/5%,盈利同比 +3%/-20%/-35%。 花旗提出 ROIC 竞争者框架,预计长荣海运、中远海控与万海 2026-28E 平均 ROE 达 10%,较 HMM、阳明、RCL 的 6% 高出约 4 个百分点。 评级动作:首予万海(2615 TT)行业首选买入评级(目标价 NT$141),首予 RCL(RCL TB)买入(目标价 Bt60);将中远海控、长荣、阳明下调至中性,目标价分别上调至 HK$17.4、NT$253、NT$70;首予 HMM(011200 KS)中性(目标价 KRW22,668)。 估值对比表另给出 Maersk、ZIM 中性评级(目标价 DKK20,866、USD2.9)及 Hapag-Lloyd 卖出评级(目标价 EUR115)。
主要观点
- 花旗维持行业正面观点:西方补库驱动 2H26E 需求,即便 2027-28E 年均约 2% 的新增总运力进场,行业仍可将运价维持在净利盈亏平衡之上。
- 上调运价预测:2026-27E CCFI 上调 21% 至 1,378/1,171(年初至今 1,387),引入 2028E 1,112;隐含六家亚太航商 FY26/27/28 核心 ROE 为 10%/8%/5%。
- ROIC 竞争者框架:预计 EMC(长荣)、CSH(中远海控)、WH(万海)2026-28E 平均 ROE 达 10%,对比 HMM、阳明、RCL 的 6%,领先约 4 个百分点;竞争优势来自规模、船队与航线匹配、跨周期船东成本管理和结构性优势市场。
- 行业结构与供给弹性:全球前 12 大航商(合计约 88% 份额)几乎全部在扩张运力,而五年前仅一半在扩张;逾 14% 的全球船舶船龄超 20 年(已折旧完、无抵押),为供给管理提供灵活性;市场担心的苏伊士全面复航也仅会注入约 7% 有效运力。
- 拥堵与需求信号:台风 Dolphin 令中国港口拥堵升至五年高位(Linerlytica 8 月 10 日),RCL 预计将延续至 2026 年底;Hapag-Lloyd 估计 1H26 行业运量约增长 7%,并预计东西向航线增长未来 12-18 个月维持在当前水平附近。
- 造船产能瓶颈:Premier Alliance 的 18k+ TEU 船仅 24 艘,远低于 Ocean Alliance 的 81 艘、MSC 的 56 艘和 Gemini 的 49 艘(截至 26 年 6 月);全球最大集装箱船厂扬子江确认下一交付档期为 2030 年,制约 Premier Alliance 扩张。
- 成本与网络优势:EMC/CSH(Ocean Alliance)15K+ TEU 船占比约为亚欧航线的 1.3 倍,带来规模与单位成本优势;两者单箱总成本较阳明低约 10%;万海 2027E 将部署 12 艘 15K+ TEU 新船至非洲、南亚等成长市场,其运力较阳明低约 20% 但核心利润约为阳明的两倍。
- 首予万海(2615 TT)买入并为行业首选:净现金、1x 2027E PBV 对应 12% ROE,估值不充分;目标价 NT$141 基于 1.2x 2027E PBV,现价 NT$124.5。
- 首予 RCL(RCL TB)买入:0.6x 2027E PBV 对应 8% ROE,目标价 Bt60 基于 0.8x 2027E PBV;RCL 订单/现有运力比高达 134%,2025-28E 运量 CAGR 15% 为覆盖六家最高,HMM 最低为 6%。
- 下调中远海控、长荣至中性:两者股价自 1 月以来含分红回报分别约 31% 和 42%,0.9x 2027E PBV 相对 9% ROE 已充分定价;目标价仍上调至 HK$17.4 和 NT$253(长荣现价 NT$251.5)。
- 下调阳明至中性(目标价上调至 NT$70,基于 0.7x 2027E PBV;YTD 总回报约 18%,0.64x 2027E PBV 对 4% ROE);首予 HMM 中性:净现金但 0.7x 2027E PBV 对 4% ROE 估值已满,花旗盈利预测较市场一致预期低 6%;HMM 到 2030E 拟投资 29 万亿韩元(年均约 5.8 万亿 vs 2026-28E 年均 EBITDA 约 2.2 万亿,约 2.6 倍或更高),潜在负 FCF 可能拖累股价。
- 盈利与股东回报:六家亚太航商 2026-28E 盈利同比 +3%/-20%/-35%;中远海控 2025-27E 分红政策为合并净利的 30-50%,并公告拟回购至多 10% 股本,2026E 每股净现金 HK$7.9,被视作资本回报概率最高的标的。
论述逻辑
- 运价假设隐含六家亚太航商核心 ROE 由 FY26 的 10% 逐年回落至 FY28 的 5% → 在盈利正常化周期中,以 ROIC 能力区分公司(规模、船队与航线匹配、跨周期船东成本管理、结构性优势市场)→ 长荣、中远海控、万海为 ROIC 竞争者,2026-28E 平均 ROE 10%,对比 HMM、阳明、RCL 的 6%。
关键展望
- 花旗在 2027E 假设苏伊士复航,因亚欧与中东航线自 2024 年起受益于苏伊士绕行,复航后运价将出现不成比例的回落。
- Hapag-Lloyd 目前无迹象显示 2027 年需求增长会明显低于 2026 年;其预计东西向(East-West)航线增长未来 12-18 个月维持在当前水平附近。
- RCL 在 8 月 17 日反向路演中表示,中国港口拥堵可能延续至 2026 年底维持高位。
- 万海情景分析:牛市 NT$254(2027E 运价较基准高 20%、约 20% ROE、市场愿付 2x 2027E PBV);基准 NT$141(12% 2027E 核心 ROE、1.2x PBV);熊市 NT$54(2026E 运价同比 -50%、核心 ROE -11%、0.5x 2026E PBV,下行 57%)。
- HMM 2030 战略拟到 2030E 投资 29 万亿韩元(年均约 5.8 万亿韩元,为 2026-28E 年均 EBITDA 约 2.2 万亿韩元的 2.6 倍或更高),战略方向正确但潜在负 FCF 与订单缺口可能拖累股价。
- 顶级船厂产能约束持续:全球最大集装箱船厂扬子江确认下一交付档期为 2030 年,且头部船厂口径一致,短期扩张空间受限。
- 长荣主要下行风险包括:44% 现有运力(截至 25 年 12 月)的新船订单交付至更弱的运价环境、以及红海/苏伊士更快正常化释放有效运力压制运费。
推荐标的
- 万海航运 Wan Hai(2615 TT):买入,行业首选;目标价 NT$141(基于 1.2x 2027E PBV 对 12% 核心 ROE);净现金、现价约 1x 2027E PBV,估值未充分。
- Regional Container Lines(RCL TB):买入;目标价 Bt60(基于 0.8x 2027E PBV 对 8% ROE);2025-28E 运量 CAGR 15% 为覆盖六家最快,订单/运力比 134%。
- 长荣海运 Evergreen Marine(2603 TT):下调至中性;目标价上调至 NT$253(0.9x 2027E PBV 对 9% 核心 ROE);现价 NT$251.5,1 月以来含分红回报约 42%。
- 中远海控 COSCO Shipping Holdings(1919 HK):下调至中性;目标价上调至 HK$17.4(0.9x 2027E PBV 对 9% ROE);2025-27E 分红政策为净利 30-50%、拟回购至多 10% 股本、2026E 每股净现金 HK$7.9,资本回报概率最高。
- 阳明海运 Yang Ming(2609 TT):下调至中性;目标价上调至 NT$70(基于 0.7x 2027E PBV,为 2023 年 0.5x 谷底与 2010-19 疫前 0.9x 谷底均值);YTD 总回报约 18%。
- HMM(011200 KS):首予中性;目标价 KRW22,668(现价 KRW21,600);净现金但 0.7x 2027E PBV 对 4% ROE 估值已满,花旗盈利预测较市场一致预期低 6%。
- 马士基 Maersk(MAERSK-B DC):中性;目标价 DKK20,866(现价 DKK21,620)。
- ZIM(ZIM US):中性;目标价 USD2.9(现价 USD2.0)。
- 赫伯罗特 Hapag-Lloyd(HLAG GR):卖出;目标价 EUR115(现价 EUR137.1)。
关键图表
图1. 预计中东/印度次大陆部署的百万TEU运力
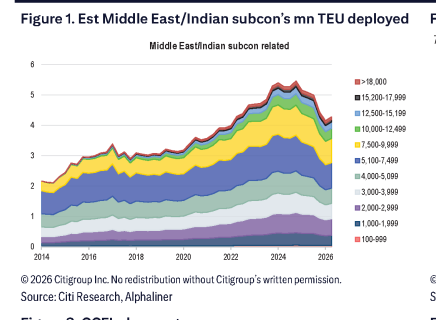
图2. 集装箱行业闲置率

图3. 远东-北美运力份额 - 2020年12月

图4. 指数与集装箱班轮公司核心净资产收益率对比

图5. 集装箱船计划交付量

图6. WCI:跨太平洋航线(美元/TEU)

图7. 万海——自由现金流、资本开支与负债比率

图8. 区域集装箱班轮公司——主要股东
