摩根大通 汇丰与渣打:第三季度展望思考:势头延续,高利率提供支撑但限制了汇丰的回购
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
在汇丰(10月27日)与渣打(10月28日)公布3Q业绩前,摩根大通依据其经济学家观点上调利率假设:美国利率年底见顶4.25%,1M HIBOR三季度均值277bps、季末300bps(2Q均值258bps),FY27/28E美国利率假设425bps/400bps、1M HIBOR 325bps/325bps。 汇丰FY27E EPS上调1%,3Q Banking NII预测c$11.9bn、FY26E c$46.9bn(指引>$46bn),管理层可能将指引上调至c$47bn;但1H26美国5年期收益率上升50bps已造成$1.3bn税前FVOCI亏损,3Q收益率再动c80bps假设带来c$2bn税前亏损并拖累CET1(JPMe 22bps),因此预计3Q回购折中缩至$1bn以守住14-14.5%的CET1目标区间。 渣打EPS变动有限,年化正经营杠杆推动FY26E CIR降至56.7%,预计总收入指引增速上调至c7%(集团5-7%区间顶端)、对应成本基数$13.4bn,3Q财富收入+17% y/y、净新增资金$14bn。 两家银行均未观察到中国收紧对资金流或新客获取的影响,香港8月体系贷款增速升至+8.4% y/y、存款+10% y/y。 摩根大通偏好渣打(OW,现价2,151p,目标价2,470p,8.8x PE、ROTE 16.1% 28E)胜于汇丰(N,现价1,408p,目标价1,450p,9.2x PE、ROTE 18.7% 28E),两者均受益于亚洲财富与资本市场开放的结构性主题。
主要观点
- 利率假设更新支撑息差:美国利率年底见顶4.25%,1M HIBOR三季度均值277bps、季末300bps(2Q均值258bps);JPMe假设FY27/28E美国利率425bps/400bps、1M HIBOR 325bps/325bps,渣打货币加权利率曲线350bps/325bps,均仍低于远期曲线。
- 汇丰FY27E EPS上调1%(上半年增加对冲后利率敏感度下降),其余年份不变;预计管理层可能将FY26E Banking NII指引上调至c$47bn(JPMe $46.9bn、与共识一致),代价是回购折中至$1bn。
- 汇丰3Q Banking NII预测c$11.9bn(与共识一致),FY26E c$46.9bn(指引>$46bn、共识$46.9bn);中期27/28E Banking NII增长c5%/3%,但HKD利率敏感度下降,处置与存款迁移部分抵消。
- 高收益率限制汇丰3Q回购至$1bn:1H26美国5年期收益率上升50bps已造成$1.3bn税前FVOCI亏损;3Q收益率变动c80bps,假设c$2bn税前亏损,拖累TNAV与CET1(JPMe 22bps);$1bn回购是CET1(JPMe 13.9% vs 目标区间14-14.5%)与回购波动之间的折中。
- 渣打EPS变动有限,NII小幅上升被更高成本抵消,年化正经营杠杆推动FY26E CIR降至56.7%;预计总收入指引增速上调至c7% FY26E(集团5-7%区间顶端),财富与金融市场动能强劲,对应更高成本基数$13.4bn。
- 渣打FY26E NII维持+3%增长,3Q NII环比大致持平(受处置与存款迁移影响);两家银行客户活动未见放缓,体系存贷款数据趋势良好。
- 财富管理mid-teens%增长延续、中国收紧迄今影响有限:渣打3Q财富收入+17% y/y,净新增资金$14bn(+5% y/y)其中$9bn为财富资产,投资利润率降至125bps(2Q 138bps)反映风险情绪下降;汇丰财富收入+9% y/y(剔除3Q25精算调整的underlying口径+16% y/y),7-8月新客获取与1H平均水平相当。
- 市场收入强劲、银行业务动能放缓:渣打管理层形容3Q市场收入'encouraging',Flow收入+12% y/y(略高于长期10% CAGR);episodic收入预计+33% y/y(环比-25%);Banking收入+3% y/y,低于1H26的+20% y/y。
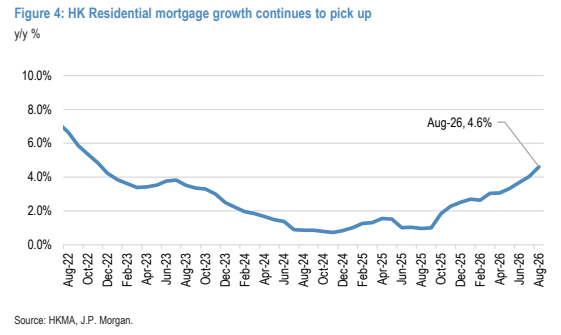
- 香港体系数据向好:8月贷款增速+8.4% y/y(7月+7.7%),其中本地贷款+7.1% y/y、境外使用贷款+12.5% y/y;按揭+4.6% y/y(7月+4.0%),新贷款中固息按揭占比升至c37%(2025年均约c2%);8月存款+10% y/y、存款结构大致稳定。
- 3Q量化预测:汇丰3Q26e Banking NII $11,937mn(共识$11,889mn)、clean pretax $10,110mn、CET1 13.9%、SBB $1,000mn;渣打3Q26E NII $2,867mn、收入$5,503mn、CET1 13.7%;汇丰10月27日、渣打10月28日公布业绩。
- 渣打投资论点:JPMe EPS +19% CAGR 25-28E、c9x PE 28E估值;收入CAGR +6.9% 25-28E、CIR降至c57% 28E(30E前企业职能部门裁员>15%、28E人均收入提升c20%);ROTE >15% 28E(JPMe 16.1%);SOTP估值(CCIB 9.5x P/E、CPBB 10.5x P/E、13.0%以上超额资本按1x)得出Dec-27目标价2,470p。
- 风险提示:监管方面包括Basel 4、BoE压力测试/CCAR表现、资本制度变化等;渣打另面临EM宏观(放缓、通胀、EM货币贬值)、拨备维持正常化水平的不确定性及英国PRA监管变化风险。
论述逻辑
- 美国利率年底见顶4.25%、1M HIBOR三季度均值277bps且季末300bps → 高利率环境支撑两家银行NII(汇丰3Q Banking NII c$11.9bn、FY26E c$46.9bn、27/28E增长c5%/3%;渣打FY26E NII +3%)→ 但美国5年期收益率上行(1H26 +50bps已造成$1.3bn税前FVOCI亏损,3Q变动c80bps假设c$2bn税前亏损)侵蚀TNAV与CET1(JPMe 22bps)→ 汇丰须在CET1贴近14-14.5%目标区间(JPMe 13.9%)与回购之间平衡,3Q回购折中至$1bn → 渣打NII小幅上升被成本抵消,但年化正经营杠杆推动CIR降至56.7% FY26E,财富与市场动能有望令收入指引上调至5-7%区间顶端c7%(成本基数$13.4bn)→ 两行均未观察到中国收紧对资金流与新客获取的影响(汇丰7-8月新客获取与1H平均相当、渣打净新增资金$14bn),香港体系贷款8月+8.4% y/y佐证 → 亚洲财富与资本市场开放为中期EPS提供上行空间 → 据此偏好渣打(OW,2,470p,8.8x PE、ROTE 16.1% 28E)胜于汇丰(N,1,450p,9.2x PE、ROTE 18.7% 28E)。
关键展望
- 业绩验证窗口:汇丰2026年10月27日、渣打2026年10月28日公布三季度业绩。
- 汇丰管理层可能将FY26E Banking NII指引上调至c$47bn(JPMe $46.9bn、与共识一致)。
- 渣打FY26E总收入指引增速有望上调至c7%(集团5-7%区间顶端),对应更高成本基数$13.4bn。
- 利率路径假设:JPMe假设美国利率年底见顶4.25%,FY27/28E为425bps/400bps、1M HIBOR 325bps/325bps,均低于远期曲线。
- 汇丰3Q回购$1bn、CET1 JPMe 13.9%(目标区间14-14.5%),FVOCI 3Q假设c$2bn税前亏损拖累TNAV与CET1(JPMe 22bps)。
- 渣打中期轨迹:CIR降至c57% 28E、ROTE >15% 28E(JPMe 16.1%)、30E前企业职能部门裁员>15%、28E人均收入提升c20%。
- 风险点:Basel 4、BoE压力测试/CCAR、资本制度变化;渣打的EM宏观放缓、通胀与货币贬值、拨备及英国监管不确定性。
推荐标的
- Standard Chartered(STAN LN):OW(增持),现价2,151p,Dec-27目标价2,470p;8.8x PE、1.3x PTNAV对应ROTE 16.1% 28E;理由:EPS +19% CAGR 25-28E、年化正经营杠杆推动CIR降至56.7% FY26E、财富与市场收入动能强劲、受益亚洲财富与资本市场开放。
- HSBC Holdings plc(HSBA LN):N(中性),现价1,408p,Dec-27目标价1,450p;9.2x PE、1.6x PTNAV对应ROTE 18.7% 28E;FY27E EPS上调1%,但3Q回购因FVOCI亏损拖累CET1而折中缩至$1bn。
关键图表
图1. 香港存款增长保持约10%的强劲水平,存款结构稳定
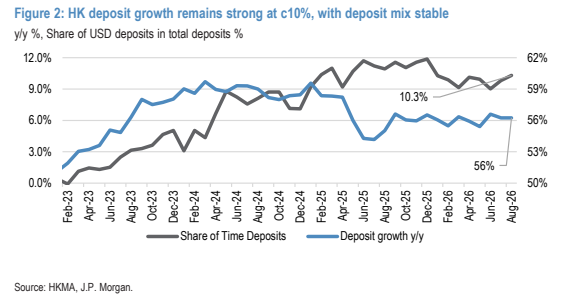
图2. 香港贷款增长复苏,同比约8%,由本地贷款及在香港以外使用贷款共同推动
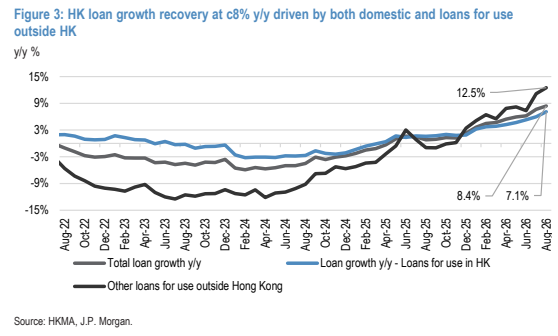
图3. 香港住宅按揭增长持续回升