高盛:六福集团(0590.HK):FY27一季度同店销售增长如期强劲,但门店关闭节奏快于预期;中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
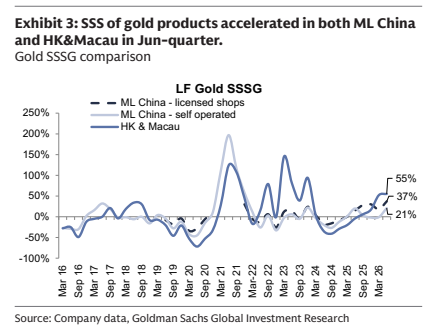
六福集团公布截至 6 月季度的 2027 财年首季经营数据,同店销售增长整体符合高盛预期,其中香港及澳门增长 41%,中国内地增长超过 20%,内地自营店增长 16%。 管理层称内地 6 月增速较强劲的 5 月放缓,高盛认为可能与折扣减少、以旧换新纪律趋严及需求转向港澳有关。 按品类看,按克计价产品表现更强,定价产品在集团层面也录得双位数同店销售增长。 门店调整弱于预期:内地净关闭 150 家,高于上一季度的 71 家,并已达到高盛对 2027 财年上半年净关闭 150 家的估计;海外市场则净开 2 家。 高盛维持六福集团“中性”评级,12 个月目标价 HK$25.00,相对 HK$23.00 的报告价格对应 8.7% 上行空间。 报告同时提示周大福将于 7 月 23 日公布经营数据,预计内地和港澳同店销售均保持强劲,并以增长延续性及定价产品占比提升作为后续观察重点。
主要观点
- 2027 财年首季同店销售增长整体符合高盛预期,港澳明显领先中国内地。
- 中国内地自营店同店销售增长 16%,但管理层表示 6 月较强劲的 5 月有所减速。
- 高盛认为内地 6 月放缓可能源于折扣减少、以旧换新纪律加强,以及需求转向港澳市场。
- 按克计价产品继续跑赢,定价产品在集团层面也实现双位数同店销售增长。
- 中国内地季度净关店 150 家,高于上一季度的 71 家,并已达到高盛原先对上半财年的关店估计。
- 海外市场同期净开设 2 家门店,与内地收缩形成对照。
论述逻辑
- 首季港澳及内地同店销售强劲、按克计价产品领先 → 经营表现大致符合预期;但内地 6 月增速放缓且单季净关店已达到高盛上半年估计 → 销售复苏的持续性和门店收缩构成制约 → 因此高盛维持“中性”评级及 HK$25.00目标价。
关键展望
- 周大福将于 7 月 23 日公布 2027 财年首季经营数据,高盛预计内地和港澳同店销售均较强,且港澳表现更好。
- 周大福后续验证点包括增长能否延续至 2027 财年第二季度,以及定价产品占比提升策略的执行情况。
- 周大福管理层指引意味着中国内地同店销售将实现高个位数增长,定价产品占比小幅上升。
- 主要风险包括同店销售恢复快慢、租金成本削减进度、内地游客目的地偏好、中国旅游政策以及金价和汇率波动。
推荐标的
- 六福集团(0590.HK):高盛维持“中性”评级;报告价格 HK$23.00,12 个月目标价 HK$25.00,上行空间 8.7%。主要支撑是首季同店销售表现强劲,主要制约是关店数量超出预期及增长持续性仍待验证。
- 周大福珠宝集团:报告将其作为经营数据参照对象,预计首季内地与港澳同店销售强劲,但本报告未列出其评级、价格或目标价。
关键图表
图1. 中国大陆市场6月季度同店销售增长加速
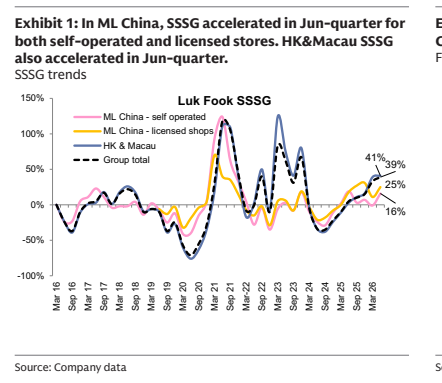
图2. 中国大陆及港澳市场6月季度定价首饰同店销售增长加速
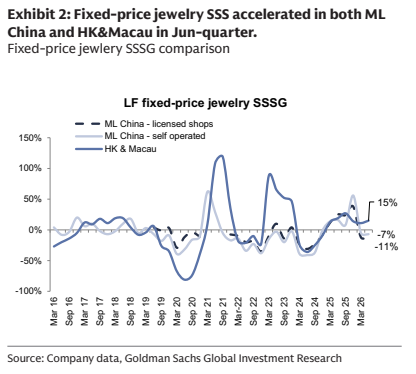
图3. 中国大陆市场黄金产品同店销售增长加速