开源证券 银行行业点评报告银行视角看房贷贴息及央行政策工具加码
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了9月29日出台的居民购房贷款贴息政策及央行结构性货币政策工具加码对银行业的影响。 贴息政策通过财政分担利息,在不损害银行净息差的前提下,边际拉动按揭贷款规模并改善资产质量,预计带动净新增按揭贷款0.17万亿元。 同时,PSL降息扩围及再贷款工具升级,旨在通过低成本资金引导信贷投放至基建、科创及小微领域。 尽管政策对信贷总量有托底作用,但短期内传导至实际信贷增量的效果有限。 报告维持行业“看好”评级,建议关注国有大行及项目储备充足的区域城商行。
主要观点
- 财政贴息政策预计覆盖房贷规模0.87万亿元,带动净新增按揭贷款0.17万亿元。
- 贴息政策由财政承担,对银行净息差影响中性偏正面。
- 贴息政策有助于缓解银行逾期率和不良率压力。
- PSL利率下调至1.5%,扩围至“六张网”建设,预计撬动8万亿至11万亿元总投资。
- 科创技改再贷款额度增至1.4万亿元,支持比例提至100%。
- 政策红利优先利好国有大行及项目储备丰富的区域城商行。
论述逻辑
- 财政贴息政策通过降低居民付息成本,在不损害银行息差的前提下,边际刺激按揭需求并改善资产质量 -> 结构性货币政策工具(PSL、再贷款)通过降低融资成本和提供资金支持,引导银行加大对基建、科创等重点领域的信贷投放 -> 政策红利优先兑现于具备客群与风控优势的国有大行及项目储备充足的区域城商行。
关键展望
- 预计2027年行业整体信贷投放规模将同比回暖。
- 贴息政策期限暂定一年,需警惕政策到期后的指标跳跃风险。
推荐标的
- 国有大型银行(工商银行、建设银行、农业银行):受益于PSL降息与科创再贷款政策红利。
- 区域城商行(杭州银行、成都银行):受益于属地项目储备丰富及融资对接效率。
关键图表
图1. 表 1: 929 财政贴息政策要点
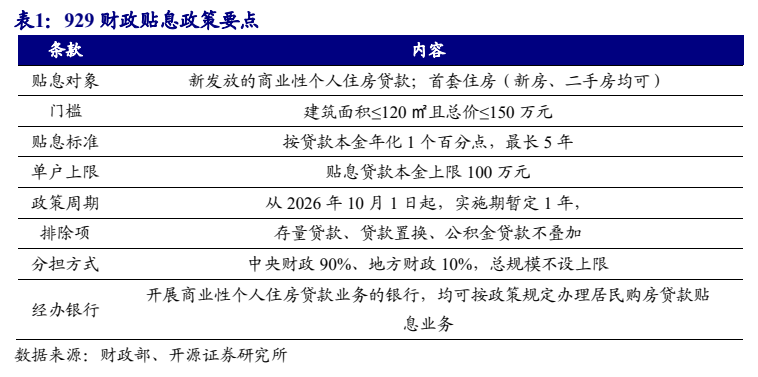
图2. 表 2: 我们测算政策约覆盖新增投放贷款规模为 0.87 万亿元,其中带动净新增规模 0.17 万亿元
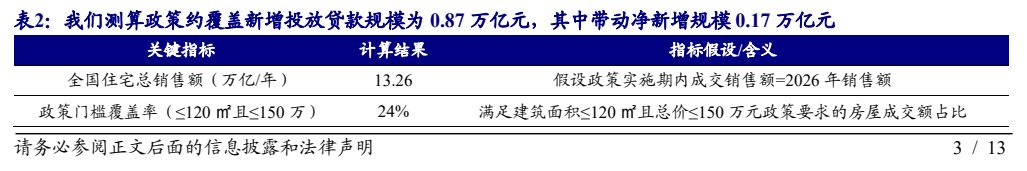
图3. 表 3: 贴息政策对二手房市场覆盖面更广

图4. 2026H1 上市银行逾期率整体抬升
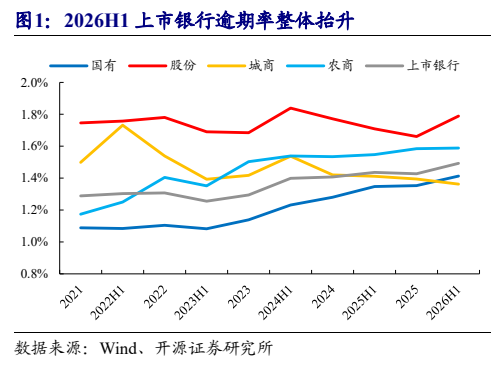
图5. 2026H1 上市银行零售不良率整体抬升

图6. 提前还贷叠加存量风险暴露,导致银行按揭不良率整体抬升
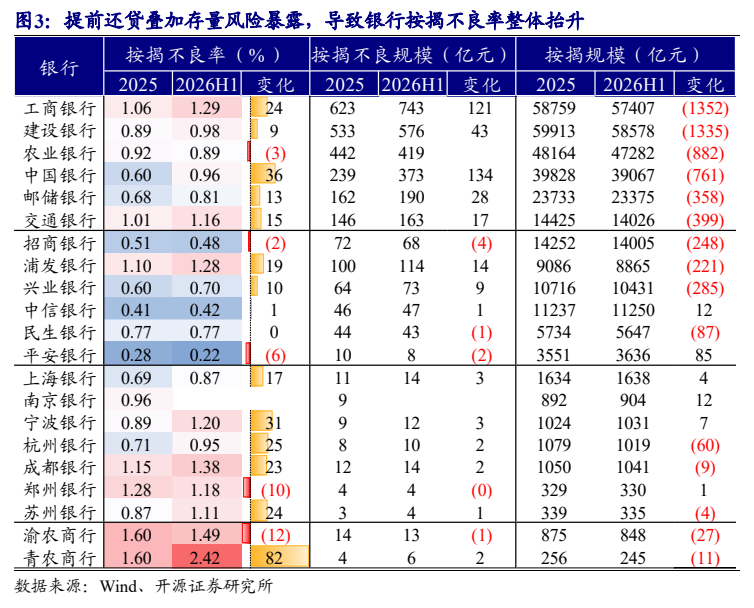
图7. PSL 降息后与政金债融资利率基本持平

图9. 表 5: 科创技改再贷款支持力度再升级

图10. 国有大行和头部股份行科创业务领先

图11. 上市城农商行仍有息差压力,且零售不良风险持续暴露

图12. 表 6: 受益标的一览
