高盛 吉利汽车(0175.HK)关键增长驱动力转向海外,拓展空间广阔:首次覆盖给予买入评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告首次覆盖吉利汽车(0175.HK)并给予买入评级,12个月DCF目标价HK$24,隐含52%上行空间。 核心判断是关键增长动力正转向海外:预计总销量从2025年的3.0mn增至2030E的5.4mn、跻身全球前五大车企,净利润从2025年Rmb17bn增至2030E的Rmb41bn,海外贡献占比从31%升至84%;其中海外销量从420k(2025)增至2.7mn(2030E),贡献占比从14%升至50%。 出口自2026年起实质加速,1H26海外销量474k、同比+158%,业务已覆盖59+国家和地区。 高盛的产品对比框架显示吉利车型在巴西/泰国/欧洲不同价格与车身细分排名Top3,叠加国内NEV市占率从2020年3%升至2025年12%的成功验证,以及收购Volvo(欧洲)/Proton(亚太)并与Mercedes/Renault/Ford合资带来的长期海外布局。 区别于市场的判断在于2026E-28E净利预测最高较Visible Alpha一致预期高10%,主要由最多6%更高的销量假设驱动。 财务上预测2026E-28E收入CAGR 19%、毛利CAGR 21%、净利CAGR 24%,毛利率从17.7%升至18.1%,营业利润率从2025年5.5%升至2028E的6.2%。 当前股价较历史平均12个月前瞻P/E低逾1个标准差、也低于海外OEM平均P/E,估值具吸引力;催化剂包括新车型发布/爬坡、月度交付、海外放量与季报。
主要观点
- 首次覆盖吉利汽车给予买入评级,12个月DCF目标价HK$24,隐含52%上行空间(高于中国出行科技板块平均的30%上行空间)。
- 海外扩张成为总量引擎:预计总销量从2025年3.0mn增至2030E的5.4mn、跻身全球前五大车企,净利润从2025年Rmb17bn增至2030E的Rmb41bn,海外贡献占比从31%升至84%。
- 海外销量预计从2025年的420k增至2030E的2.7mn,贡献占比从14%升至50%;出口自2026年起显著加速,1H26海外销量474k、同比+158%,全球布局覆盖59+国家和地区。
- 海外产品竞争力有据可依:按高盛产品对比框架,吉利车型在巴西/泰国/欧洲各价格与车身细分排名Top3(Xingyuan、Galaxy E5、Zeekr 7X在价格与尺寸上占优,Lynk&Co 08在D级SUV中更均衡);国内NEV市占率从2020年3%升至2025年12%提供验证,Volvo/Proton并购与Mercedes/Renault/Ford合资有助于管理本土市场以外的风险。
- 与市场不同之处:2026E-28E净利预测最高较Visible Alpha一致预期高10%,主要来自最高6%的销量假设差异,销量上行假设主要来自海外市场。
- 财务预测:2026E-28E收入CAGR 19%、毛利CAGR 21%(毛利率由17.7%升至18.1%)、净利CAGR 24%,营业利润率从2025年5.5%升至2028E的6.2%。
- 产品周期:2024年BYD有15款NEV车型而吉利仅4款;2025年起加速BEV出海(Galaxy E5 EV、Xingyuan EV、Zeekr 7X等),截至2Q26海外仅6款PHEV(Galaxy 1款、Lynk 3款、Zeekr 2款),大众市场PHEV(Xingyao 6/7/8、Galaxy A7/M7)仍有补齐空间;1H26新车型发布11款(1H25为3款)。
- 渠道与地理扩张:2024年9月台州宣言后推进全球资源整合(Lynk&Co与Volvo在欧洲共用促销与售后、借Volvo本地团队优化Zeekr定价落地);与BYD海外市场进入数量差距从2024/25年的14缩至2Q26的7,新进哈萨克斯坦、韩国、瑞士、南非、阿根廷、秘鲁等市场;Xingyuan/Galaxy E5/Starship 7海外月销仍比BYD对标车型低59%/26%/58%,但在中国的销量分别高138%/18%/38%,海外爬坡有空间。
- 本地化产能:吉利通过战略合作快速布局,2026E海外产能达530k(对比全部中国OEM合计2,654k);马来西亚目标2026E扩至260k(约占海外产能50%);2025年11月收购Renault do Brasil 26.4%股权、联合投资R$3.8bn(Rmb5.1bn)获得400k年产能,2H26起本地生产两款GEA架构新EV;西班牙与Ford在Valencia工厂合资以应对EU贸易政策不确定性。
- 国内龙头地位与技术追赶:1H26国内零售销量居所有OEM第一(NEV第二、ICE第三,CPCA口径);6M26乘用车市占12%居首、NEV市占12%仅次于BYD的21%;PHEV技术升级与领导者的时距从2021年的9个月缩至2024年的5个月,2026年9月23日发布智能充电技术,Lynk&Co 10样车10%充至70%/97%仅需4.5/8.7分钟。
- 估值与资本配置:DCF假设WACC 11.3%(RFR 7.0%、风险溢价3.5%)、永续增长1%;当前股价较历史平均12个月前瞻P/E低逾1个标准差,且低于海外OEM平均P/E;过去六年资本来源89%为经营现金流,投向capex 47%、R&D 27%、现金股息9%;给予M&A排名3,被收购概率低。
- 关键风险:行业需求恶化、价格竞争加剧(小米及与华为合作OEM等新进入者)、软件/ADAS差距扩大(Zeekr 007在2026年6月第二届中国智能驾驶大赛天津站城市NOA决赛11款量产车中排名第8)、多品牌重叠内耗(Galaxy vs Lynk&Co)、海外政策与运营不确定性(尤其作为主要扩张市场的欧洲,欧盟拟对中国PHEV征收关税)。
论述逻辑
- 出口加速(1H26海外销量474k、同比+158%)→ 高盛判断海外成为关键增长引擎 → 以产品对比框架(巴西/泰国/欧洲)验证吉利车型各细分排名Top3 → 叠加国内NEV市占率从3%(2020)到12%(2025)的份额提升验证、以及Volvo/Proton并购与Mercedes/Renault/Ford合资的全球布局 → 沿产品周期(加速BEV、补齐PHEV)、渠道协同与地理扩张(与BYD市场进入差距14→7)、本地化产能(马来西亚/巴西/西班牙,2026E海外产能530k)三条路径推出海外销量420k(2025)→2.7mn(2030E) → 进而得到总销量3.0mn→5.4mn、净利Rmb17bn→Rmb41bn及2026E-28E净利CAGR 24% → 结合股价较历史均值P/E低逾1个标准差、且低于海外OEM平均P/E → 得出首次覆盖买入、DCF目标价HK$24(WACC 11.3%、永续增长1%),并提示需求、竞争、软件差距、多品牌内耗与海外政策五类风险。
关键展望
- 催化剂:新车型发布/爬坡、月度交付、海外销量爬坡、季度业绩。
- 2030E量化目标:总销量5.4mn、净利润Rmb41bn、海外销量2.7mn(贡献占比50%)。
- 2026E-28E预测:收入CAGR 19%、毛利CAGR 21%、净利CAGR 24%;毛利率由17.7%升至18.1%,营业利润率由2025年5.5%升至2028E的6.2%。
- 巴西:2H26起雷诺工厂将本地生产并推出两款基于吉利GEA架构的新EV车型。
- 马来西亚:目标2026E本地产能扩至260k(约占海外产能的50%)。
- 快充技术路线:明年公司计划推出更多采用类似技术的BEV车型,并布局15k+智能充电站以缩小与BYD的差距。
- 关键下行风险:行业需求不及预期、市场价格竞争加剧、与行业领导者软件差距扩大、多品牌重叠导致内部销量蚕食、海外市场政策与运营风险。
推荐标的
- 吉利汽车(0175.HK):买入(首次覆盖),12个月目标价HK$24,基于DCF估值(WACC 11.3%、永续增长1%),隐含52%上行空间;理由:海外扩张驱动销量与净利高增长(2030E净利Rmb41bn、净利CAGR 24%),当前估值较历史均值与海外OEM平均P/E均有折让。
- 评级相对比较的覆盖宇宙(本报告未对下列公司单独给出评级):BYD Co. (A)、BYD Co. (H)、Fuyao Glass Industry Group (A)、Fuyao Glass Industry Group (H)、Guangzhou Automobile Group (A)、Guangzhou Automobile Group (H)、Hesai Group (ADR)、Hesai Group (H)、Li Auto Inc. (ADR)、Li Auto Inc. (H)、Minth Group、NIO Inc. (ADR)、NIO Inc. (H)、Ningbo Tuopu Group、SAIC Motor、XPeng Inc. (ADR)、XPeng Inc. (H)、Zhejiang Leapmotor Technology。
关键图表
图1. 吉利的海外扩张在2026年开始结出实质成果,增长加速且市场份额提升
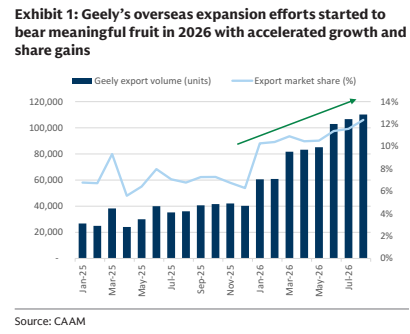
图2. 我们预测持续的海外扩张将推动利润率改善及24%的盈利复合年增长率
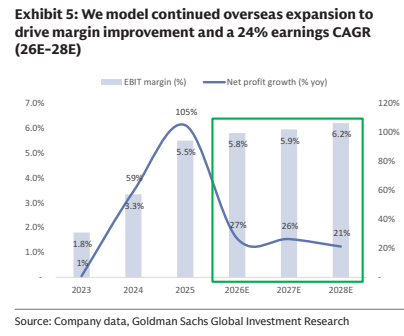
图3. 尽管在中高端市场与比亚迪旗鼓相当,我们认为在大众市场车型上仍有缩小差距的空间
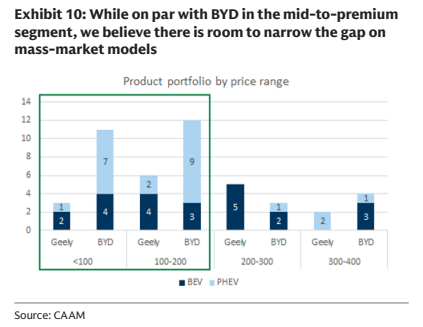
图4. 星舰7 PHEV销量爬坡对比宋Plus DM
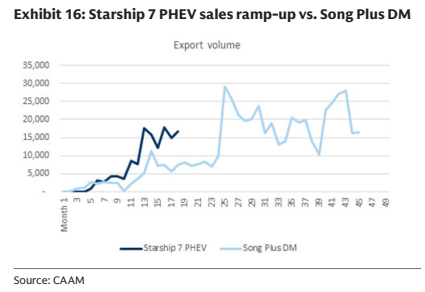
图5. 2026年上半年欧盟各国按动力类型划分的销量结构
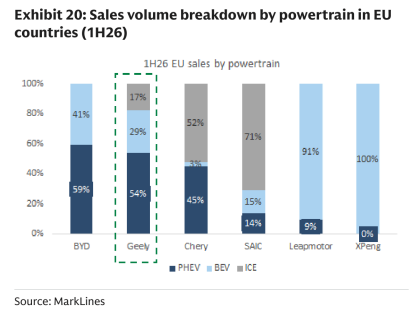
图6. PHEV技术对比

图7. 按品牌划分的国内销量贡献

图8. 吉利拥有强大的新车型储备和扎实的执行记录
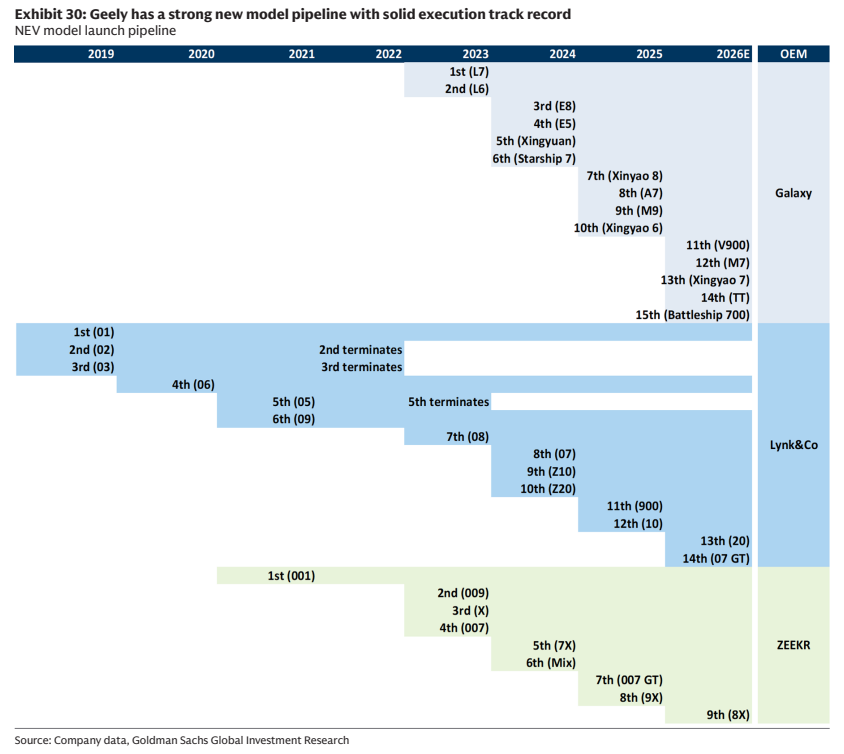
图9. 业务驱动因素分解——销量与平均售价
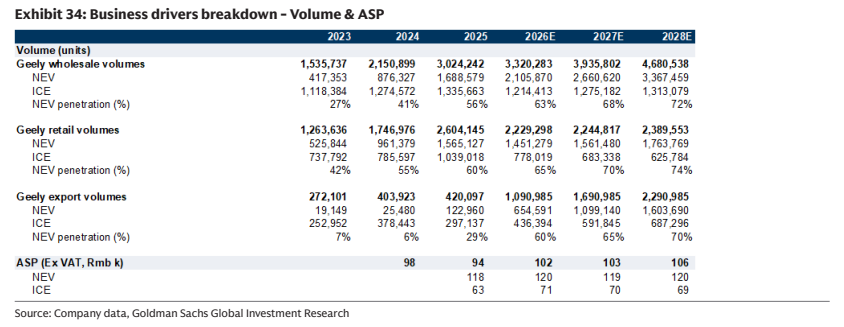
图10. GSe与市场一致预期对比
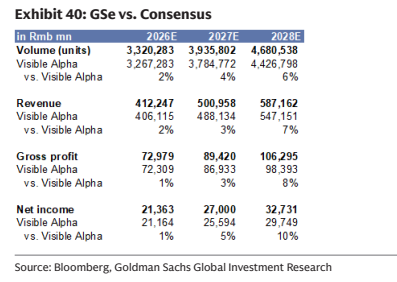
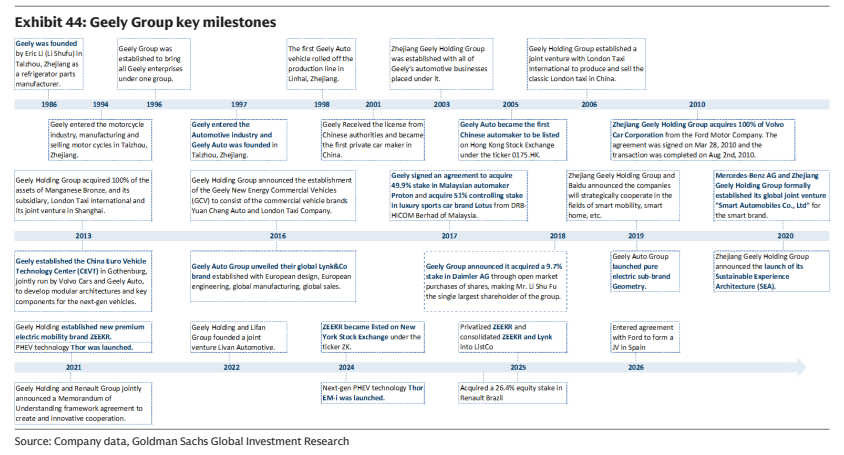
图11. 吉利集团关键里程碑