美银美国经济周报:4月FOMC将偏鹰派,年内仅剩2次降息且推迟至9-10月
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要:
美银预计美联储将在4月FOMC会议上坚定按兵不动。伊朗战争带来的通胀上行风险尚未消散,劳动力数据有所改善。最大的悬念在于声明中的前瞻指引措辞是否会暗示政策风险已转为双向——美银认为不会,但属于胶着判断。鲍威尔在新闻发布会上大概率表现出温和鹰派姿态,可能是其任内最后一次发布会("swan song"),美银重点关注:i) 他对加息是否持开放态度;ii) 如何评估伊朗战争影响;iii) 是否会就近期劳动力数据回暖发表更乐观看法。基准情形仍为2026年累计降息50bp,但时点从6/7月推迟至9/10月,且承认这些降息可能不会兑现的高风险。
主要观点:
- 大局:鸽派官员"换毛"转鹰。通胀前景与3月会议时同样不明朗,尽管股市表现得仿佛伊朗战争已结束,但汽油价格仍高于4美元/加仑,霍尔木兹海峡通行严重受阻,冲突对核心通胀的影响不确定性依然很高。同时3月就业、ADP、初请数据显示劳动力市场韧性,甚至出现绿芽迹象,这削弱了鸽派"急于救劳动力市场"的紧迫感。
- 鸽派官员近期言论明显转鹰:Waller强调伊朗战争的通胀上行风险,并指出劳动力供给冲击意味着"几乎无需新增就业即可维持失业率稳定",仍想降息但幅度更小、时点更晚;Daly表示若全年保持利率不变"将很好地抑制通胀,但不会过度限制以致伤害劳动力市场",其基准情形已转为全年按兵不动;最鸽派的Miran也从倾向四次降息转为三次。
- 若4月有点阵图,整体将更鹰。美银已将Waller、Daly、Miran的点上移,但风险是更多官员在6月会进一步上移;自3月会议以来所有发声官员(如Williams)至少边际偏鹰。
- 声明:双向风险措辞之争。关键问题是是否将前瞻指引中的"additional adjustments"改为"any adjustments"或"adjustments",暗示下次行动方向不必与上次相同。3月会议纪要显示"部分官员认为有强烈理由"做此调整,4月鹰派可能更具底气。但美银认为多数仍倾向维持原措辞,是close call。
- 声明可能下调对经济活动的描述:鉴于4Q GDP下修和1-2月消费疲软,美联储或将"solid"改为"moderate"。但反对此调整的理由是这会显得鸽派,与多数委员希望传递的方向相悖。
- 预计仅Miran一人异议,主张降息25bp。
- 新闻发布会:偏鹰立场理由充分。数据流和风险平衡支持更鹰,且当不确定性如此之高时,没有理由对抗市场所定价的"全年按兵不动"路径;如果下半年劳动力数据恶化,美联储仍可像2024-2025年那样轻松转鸽。
- 鲍威尔核心信息:美联储坚定按兵不动,政策"well positioned"应对双重使命的风险。可能被问及前瞻指引措辞、加息门槛——若重申加息非多数委员基准,则被视为鸽派;若强调"完成抗通胀任务"或"通胀已超目标五年",则偏鹰。预计不会给出加息的量化阈值。
- 关于伊朗战争:鲍威尔预计同时提及通胀上行与就业/增长下行风险。若措辞接近Daly(强调战争对通胀影响大于增长),市场会解读为非常鹰派。
- 关于劳动力数据反弹:预计鲍威尔会提醒不要对几个数据点过度反应,称广义劳动力数据"软但稳定"。鸽派回应会指出工资通胀走弱;鹰派回应会强调失业率下行风险(即便主因是劳动供给放缓)。
- 关于Warsh听证会:鲍威尔大概率不评论,除非被问及具体政策提议。若被追问关于Warsh偏好截尾均值/中位数通胀指标的看法,鲍威尔可能表态对替代通胀指标持开放态度,但强调不应"挑樱桃"(cherry-picking)。
- 关于资产负债表:鲍威尔可能指出在流动性监管放松背景下有缩表空间,但绝大多数委员希望维持"充裕准备金"框架。预计不会就Warsh"美联储不该持有长期美债"的言论表态。
- 关于自身去留:若被问及是否决定卸任主席后继续担任理事,鲍威尔将延续3月发布会措辞,不补充新内容。
- Warsh听证会三大要点:1) 偏好截尾均值与中位数通胀,而非核心PCE;2) 不希望美联储持有长期美债,可能暗示财政部-美联储新协定;3) 减少前瞻指引使用。但他并未对短期降息提出有说服力的论证,可能意在传递政治独立性信号。
- GDP追踪上修至2.3%:得益于3月控制组零售销售强劲及前两月数据上修(推升1Q PCE和住宅投资),以及2月企业库存超预期(推升库存累积)。
- PCE预览:预计3月头条PCE同比跃升至3.4%(汽油价格冲击),核心PCE 3.1% y/y(环比0.24%)。支出预计环比+1.0%(零售销售强劲),但工时下降拖累收入,储蓄率料大幅降至3.1%。
- 1Q GDP预览:预计2.4% q/q saar,受冷冬天气和油价冲击拖累,但4Q政府停摆后的支出回补提供较大顺风。消费支出料增长1.4%,得益于OBBBA财政刺激和韧性较强的股市。
- 本周BAC信用卡支出:截至4/18同比+3.3%(前一周+5.4%),航空+8.9%、汽油+19.3%、交通+22.4%表现强劲,但娱乐-11.8%、杂货-6.9%、百货-4.1%疲软。
论述逻辑:
伊朗战争油价冲击 → 通胀上行风险持续 + 劳动力数据出现绿芽 → 鸽派官员(Waller/Daly/Miran)边际转鹰 → 4月FOMC按兵不动且偏鹰,前瞻指引大概率维持 → 鲍威尔发布会措辞偏鹰 → 短期降息推迟,2026年降息从6/7月推后至9/10月,全年累计仅50bp且兑现风险高
关键展望:
宏观经济:
- 2026年实际GDP增速2.3%(年均),4Q/4Q口径2.2%;2027年2.2%。
- 1Q26 GDP预测2.5% q/q saar,2Q-4Q26分别为2.5%/1.9%/1.9%。
- 消费支出2026年增长2.3%,2027年2.2%;非住宅投资2026年+3.0%。
- 2026年经常账户赤字占GDP 3.5%,财政赤字占GDP 6.2%。
通胀:
- 头条PCE 2Q26峰值3.8%,全年4Q/4Q 3.5%(较前值上修70bp);核心PCE 4Q/4Q26为3.1%(前值2.8%)。
- CPI 2Q26峰值7.4% saar、y/y 4.1%;2026全年y/y 3.6%。
- 2027年通胀回落但核心PCE仍在2.5%,高于2%目标。
- 油价回落后头条通胀快速下行,但价格水平较前预测高30bp(食品通胀和供应链滞后影响)。
劳动力市场:
- NFP 2026年月均40k(移民收紧使盈亏平衡降至约20k);2027年43k。
- 失业率2Q26升至4.5%,4Q26回落至4.4%,4Q27至4.3%。
- 劳动参与率2026年62.0%。
美联储政策:
- 维持2026年累计降息50bp预期,但时点从6/7月推迟至9/10月。
- 2026年末联邦基金利率3.00-3.25%;2027年保持不变。
- 资产负债表4/22规模6.66万亿美元,近期略有扩张;预计将维持"充裕准备金"框架。
利率与汇率(2026年末):
- 2年/5年/10年/30年美债收益率:3.50% / 3.75% / 4.25% / 4.75%。
- EUR/USD 1.20、USD/JPY 157.00、GBP/USD 1.43、USD/CNY 6.70、USD/CHF 0.78。
主要风险:
- 伊朗战争是否持久及霍尔木兹海峡通行恢复时点决定油价路径。
- Warsh出任美联储主席可能带来政策框架调整(替代通胀指标、缩减前瞻指引、财政部-美联储协定可能性)。
- 移民收紧导致的劳动力供给冲击使盈亏平衡就业大幅下降。
- 关税不确定性消退、AI投资、OBBBA财政刺激构成增长顺风。
推荐标的:
本报告为宏观经济周报,未明确推荐个股,但隐含资产观点如下:
- 美元:中期走弱(EUR/USD升至1.20,USD/JPY降至157),因美联储仍倾向降息且通胀冲击为暂时性。
- 美债:长端温和下行(10Y从当前4.33%降至年末4.25%),曲线小幅走平;短端因降息推迟交易区间收窄。
- 大宗商品/能源:油价短期受霍尔木兹海峡扰动支撑(汽油>$4),中期回落。
- 不建议博弈短期降息:6/7月降息概率显著下降,押注前置宽松风险较高。
- 人民币:USD/CNY年末看至6.70(人民币温和升值)。
关键图表:
图1:若4月发布点阵图,分布将更鹰派——美银对各官员2026年末政策利率预期估计。

图2:劳动力市场软但稳定,出现绿芽——劳动力市场热力图(NFP、私人就业、ADP、CB劳动力差额、Challenger招聘计划、失业率、初请/续请、收入代理、亚特兰大联储工资追踪)。
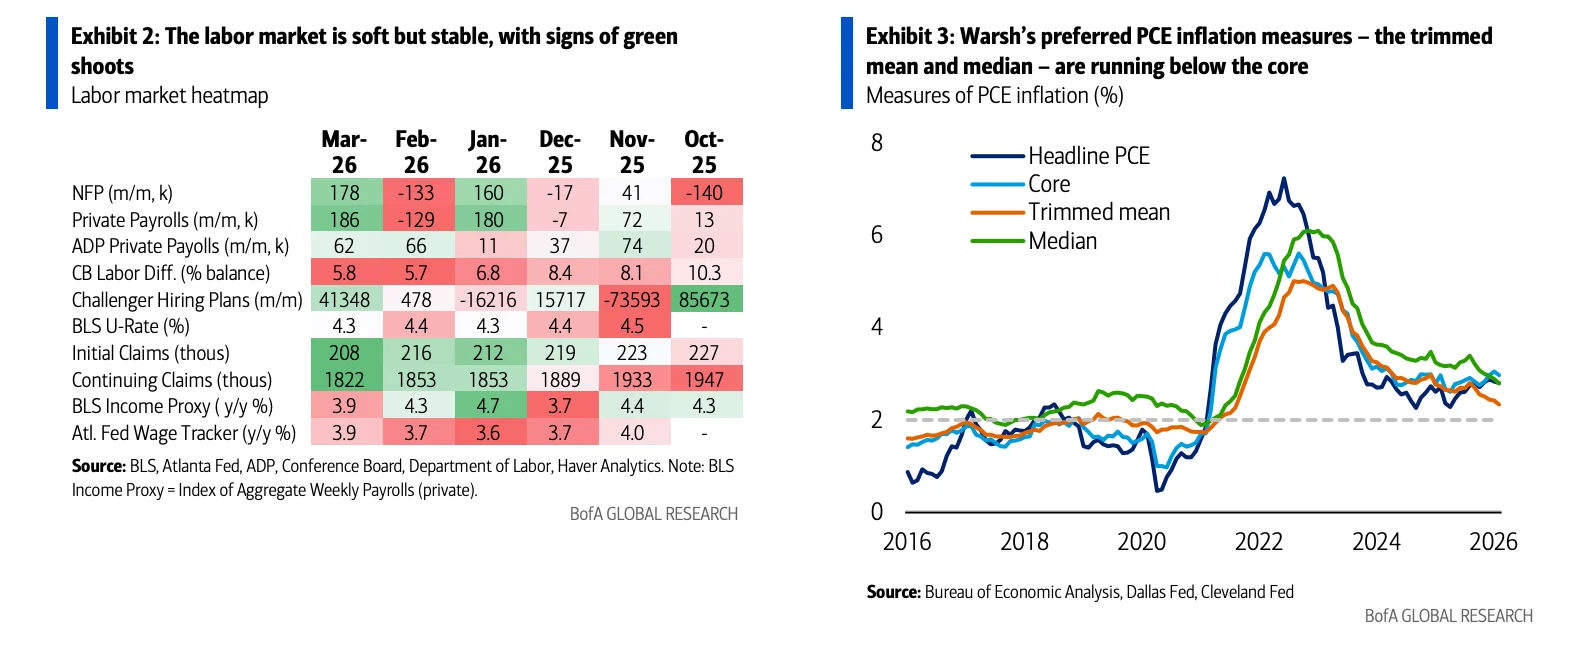
图3:Warsh偏好的截尾均值与中位数PCE通胀指标低于核心PCE——多种PCE通胀度量对比图。
图4:1Q GDP追踪上修30bp至2.3% q/q saar,主因3月控制组零售销售强劲及前期上修——美银美国GDP追踪估计明细表。
图5:1Q GDP追踪从2.0%升至2.3%——GDP追踪走势图。
图6:尽管中东冲突带来逆风,4月ISM制造业仍预计保持50以上——ISM制造业指数追踪。
图7:本周焦点为零售销售——上周经济数据回顾。
图8:下周焦点为FOMC会议、PCE和1Q GDP数据——下周经济数据预告。
图9:FOMC黑箱期将在下周FOMC决议后结束——美联储官员发言安排。
图10:近两周美联储官员关键讲话摘要。
图11:2026年FOMC投票区联储主席为Logan、Hammack、Kashkari、Paulson——美银美国经济鸽鹰光谱图。
图12:截至4/18总卡支出同比+3.3%——按主要类别的日度信用卡/借记卡支出增速汇总。
图13:2026年增速预计2.3%,通胀仍高于2%,美联储年内料降息两次——美银美国经济展望表。
图14:美银预计美联储将于9月、10月各降息25bp——利率与美元预测。
图15:通胀预计在整个预测区间内保持高于美联储目标——CPI月度预测表。
图16:通胀预计在整个预测区间内保持高于美联储目标——PCE通胀月度预测表(季调)。
图17:美联储近几周资产负债表小幅扩张——美联储资产负债表(截至4/22)。