中银证券 交通运输行业周报2026年国庆假期客流总量总体平稳,铁路客运量同比增长12.7%,民航客运量
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年国庆假期期间,全社会跨区域人员流动量达21.42亿人次(日均3.06亿人次,同比增长0.6%),呈现平稳态势。 其中铁路客运量同比增长12.7%至15187万人次,民航累计运输旅客1692万人次与上年基本持平。 民航市场展现出“量稳价升”特征,国内经济舱均价同比上涨9.5%至931元,前5天平均客座率达88.1%,国际航线日均班次恢复至2019年同期的94.9%。 航运市场方面,受中东地缘局势升级影响,CTFI指数突破19000点,VLCC中东航线TCE日均逼近120万美元并创历史新高;集运SCFI同比上涨136.29%,干散货BDI同比上涨51.69%。 新业态层面,白犀牛完成1亿美元C轮融资加速L4端到端自动驾驶商业化落地。 机构维持行业“强于大市”评级,重点推荐高铁、航空出行、油运及出海特种运输龙头标的。
主要观点
- 2026年国庆假期客流总体平稳,铁路增长亮眼而民航客运量同比持平。
- 民航呈现“量稳价升”积极边际改善,燃油附加费提升顺畅传导。
- 出入境旅游较快增长,国际航线日均量恢复至2019年同期的94.9%。
- 航司运力投放结构分化,三大航日均航班量同比回落,长线文旅支线高景气。
- 地缘冲突推升油运避险成本,CTFI破19000点且VLCC运价刷新历史高位。
- 白犀牛累计交付无人物流车超5000台,完成1亿美元C轮融资加速L4商业化落地。
- 外贸海运与航空物流景气度持续高位,空运及集运运价同比大幅上涨。
- 2026年8月快递业务收入增速快于业务量,行业品牌集中度CR8保持在86.90。
论述逻辑
- 客运出行方面:‘请3休13’拼假模式平滑出行峰谷,伴随长线游与出入境需求释放,在运力供给结构性调控下,推动民航市场实现‘量稳价升’与国际线恢复率达94.9%,进而支撑航司收益端修复;货运与航运方面:中东地缘冲突全面升级导致航运风险与绕行成本激增,有效船位收紧推动油运及散集运价大幅上涨,催化超级周期景气。
关键展望
- 民航节后票价面临季节性回落,需持续跟踪四季度淡季需求与票价中枢表现。
- 中东冲突与地缘政治若持续固化,在11月中期选举前地缘风险难以降温,将系统性抬高油运价格底线并推动航线结构演变。
- 干散货BDI中长期走势需观察全球工业经济恢复情况,重点跟踪钢铁产量与矿煤贸易指标。
- 行业面临的主要风险包括航运价格大幅波动、航空需求不及预期、快递价格竞争加剧及政策变动。
推荐标的
- 推荐关注高铁与航空出行板块标的:推荐京沪高铁、中国国航、南方航空、中国东航、华夏航空;建议关注海航控股、春秋航空、吉祥航空。
- 推荐关注中东局势演变下油运与集运机会:推荐招商轮船;建议关注中远海能、招商南油、中远海控。
- 推荐干散运及高端制造出海标的:推荐招商轮船、中远海特,建议关注海通发展。
- 推荐把握低空经济、自动驾驶与快递出海标的:推荐中信海直、顺丰控股、极兔速递;建议关注曹操出行,以及中通快递、圆通速递、申通快递、韵达股份。
- 建议关注高速公路与跨境电商物流相关标的:建议关注山东高速、四川成渝、皖通高速、招商公路、赣粤高速、中原高速、宁沪高速、粤高速;跨境物流关注东航物流、国货航、中国外运、华贸物流、海程邦达、中创物流。
关键图表
图1. 表 1: 2. 2026 年 国庆 假期 重点 旅游 市 场 日 均 航班 重 同 比 增 束
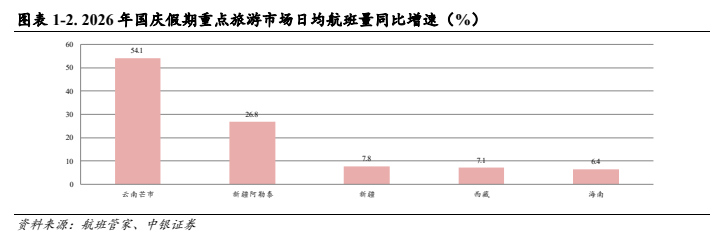
图3. 图表 2: am daly f\yh jw \ je sw ~ Ww ANS RU PHRE: TH, PEE FARE: TH, PRR
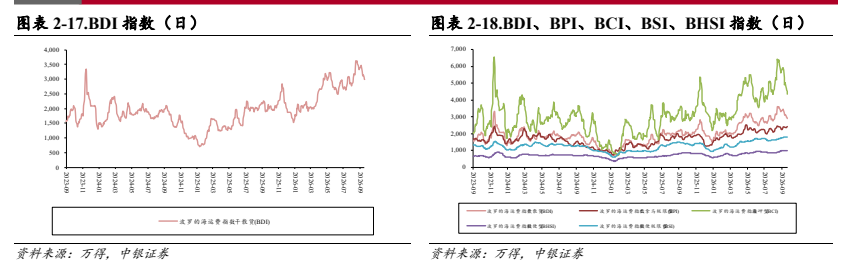
图7. 表 247: 东南 亚 及 巴西 国际 班 执 飞 架 次 情况 〈 架 次 , BA 2-48. 部 分 国家 航 司 执行 率 〈%) 日 )
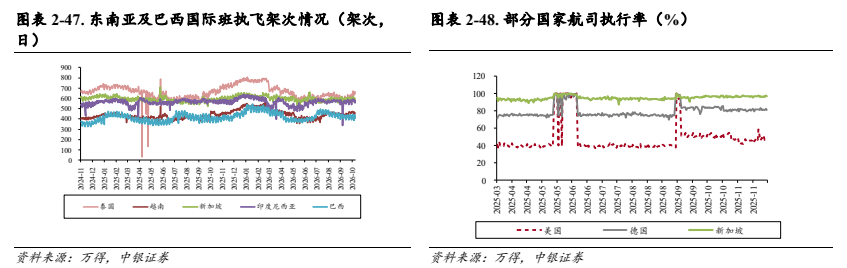
图10. 图表 253: “ we am 1% om 四 2,500 10%
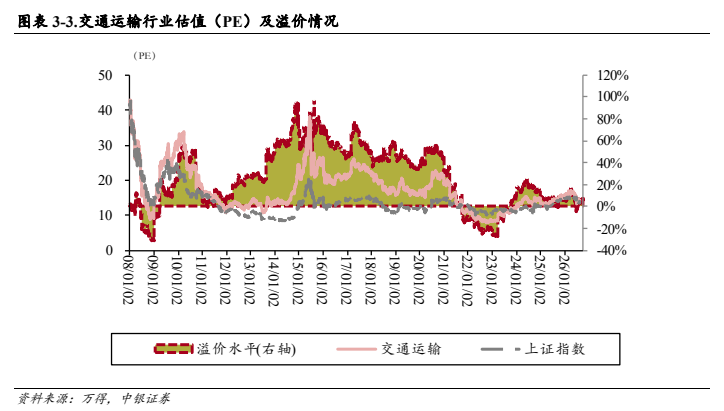
图11. 表 3: 3. 交 通 运输 行业 估 及 溢价 情况