伯恩斯坦:达美航空:2Q26业绩超预期,上调目标价至106美元
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
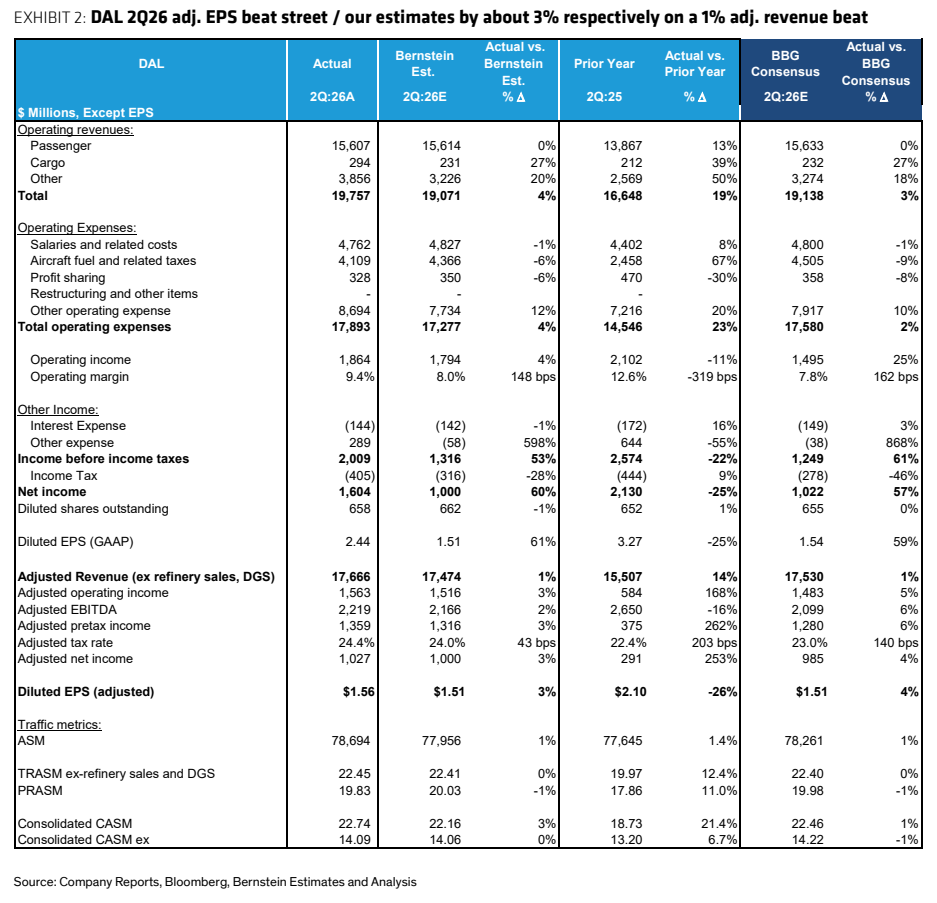
伯恩斯坦维持达美航空(DAL)"跑赢大盘"评级,并将目标价从93美元上调至106美元。达美航空2Q26调整后每股收益为1.56美元,超出其指引区间上限(1-1.50美元),较市场/伯恩斯坦预期高出3%。公司重申FY26每股收益指引6.50-7.50美元,较市场预期高出约18%。伯恩斯坦将FY26调整后每股收益上调18%,并将后续年份平均上调约9%,基于对行业结构性定价转变的信心增强。报告指出,多元化收入流持续支撑增长,占收入的61%,同比提升2个百分点。国内企业销售表现强劲,核心/沿海枢纽同比增长超过20%,部分大城市达30%。伯恩斯坦预计3Q TRASM同比增速将加快,达美航空对4Q的盈利预期表明票价下降幅度将小于燃油价格。
主要观点
- 达美航空2Q26调整后每股收益1.56美元,超出指引上限(1-1.50美元),较市场/伯恩斯坦预期高出3%。
- 公司重申FY26每股收益指引6.50-7.50美元,中点较市场预期高出约18%。
- 多元化收入流占收入61%,同比提升2个百分点;高端产品收入同比增长17%,MRO业务同比增长32%,货运业务同比增长39%。
- 国内企业销售强劲,核心/沿海枢纽同比增长超过20%,洛杉矶和波士顿等大城市达30%。
- 3Q TRASM同比增速预计将从2Q的约12.4%加速,此前模型预计增速与2Q持平。
- 达美航空对4Q的盈利预期表明票价下降幅度将小于燃油价格,公司有望保留部分收益。
- 伯恩斯坦将FY26调整后每股收益上调18%至6.92美元,后续年份平均上调约9%。
- 目标价从93美元上调至106美元,基于NTM+1 EBITDAR估值倍数从6.5倍上调至6.8倍。
- 行业产能纪律持续,达美航空3Q ASM增长约1%,4Q增长2-3%。
- 低成本航空公司面临高成本/资本成本覆盖困难,支撑收益率增长可持续性。
- 未来关注点包括MAX10交付带来的效率提升、中东/亚洲国际运力扩张、亚马逊Leo卫星安装改善互联网服务。
- 伯恩斯坦对4Q保持谨慎,调整后每股收益较隐含的2.54美元低约3%,全年略低于7美元中点1%。
论述逻辑
达美航空2Q26业绩超预期,主要得益于多元化收入流(高端、MRO、货运)的强劲增长以及国内企业销售的改善。公司重申FY26指引,表明管理层对需求持续和定价能力有信心。伯恩斯坦认为,行业产能纪律和低成本航空公司的困境将支撑收益率结构性提升,因此上调盈利预测和目标价。尽管对4Q略保守,但整体看好达美航空的盈利前景。
关键展望
- 3Q26 TRASM同比增速预计加速,此前模型预计与2Q持平。
- 4Q26盈利预期显示票价下降幅度小于燃油价格,公司有望保留部分收益。
- 未来关注点:MAX10交付效率、中东/亚洲国际运力扩张、亚马逊Leo卫星安装(年底前改善互联网服务)。
- 风险:燃油价格仍是变量,但行业结构性变化支持板块重估。
推荐标的
- 达美航空(DAL):评级"跑赢大盘",目标价106美元(此前93美元)。理由:2Q26业绩超预期,多元化收入增长强劲,行业定价环境改善,盈利预测上调。
关键图表
图1. 指导区间(图表3)及较市场/我们高出3%
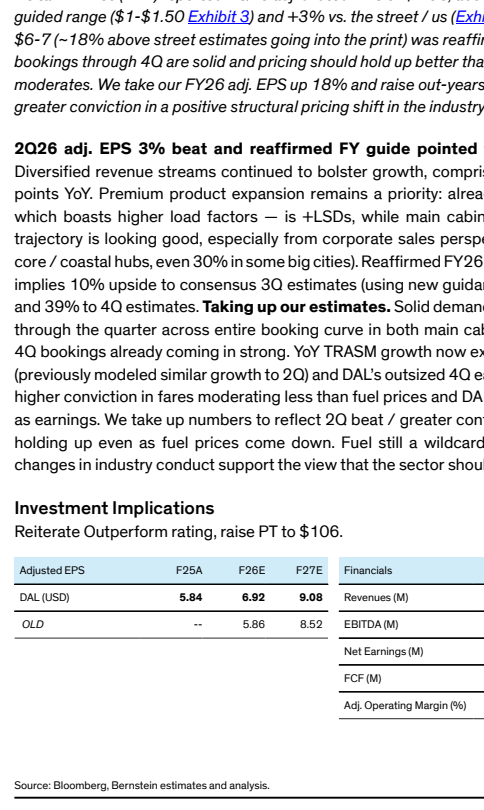
图2. 图表
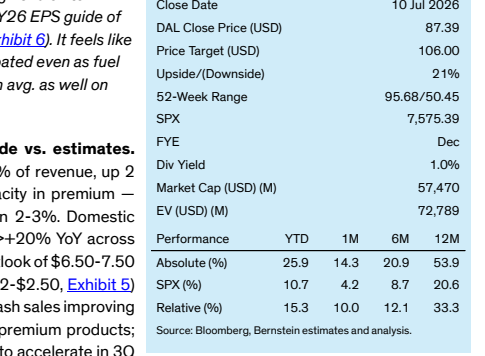
图3. 达美航空目标价表(截至2026年7月10日)
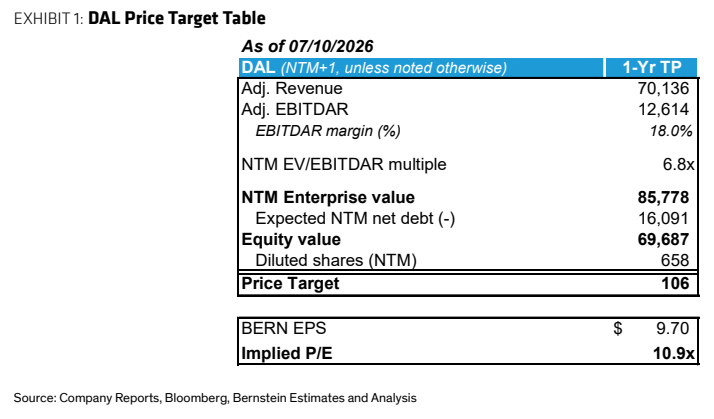
图4. 进入财报前的预期(图表6),意味着10%的上行空间
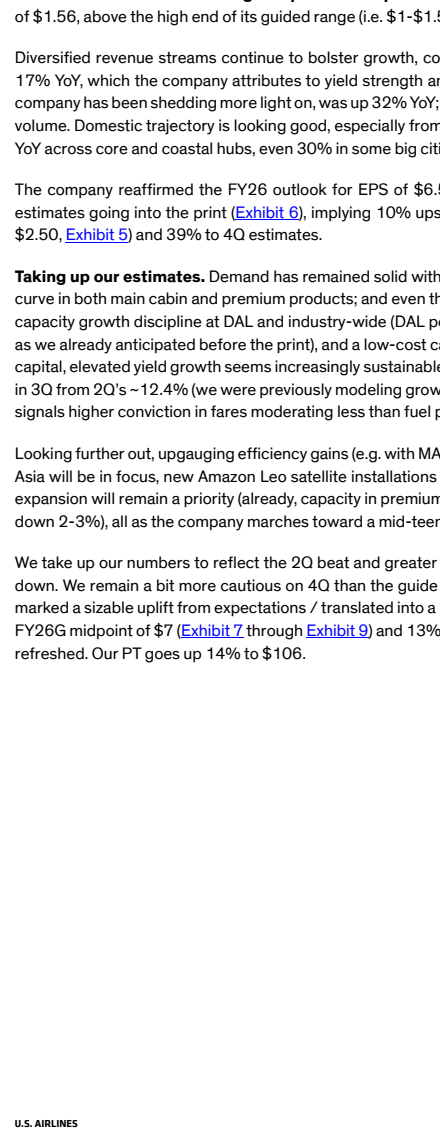
图5. 较市场/我们高出3%(图表2)
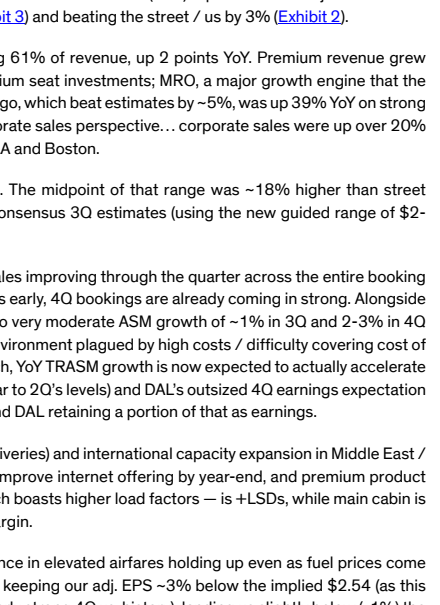
图6. 2026财年预期中点7美元(图表7至图表9)及13%
图7. 市场共识预期,随着模型更新应有所上升
图8. 达美航空2026年第二季度调整后每股收益较市场/我们预期高出约3%,调整后营收高出1%