德意志银行:德银 百胜中国(9987.HK)第三季度前瞻:同店销售增速温和,但利润率仍有支撑
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行发布百胜中国2026年第三季度业绩前瞻,预计公司总营收将实现高个位数(HSD)同比增长(汇率中性),净利润预计同比增长低个位数至3亿美元以上。 尽管面临不利天气和疲软宏观环境带来的同店销售(SSSG)压力,但得益于必胜客品牌所有权整合带来的许可费节省及运营效率提升,预计餐厅利润率将提升约0.3个百分点。 公司在KPRO和必胜客汉堡吧(PZH Burger Bar)的门店扩张方面持续推进。 分析师维持百胜中国“买入”评级及487.0港元的目标价,认为市场已消化三季度同店销售疲软的预期。
主要观点
- 预计2026年第三季度总营收实现高个位数(HSD)同比增长(汇率中性)。
- 预计2026年第三季度净利润同比增长低个位数,达到3亿美元以上。
- 受不利天气和宏观环境影响,公司层面同店销售(SSSG)可能同比略有下降。
- 预计2026年第三季度餐厅利润率将上升约0.3个百分点。
- 预计2026年第三季度营业利润率(OPM)同比上升0.1个百分点,净利润率(NPM)下降0.1个百分点。
- KPRO门店数截至9月达到600家,必胜客汉堡吧截至8月扩张至300家以上。
论述逻辑
- 不利宏观与天气导致同店销售承压 -> 必胜客品牌所有权整合与运营效率提升抵消劳动力成本压力 -> 餐厅利润率改善 -> 尽管G&A成本上升,整体利润率保持支撑。
关键展望
- 关注第四季度秋假政策对同店销售的提振作用。
- 关注必胜客交易过桥贷款到期后的再融资方案。
推荐标的
- 百胜中国(9987.HK):买入,目标价487.0港元。
关键图表
图1. 2026年秋假政策已扩展至更多地区(对比2025年)
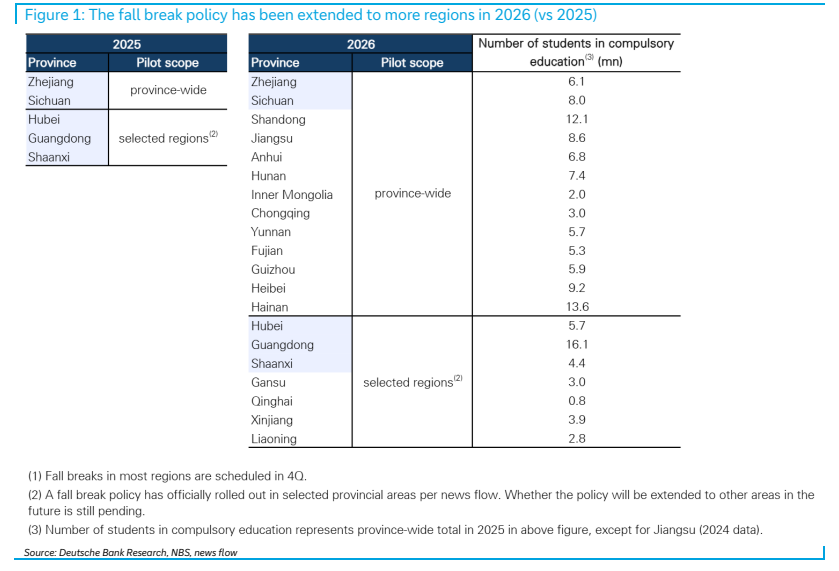
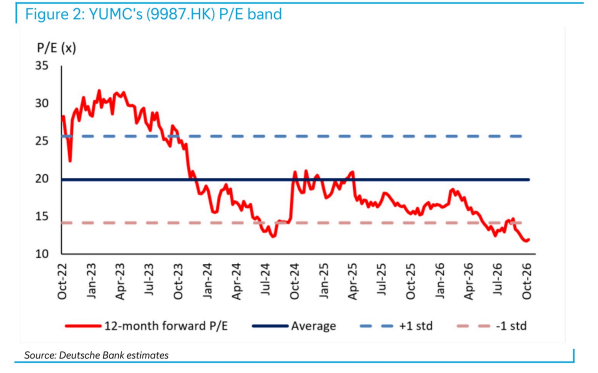
图2. 百胜中国(9987.HK)市盈率区间