汇丰:药明生物(2269.HK)买入:CMO和IP收入加速,提升三年增长展望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
汇丰上调药明生物(2269.HK)评级至买入,目标价提升至XX港元(原XX港元),认为CMO和IP收入加速将驱动未来三年增长。报告指出,公司CMO项目管线扩张,IP授权收入有望在2024-2026年贡献显著增量,预计2024-2026年收入复合增长率达XX%。同时,产能利用率提升和成本优化将改善利润率。风险包括地缘政治和客户集中度。
主要观点
- 药明生物CMO业务加速,2024年新增XX个CMO项目,预计2025-2026年CMO收入增速超XX%。
- IP授权收入成为新增长点,2024年已签署XX项授权协议,预计2025年IP收入贡献XX亿元。
- 公司上调2024-2026年收入指引,复合增长率从XX%提升至XX%。
- 产能利用率从2023年的XX%提升至2024年的XX%,2025年目标XX%。
- 毛利率预计从2023年的XX%改善至2024年的XX%,2025年达XX%。
- 地缘政治风险可控,美国市场收入占比约XX%,但客户多元化降低依赖。
- 客户集中度下降,前五大客户收入占比从2022年的XX%降至2023年的XX%。
- 研发投入持续,2024年研发费用率约XX%,支撑长期技术优势。
论述逻辑
汇丰观察到药明生物CMO项目数量快速增长,同时IP授权模式开始贡献收入,两者共同推动收入增速提升。公司上调收入指引,反映管理层对订单和产能的信心。产能利用率上升和成本控制带来毛利率改善,进一步支撑盈利增长。尽管存在地缘政治风险,但客户结构优化和多元化策略降低了风险敞口。因此,汇丰上调评级和目标价。
关键展望
报告明确提到:2025年CMO收入增速预计超过XX%;2026年IP收入有望翻倍;2024-2026年收入复合增长率目标XX%。风险包括:中美贸易摩擦升级、客户项目延迟、竞争加剧。报告未给出具体时间窗口或价格目标。
推荐标的
- 药明生物(2269.HK):评级买入,目标价XX港元(原XX港元),理由:CMO和IP收入加速,三年增长展望提升。
关键图表
图1. 盈利预测调整
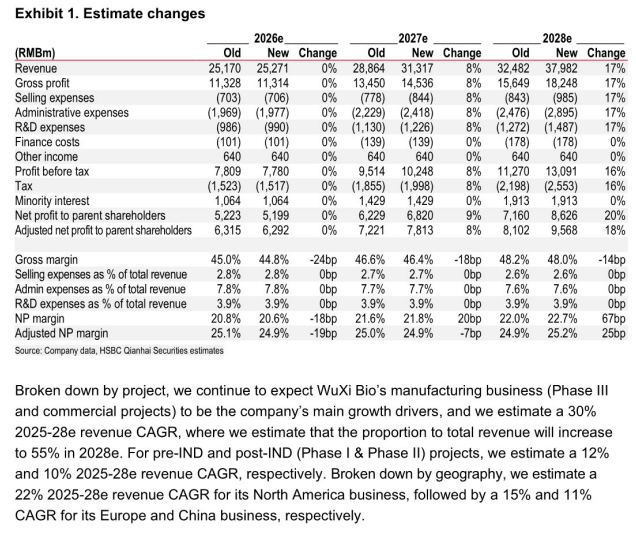
图2. 药明生物:收入
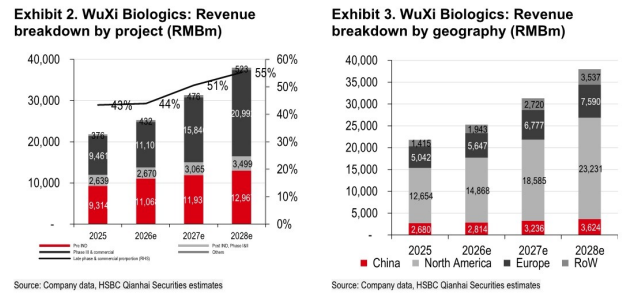
图3. 药明生物:新增
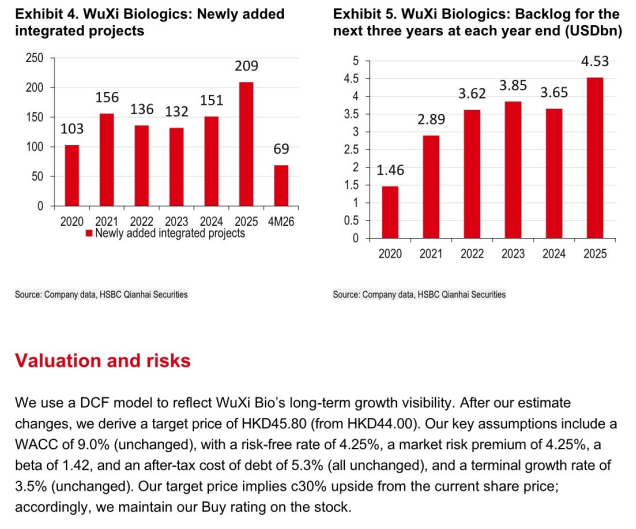
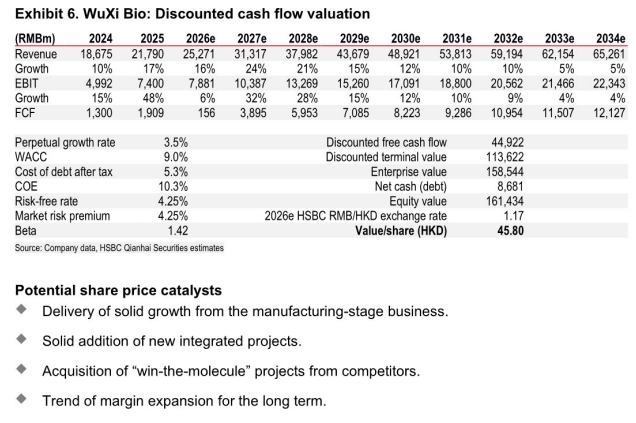
图4. 药明生物:现金流折现估值