高盛 澳大利亚医疗保健:信用风险有限但收益率上升可能制约SHL增长;下调至中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布澳大利亚医疗保健行业报告,指出尽管行业整体信用风险可控,但债券收益率上升正对Sonic Healthcare (SHL) 的增长构成制约。 高盛将SHL评级从“买入”下调至“中性”,目标价从A$23.70下调至A$19.20,主要因债务成本上升及潜在的并购延期风险。 相比之下,RHC和CSL因审慎的对冲政策,预计受利率波动影响有限,维持“买入”评级。 IDX因较高的杠杆率和未对冲债务敞口,评级维持“中性”。
主要观点
- SHL因债务成本上升及并购延期,EPS预测被下调
- SHL目标价下调至A$19.20,评级降至中性
- RHC和CSL具备较强的利率对冲能力
- IDX受利率波动影响较大,维持中性评级
- SHL面临德国和美国政府削减医疗支出的风险
- SHL的浮动利率债务敞口在FY26约为48%
论述逻辑
- 全球债券收益率上升 -> 导致SHL融资成本增加 -> 叠加后台IT投资及资金削减风险 -> 迫使公司推迟并购 -> 削弱未来EPS增长 -> 导致估值倍数下调 -> 评级下调至中性
关键展望
- SHL FY28/29 EPS预测下调4%和7%
- 预计IDX FY27债务成本增加约80个基点
推荐标的
- Sonic Healthcare (SHL): 下调至中性,目标价A$19.20
- Ramsay Health Care (RHC): 维持买入
- CSL: 维持买入
- Integral Diagnostics (IDX): 维持中性
关键图表
图1. 杠杆率(倍):净债务/调整后EBITDA

图2. 债务期限较长,CSL和SHL已在资产负债表日后完成再融资(截至2026财年末的债务到期情况)

图3. SHL受益于美国和欧洲更低廉的融资成本(2026财年计息债务利息支出占计息债务的百分比)
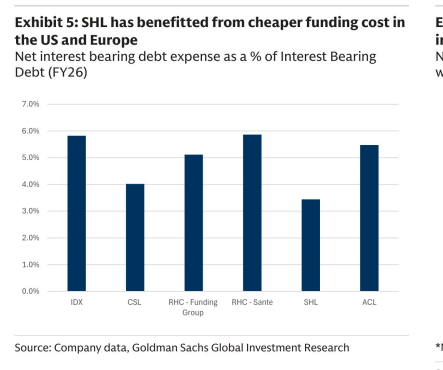
图4. CSL 2026财年按融资工具划分的债务到期情况汇总(未折现,百万美元)

图5. RHC融资集团债务 - 对冲与未对冲
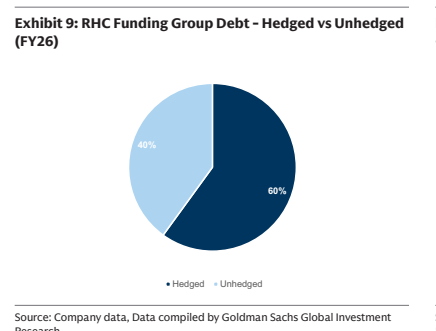
图6. IDX - 对冲与未对冲债务(2026财年)
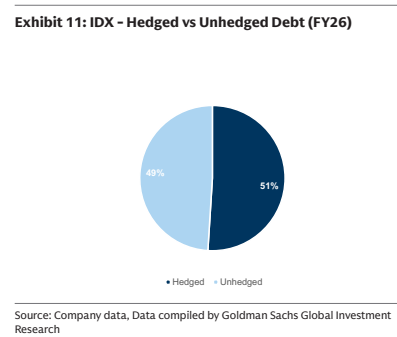
图7. 过去几年资产负债表上的外汇因素一直是收入的顺风因素。2027财年迄今的现货汇率显示
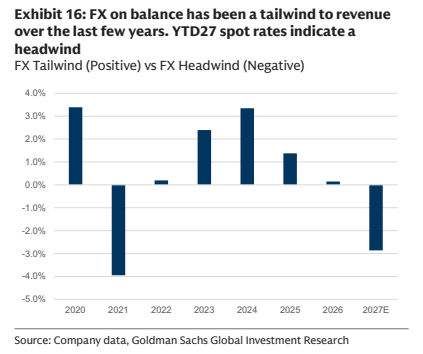
图8. SHL在降低派息率的同时坚持其渐进式股息政策(SHL - 股息派息率%)
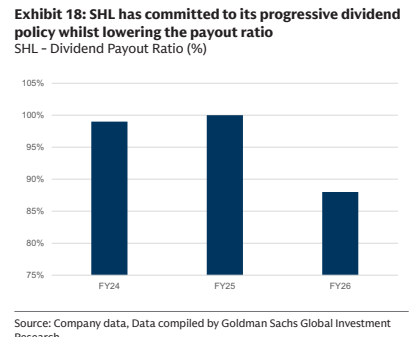
图9. SHL的EPS增长得益于LADR、Medisyn和Dr Risch等收购(SHL - 调整后稀释每股收益,澳元)
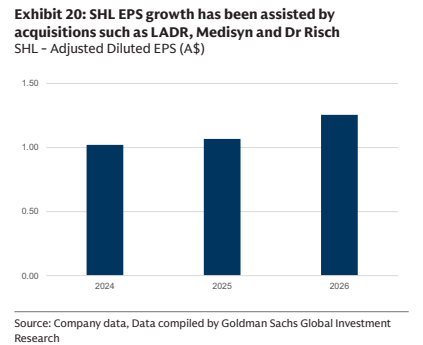
图10. 每股19.2澳元的混合估值(19.6澳元DCF估值/18.8澳元EV/EBIT相对估值)
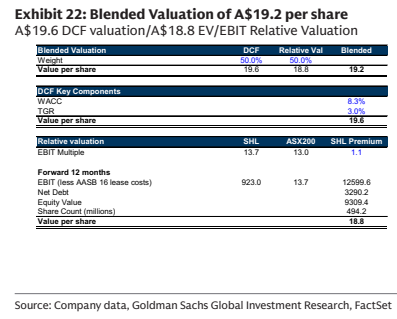
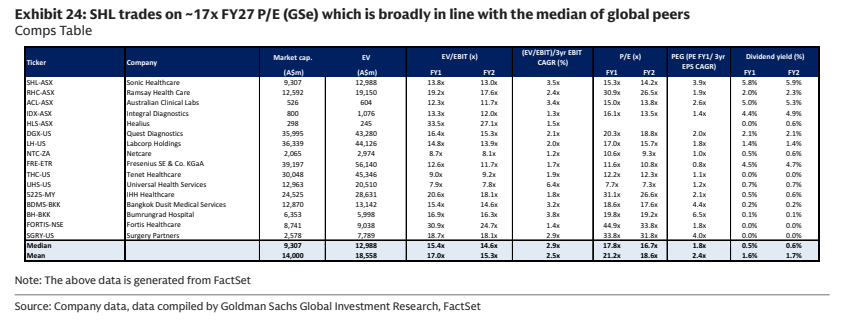
图11. SHL的交易价格约为2027财年市盈率(高盛预测)的17倍,与全球同行业中位数基本一致(可比公司表)