摩根士丹利:大摩 金融(银行、券商、保险):策略差异是Alpha之源
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告深入分析了日本金融板块的投资前景,认为在利率正常化背景下,策略差异是获取超额收益(Alpha)的关键。 摩根士丹利对日本银行和保险行业持“吸引力(Attractive)”评级,对券商及其他金融机构持“中性(In-Line)”评级。 报告指出,随着日本央行退出负利率政策及后续加息,银行的存贷利差有望改善,且国内资本支出需求回升将带动融资需求。 分析师强调,具备强劲存款基础、数字化能力及综合金融服务能力的机构将更具竞争优势。
主要观点
- 日本银行与保险行业评级为“吸引力”,券商及其他金融机构为“中性”。
- 日本银行存款利率传导率约为 41%,普通存款传导率约为 30%。
- 预计日本国内资本支出需求将因劳动力短缺和生产回流而增加。
- 日本央行政策利率路径预测:2025 年 12 月为 0.75%,后续存在进一步加息预期。
- 大型银行在 AI 基础设施、先进半导体及工业自动化等 17 个优先增长领域占据融资优势。
- 日本主要数字银行存款余额持续增长,SBI Sumishin Net Bank 存款规模达 12,964 亿日元(截至 2026 年 3 月)。
论述逻辑
- 日本央行退出负利率政策(Phase 1)→ 政策利率上行引发存贷利差改善(Phase 2-3)→ 银行间竞争加剧,ROE 出现分化(Phase 4)→ 具备数字化平台与综合金融服务能力的银行通过差异化策略获取 Alpha。
关键展望
- 预计 10 年期国债收益率在 2027 年 4 季度达到 3.00%。
- 预计 2027 年 4 季度美元兑日元汇率为 162。
推荐标的
- 银行板块:超配(OW)瑞穗金融集团(Mizuho FG)、三井住友金融集团(SMFG)、日本邮政银行(Japan Post Bank)。
- 保险板块:超配(OW)日本邮政保险(Japan Post Insurance)、损保控股(Sompo HD)、东京海上控股(Tokio Marine HD)。
- 券商及其他:超配(OW)PayPay、Credit Saison、丸井集团(Marui Group)、三菱日联租赁(Mitsubishi HC Capital)。
关键图表
图1. 行业代码、行业观点/评级、股价(截至10月8日)、目标价及上涨/下跌空间
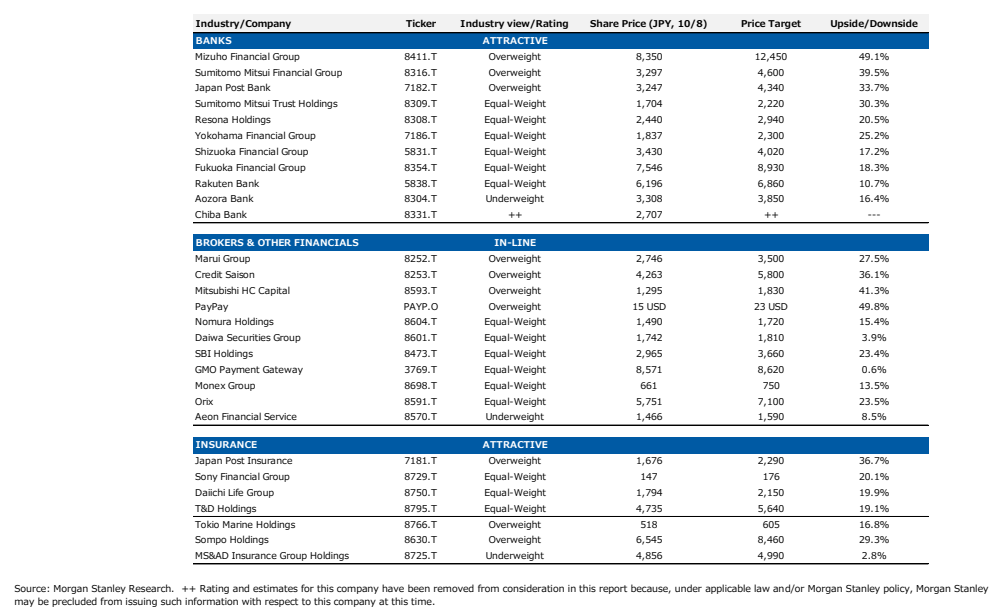
图2. 银行股估值路线图
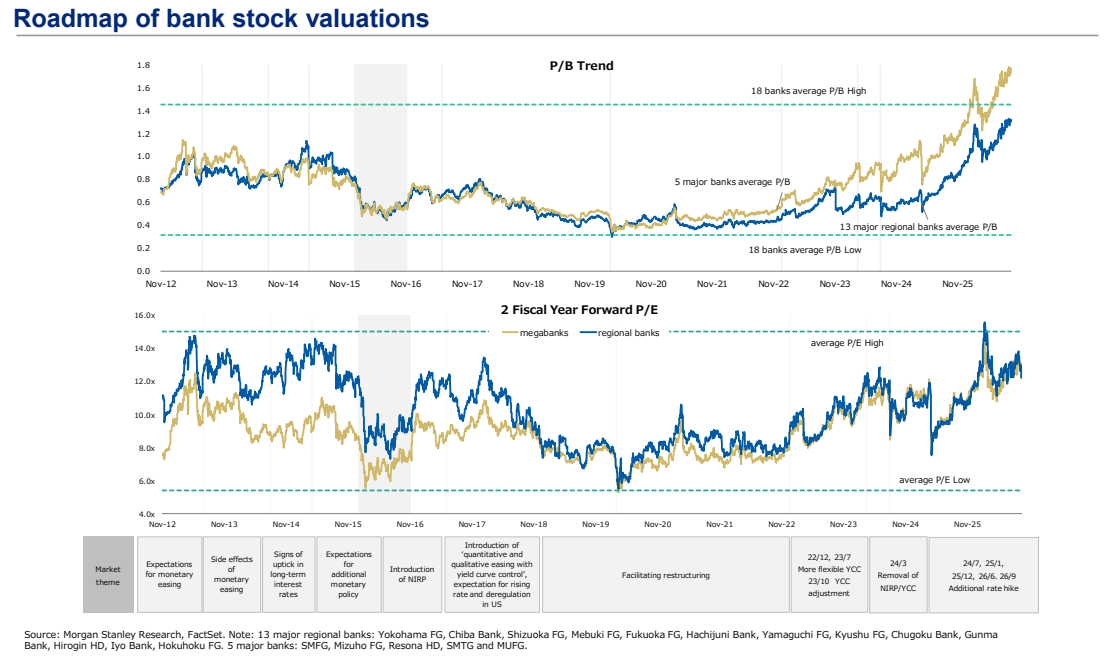
图3. 2026财年业绩、2027财年公司指引及中期计划(保险及其他金融)
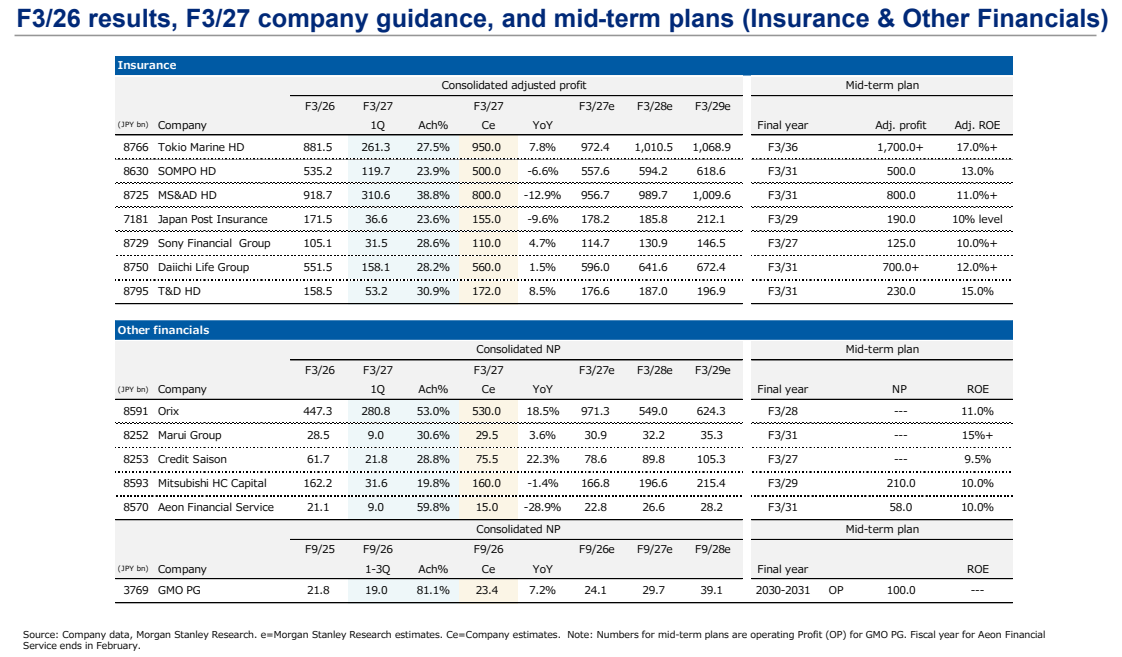
图4. 日本国债收益率预测
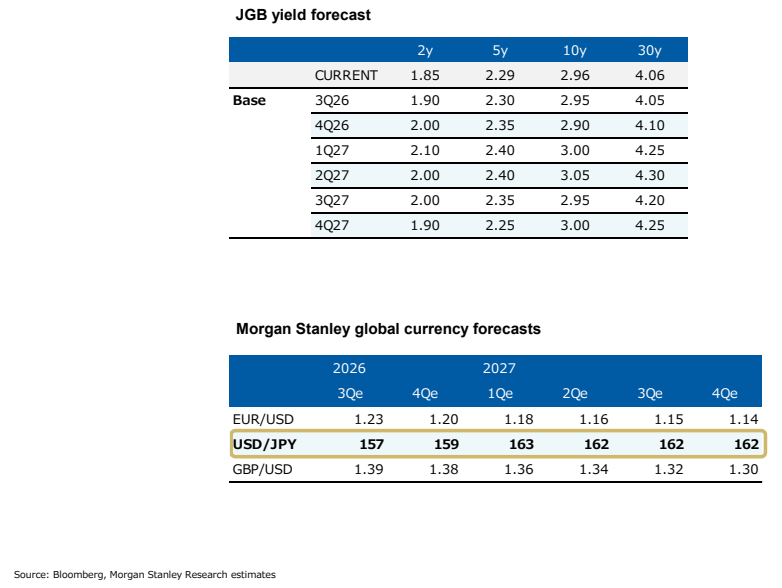
图5. 10年期日本国债、东证银行指数与10年期日本国债收益率
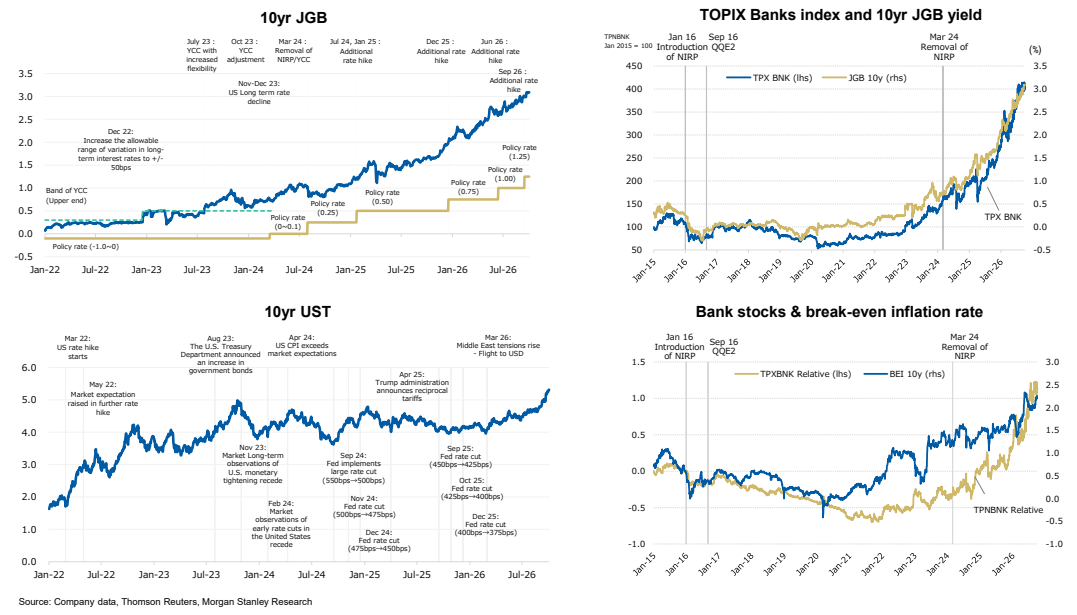
图6. 大型银行各业务板块盈利能力
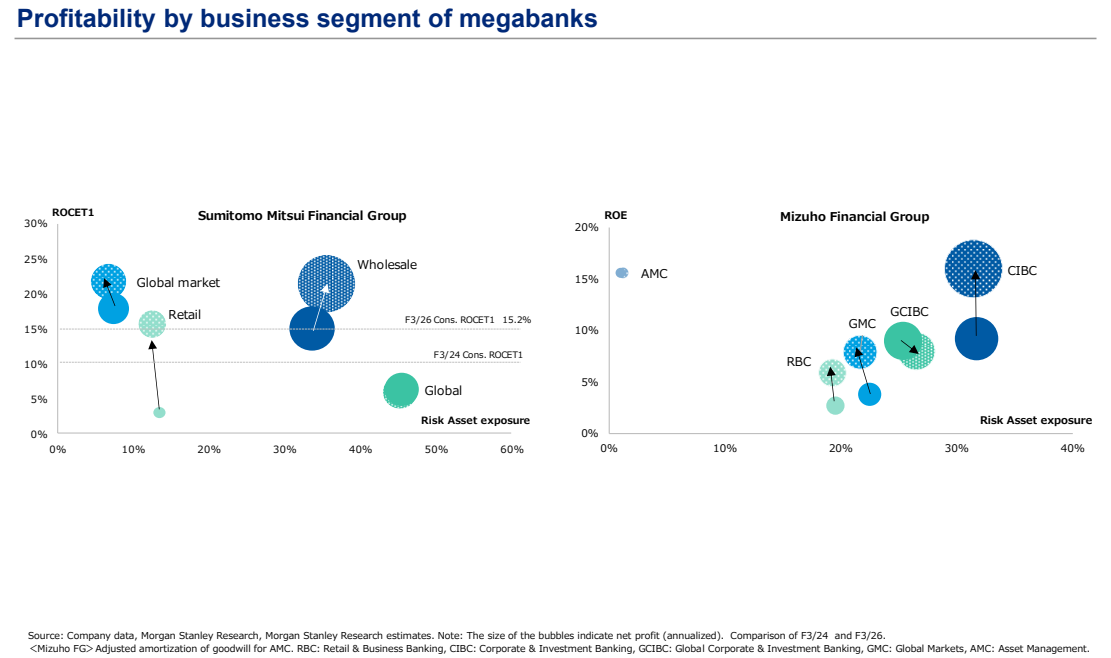
图7. 资产负债表与资产构成
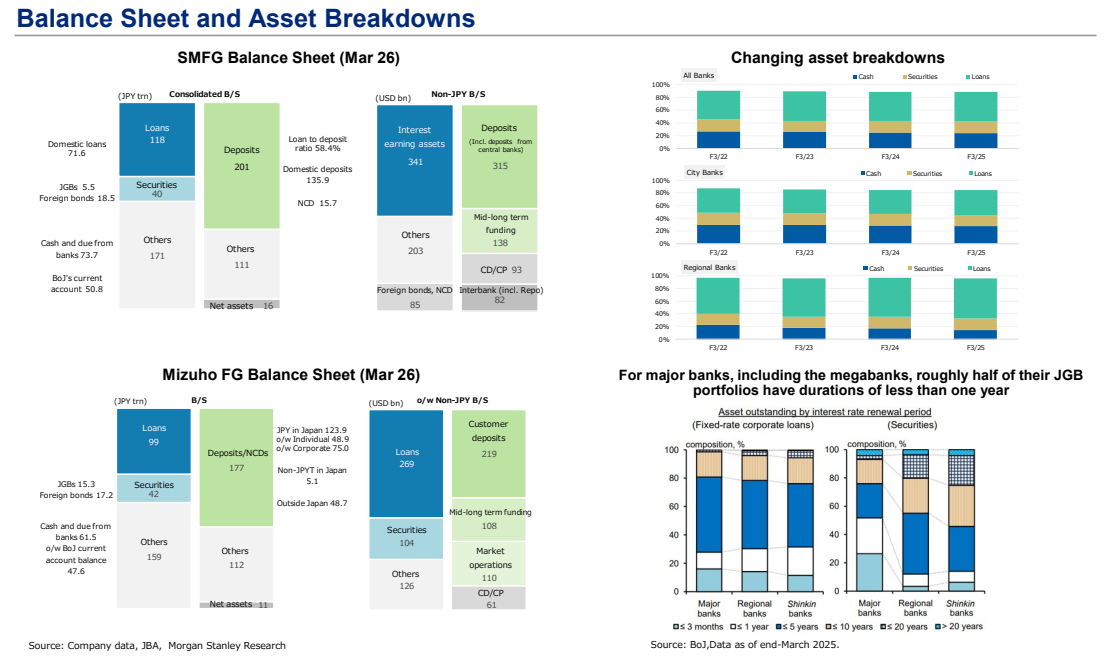
图8. 股东总回报率
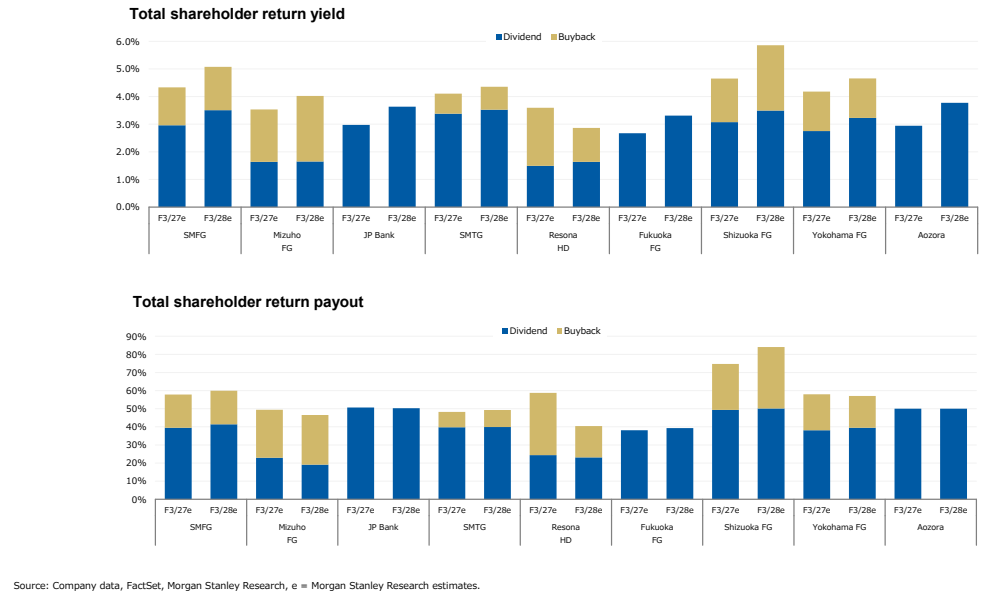
图9. 散户投资者股票交易额
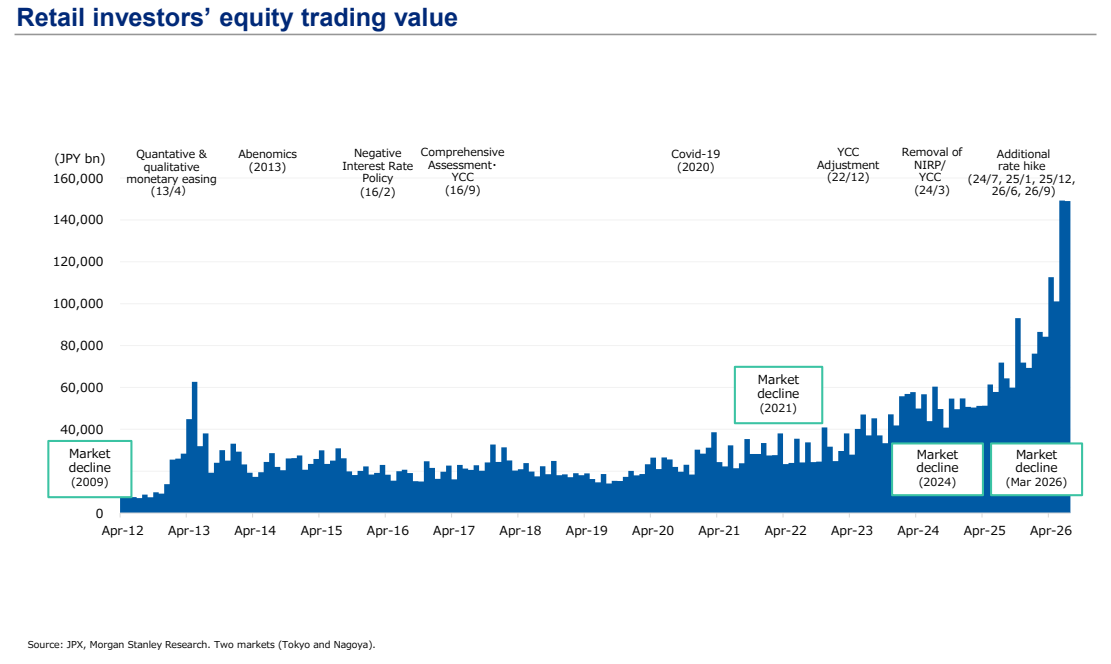
图10. 寿险公司:股价与P/EV趋势
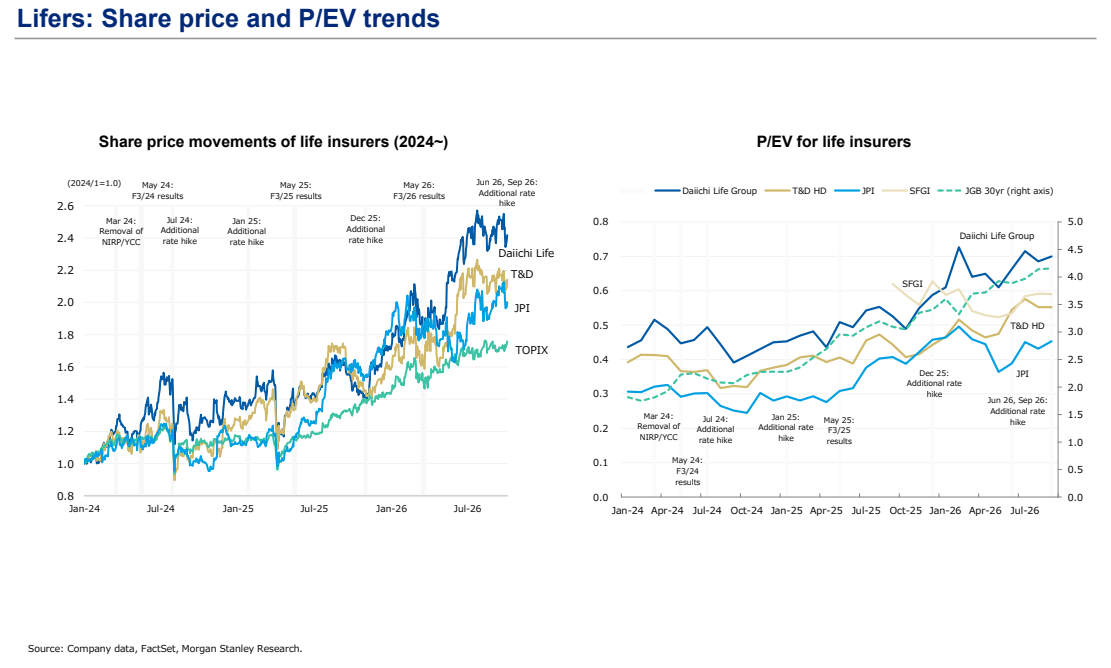
图11. 非寿险公司(财险):股价与P/ANAV趋势
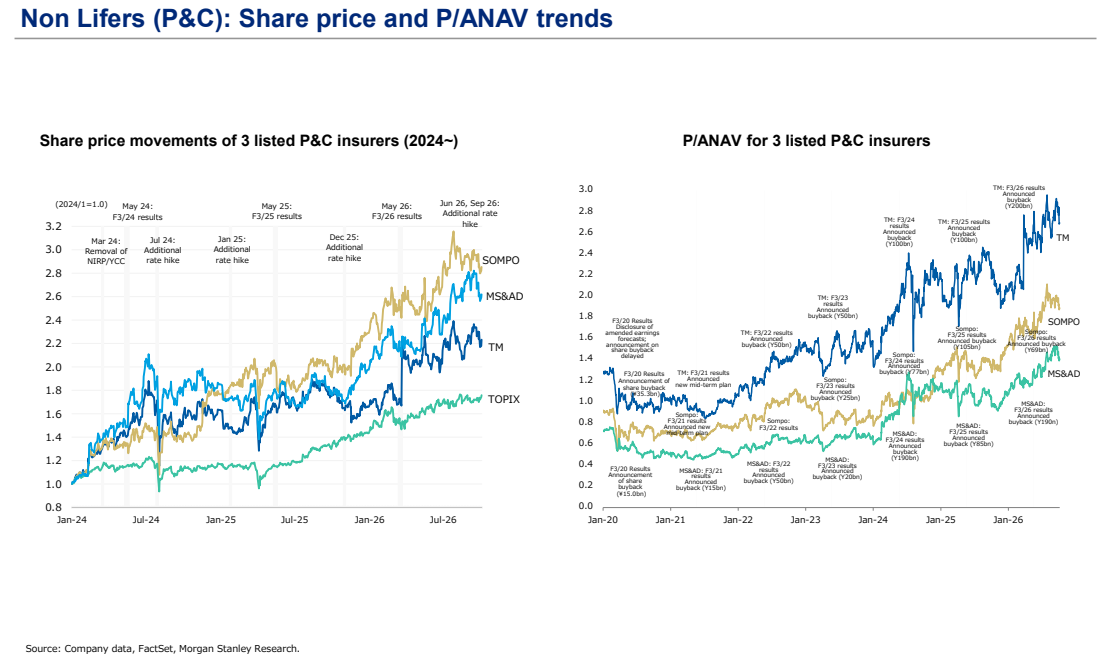
图12. 欧力士净利润与ROE(季度)及欧力士净利润与ROE趋势
