国泰海通证券 金盘科技 688676 三季度订单提速毛利率持续优化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
金盘科技2026年三季度业绩表现强劲,收入与订单显著提速,毛利率在原材料价格上涨背景下实现持续优化。 公司全球化战略深化,AI需求释放带动订单结构显著改善,数据中心业务成为核心增长引擎。 预计2026-2028年归母净利润将保持稳健增长,公司凭借数字化转型及客户结构优化,中期成长基础坚实。 分析师维持“增持”评级,目标价72.58元。
主要观点
- 2026年三季度收入显著提速,海外业务拉动明显
- 毛利率持续提升,得益于数字化转型及订单结构优化
- 新签订单实现高增长,三季度增速尤为突出
- 数据中心领域订单爆发式增长
- 海外与AIDC业务成为在手订单的核心驱动力
- 期间费用率受汇兑及利息支出影响有所上升
论述逻辑
- 全球化战略与AI需求释放 -> 订单结构优化与数据中心订单高增 -> 收入提速与毛利率改善 -> 归母净利润增长 -> 维持增持评级
关键展望
- 预计2026-2028年收入与净利润持续增长
- 主要风险提示
推荐标的
- 金盘科技(688676):增持,目标价72.58元
关键图表
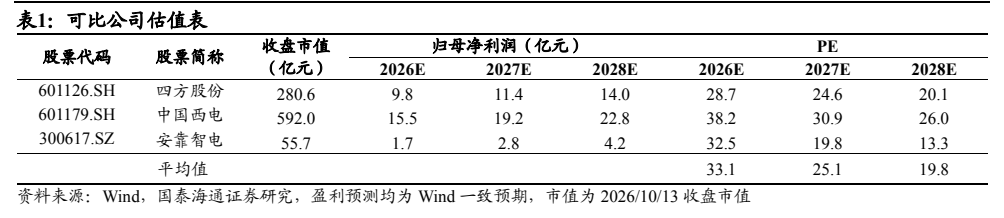
图1. 表 1: 可比公司估值表