中金公司 汇兑与成本拖累短期利润,新业务方向不改
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德昌电机控股预计27财年上半年股东应占溢利为5,000万-5,800万美元,同比下降56%-62%,主要受汇兑损失及成本压力拖累,收入则与去年同期大致持平。 尽管短期盈利承压,公司在新业务如液冷泵、SOFC及机器人领域持续布局,中长期成长逻辑未变。 中金公司下修27/28年盈利预测,并将目标价下调33.6%至20.25港元,维持“跑赢行业”评级。
主要观点
- 27财年上半年业绩低于预期,利润同比大幅下滑。
- 汇兑损失是利润缺口的主要来源。
- 剔除汇兑影响后,利润仍因成本上升而下滑。
- 收入表现跑赢全球汽车行业。
- 新业务液冷及SOFC产品放量贡献收入。
- 下修27/28年盈利预测。
论述逻辑
- 汇兑损失与成本压力(定价压力、原材料劳工成本上升)导致短期利润大幅下滑 -> 尽管收入表现跑赢行业,但盈利能力承压 -> 考虑到汇率波动及成本上行,下修盈利预测并下调目标价 -> 长期看好新业务(液冷、SOFC、机器人)作为第二成长曲线。
关键展望
- 下半年汽车景气度有望好于上半年。
- 盈利修复取决于价格调整和成本传导。
推荐标的
- 德昌电机控股 (00179.HK):维持“跑赢行业”评级,目标价20.25港元。
关键图表
图1. 图表 1: 盈利预测调整表
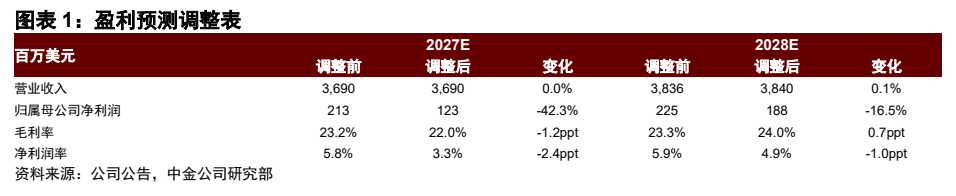
图2. 图表 2: 历史 P/E
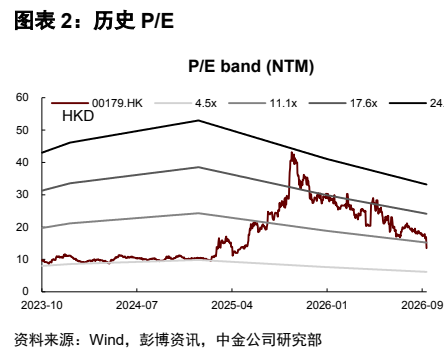
图3. 图表 3: 历史 P/B
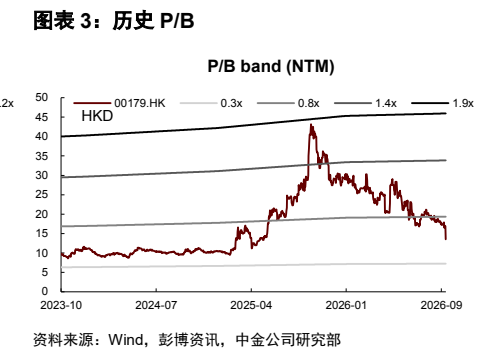
图4. 图表 4: 可比公司估值表
