瑞银 Lumentum Holdings Inc(LITE.US)上调预期及渠道调研后重置数据
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在Lumentum上调业绩指引及进行渠道调研后,更新了其财务模型。报告维持“买入”评级,并将目标价从85美元上调至95美元。Lumentum受益于数据中心AI需求强劲,特别是800G和1.6T光模块的放量,以及电信市场复苏。公司预计2026财年第一季度营收为3.5亿至3.8亿美元,高于此前预期。瑞银认为Lumentum在相干可插拔和光模块领域具有竞争优势,有望持续增长。
主要观点
- Lumentum上调2026财年第一季度营收指引至3.5亿-3.8亿美元,高于瑞银此前预期的3.2亿美元。
- 数据中心AI需求推动800G和1.6T光模块出货量增长,预计2026财年数据中心营收同比增长超过50%。
- 电信市场复苏,相干可插拔产品需求增加,预计2026财年电信营收同比增长20%-30%。
- 公司毛利率改善,受益于产品组合优化和成本控制,预计2026财年毛利率为45%-47%。
- 瑞银上调2026财年每股收益预期至4.50美元,此前为4.00美元。
- 渠道调研显示客户库存正常化,订单能见度改善。
- Lumentum在光模块市场占据领先地位,特别是在高速率产品领域。
- 公司管理层对2026财年第二季度营收指引为3.6亿-3.9亿美元,高于市场预期。
- 瑞银认为Lumentum的估值具有吸引力,当前股价对应2026财年市盈率约18倍。
- 风险包括电信复苏不及预期、竞争加剧以及供应链问题。
论述逻辑
瑞银基于Lumentum上调的业绩指引和渠道调研结果,认为公司受益于数据中心AI需求爆发和电信市场复苏。上调指引表明订单强劲,渠道调研确认库存正常化。因此,瑞银上调营收和每股收益预测,并提高目标价。
关键展望
- 2026财年第一季度营收指引3.5亿-3.8亿美元。
- 2026财年第二季度营收指引3.6亿-3.9亿美元。
- 2026财年数据中心营收同比增长超过50%。
- 2026财年电信营收同比增长20%-30%。
- 2026财年毛利率45%-47%。
- 2026财年每股收益4.50美元。
- 目标价95美元,评级“买入”。
- 风险:电信复苏不及预期、竞争加剧、供应链问题。
推荐标的
- Lumentum Holdings Inc(LITE.US):评级“买入”,目标价95美元。理由:数据中心AI需求强劲,电信市场复苏,公司产品组合优化。
关键图表
图1. Lumentum股价交易于近70倍NT
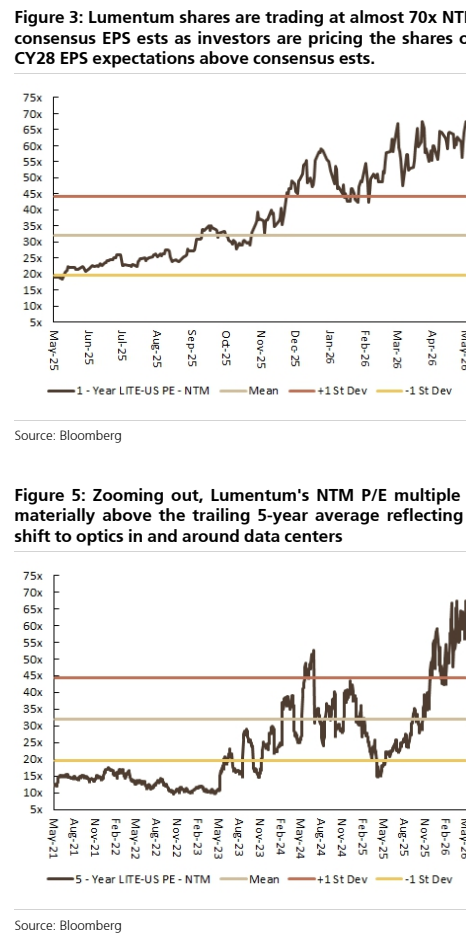
图2. 相对于标普500,Lumentum交易于
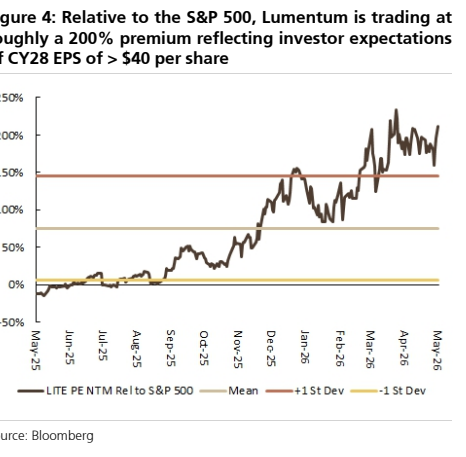
图3. 拉长时间看,Lumentum的NTM市盈率倍数
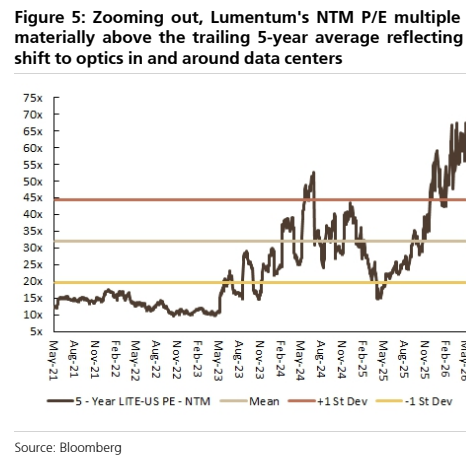
图4. 相对于标普500,Lumentum约200%
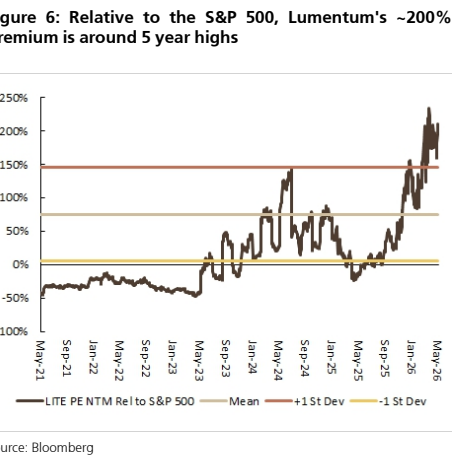
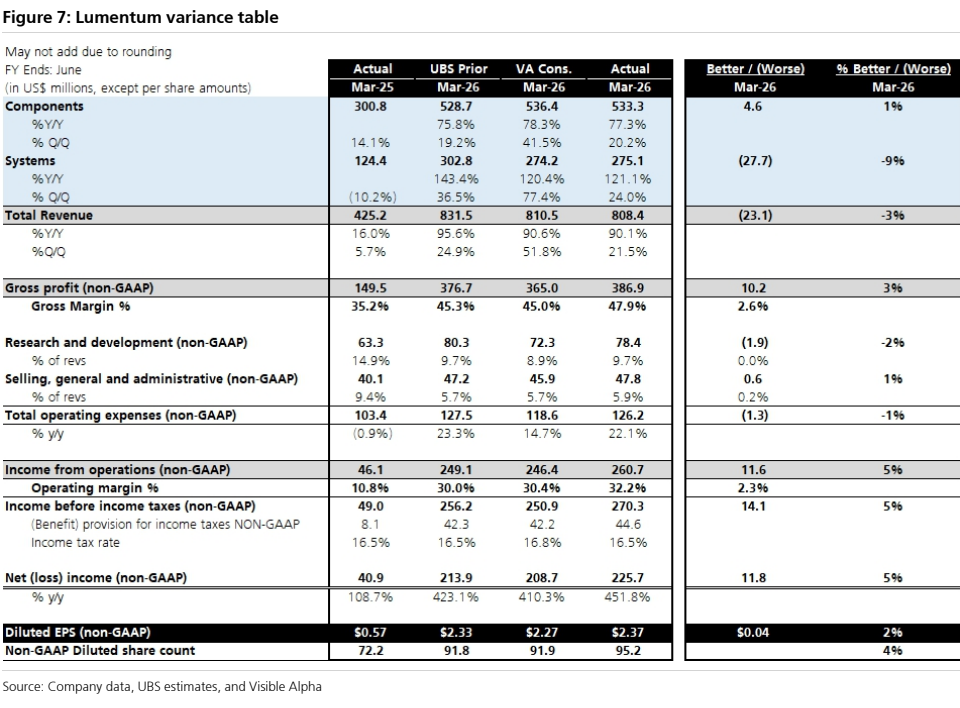
图5. Lumentum差异表