摩根大通电子元器件行业:三星电机2026财年第一季度业绩对日本电子元器件行业的影响
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
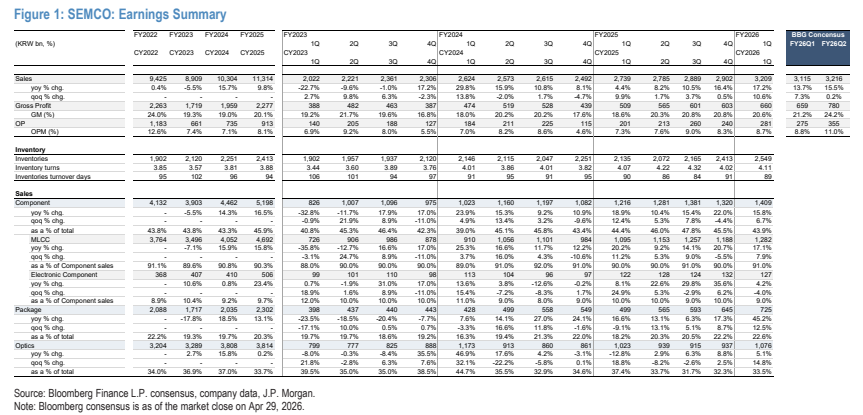
摩根大通发布报告,分析三星电机(SEMCO)2026财年第一季度业绩对日本电子元器件行业的影响。三星电机1Q FY2026营收和营业利润均超预期,主要受MLCC出货量强劲和产品组合改善推动。报告认为,这预示着日本电子元器件公司(如村田、TDK、太阳诱电)也将受益于类似需求趋势,尤其是MLCC和电感器领域。报告维持对日本电子元器件板块的积极看法,并强调AI和数据中心需求是主要增长驱动力。
主要观点
- 三星电机1Q FY2026营收为2.5万亿韩元,同比增长12%,高于市场预期2.4万亿韩元。
- 营业利润为3500亿韩元,同比增长25%,超出市场预期3200亿韩元。
- MLCC出货量环比增长8%,主要受智能手机和PC补库存以及AI服务器需求推动。
- 产品组合改善,高容MLCC占比提升至35%,去年同期为30%。
- 日本电子元器件公司(村田、TDK、太阳诱电)预计将受益于类似的MLCC和电感器需求趋势。
- AI服务器MLCC需求预计2026年同比增长50%,占整体MLCC需求的5%。
- 村田预计1Q FY2026营收同比增长10%,营业利润率提升至22%。
- TDK预计1Q FY2026营收同比增长8%,主要受电感器和传感器业务驱动。
- 太阳诱电预计1Q FY2026营收同比增长12%,MLCC产能利用率提升至90%。
- 报告维持对日本电子元器件板块的“增持”评级,认为估值具有吸引力。
论述逻辑
三星电机超预期的1Q FY2026业绩 → 表明全球MLCC需求强劲,尤其是AI服务器和高端智能手机 → 日本电子元器件公司(村田、TDK、太阳诱电)作为主要供应商,将受益于相同的需求趋势 → 报告通过对比三星电机的产品组合和出货量数据,推断日本公司也将实现营收和利润率改善 → 结合估值水平,得出板块“增持”的结论。
关键展望
- 报告未明确给出未来时间窗口或价格目标,但指出AI服务器MLCC需求2026年同比增长50%。
- 风险包括:智能手机需求复苏不及预期、MLCC价格竞争加剧、日元升值影响日本公司出口竞争力。
推荐标的
- 村田制作所:评级“增持”,理由:MLCC和SAW滤波器需求强劲,受益于AI和5G。
- TDK:评级“增持”,理由:电感器和传感器业务增长,汽车电子需求稳定。
- 太阳诱电:评级“增持”,理由:MLCC产能利用率提升,产品组合改善。
关键图表
图1. 三星电机:业绩摘要