高盛 亚洲经济分析师:中国的出口还能增长多少?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告测算中国出口的剩余增长空间,结论是至少未来几年中国出口仍可保持强劲动能,长期则需要进口经济体实现更快增长。 2000-2025年中国占全球名义商品出口份额从4%升至近15%,已超过德国1970年代末13%和日本1980年代10%的峰值;2021-2025年出口量增长约25%而进口量基本不变,2025年顺差占全球GDP约1%,历史罕见。 盈利性检验显示本轮“中国冲击2.0”是供给驱动:汽车出口值2021-2025接近翻倍,利润率却从6.4%降至4.8%,增长因此更依赖海外市场吸收能力。 对华逆差超过GDP 3%的国家从2005年的24个增至2025年的82个(其中67个为低收入经济体),合计占中国出口44%;但替代效应形成缓冲——2021-25年对华逆差每增1pp GDP,对非中国逆差平均收窄0.7pp。 以98个2024年总进口至少US$10bn的经济体做基准化思想实验,中国占全球非矿物进口份额可从17.6%升至27.6%(冻结美加墨份额后为23.0%,再冻结全部DM份额后约19.2%)。 份额每提高1pp对应中国出口增长5.5%,叠加全球贸易2.5%的趋势增速,即便最保守情景下中国实际出口近期也可实现8%的年增长。 薄弱环节在于逆差超过外汇储备50%的低收入国家,供应商融资只能暂时缓解,可持续延长跑道需要进口国经济增长。
主要观点
- 中国出口崛起在历史上罕见:2000-2025年占全球名义商品出口份额从4%升至15%,超过德国1970年代13%和日本1980年代10%的峰值,仅低于二战后1970年以前的美国;2025年中国贸易顺差占全球GDP约1%,远高于1960年代初美国出口占全球19%时的0.3%。
- 进口端难有起色:2021-2025年中国出口量增长约25%而进口量基本不变;鉴于从化石燃料转向技术自主的战略(原油、天然气和半导体合计占2025年中国进口的30%),进口进一步大幅上升的空间有限。
- 盈利性视角显示本轮繁荣是供给驱动:“中国冲击1.0”(2001-07年)出口增长伴随工业利润同步上升,而2021年以来的“中国冲击2.0”出口份额攀升、利润率却停滞或下滑;典型如汽车行业,出口值2021-2025接近翻倍(近100%增长),利润率却从6.4%降至4.8%。
- 2023-2025年分行业看,获政府大量支持的高科技行业出口高速增长但利润率未见提升,中国出口增长的未来将越来越取决于贸易伙伴消化更多中国产品的能力。
- 出口目的地两阶段同向切换:2001-07和2021-25年,低收入及其他新兴市场占中国出口份额均上升,美国及其他发达市场份额均下降。
- 国际收支约束在收紧:对华逆差超过本国GDP 3%的国家从2005年的24个增至2025年的82个,合计占中国出口从24%升至44%;其中67个为低收入经济体(多位于非洲、加勒比和大洋洲,2025年合计占中国出口12%),其余11个EM占28%,最大四个是越南、马来西亚、泰国和墨西哥。
- 替代效应提供缓冲:基于170多个国家年度数据的面板回归,2021-25年对华逆差每增加1pp GDP,对非中国逆差平均下降0.7pp;2001-07年对华逆差每增加1pp GDP,对非中国逆差平均下降0.6pp,即该替代效应近年略有增强。因此伙伴国整体国际收支压力小于双边逆差暗示的水平,但抵消不足一比一;其中ASEAN国家对华逆差扩大被对非中国顺差完全抵消,EM ex-ASEAN则对两者逆差同步扩大。
- 基准化思想实验设定:样本为2024年总进口至少US$10bn的98个经济体(约占全球除中国外贸易90%),剔除矿物进口;2024年中国占这些国家总进口15.2%、占非矿物进口17.6%,并已是其中54国的最大进口来源(合计占全球非矿物进口44%)、31国的第二大来源(46%),其余13国占10%。
- 份额上行测算:若中国在各国的份额升至该国2000-24年对任一贸易伙伴的最高双边份额,中国占全球非矿物进口份额将从17.6%升至27.6%,相当于中国GDP的9.5pp、全球GDP的1.9pp;冻结美加墨份额后降至23.0%,再冻结所有DM份额后约19.2%,仍明显高于2024年实际的17.6%。
- 增长含义:中国占全球非矿物进口份额每提高1pp,中国出口增长5.5%;叠加全球贸易2.5%的年度趋势增速,即便最保守情景下中国实际出口近期也可实现8%的年增长;类似假设下采用情景2,中国到2031年可实现8%的年均实际出口增长。
- 风险与条件:薄弱环节集中在贸易逆差超过外汇储备50%的低收入国家;出口商可通过供应商融资暂时缓解其国际收支约束,但要可持续延长出口跑道,仍需进口国实现更强的经济增长。
论述逻辑
- 出口份额创历史新高(2000-2025年4%→15%)而进口受内需疲弱与“自给自足”战略制约基本停滞 → 贸易顺差持续创新高(2025年占全球GDP 1%),引出“出口还能增长多少”之问 → 盈利性检验:出口高增但利润率下滑(汽车6.4%→4.8%),判定“中国冲击2.0”为供给驱动,未来增长取决于伙伴国吸收能力 → 吸收能力检验:对华逆差超GDP 3%的国家由24个增至82个、占中国出口44%(约束增强),但对非中国进口的替代效应(对华逆差+1pp对应对非中国逆差-0.7pp)部分缓冲,ASEAN最为典型 → 以98个2024年进口至少US$10bn的经济体做基准化思想实验,将中国份额设为各国2000-24年历史最高双边份额,测算中国占全球非矿物进口份额上限:27.6%(保守情景23.0%/19.2%) → 份额每+1pp等于出口+5.5%,叠加全球贸易2.5%趋势增速 → 结论:未来几年中国实际出口仍有8%的年增长跑道;长期需进口经济体更快增长,低收入国家的国际收支约束是主要脆弱点。
关键展望
- 短期展望:至少未来几年中国出口仍能保持强劲动能;长期而言需要进口经济体实现更强经济增长,中国出口份额才能继续提升。
- 量化路径:份额每提高1pp对应出口增长5.5%,叠加全球贸易2.5%趋势增速,最保守情景下近期中国实际出口年增8%;采用情景2则到2031年年均8%实际出口增长。
- 风险验证点:对华逆差超过外汇储备50%的低收入国家是脆弱环节;供应商融资只能暂时缓解约束,可持续性取决于进口国增长。
推荐标的
- 报告未明确给出推荐标的:本文为宏观经济研究,未涉及公司覆盖、评级、目标价或证券推荐。
关键图表
图1. 高科技行业近期出口增长强劲,但利润率并未上升
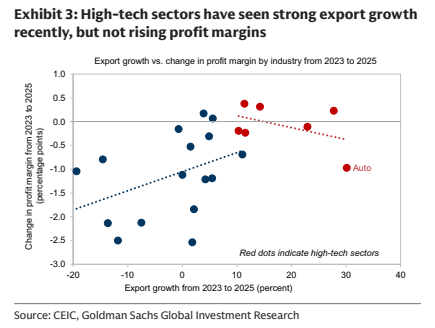
图2. 在2001-07年和2021-25年两个时期,新兴市场在中国出口中的份额均有所上升
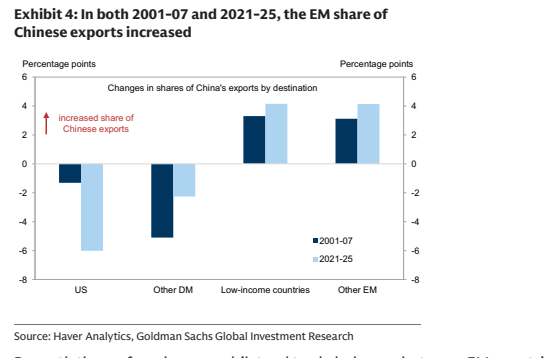
图3. 中国的贸易伙伴在增加自中国进口的同时,减少了从非中国来源的进口

图4. 多种情景显示中国在全球非矿产进口中的份额存在潜在大幅上升空间
