巴克莱:美国债务买盘由基金外资与养老金承接
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巴克莱梳理美联储一季度资金流量数据后认为,美国固定收益净发行在一季度上升,主要来自企业债供给显著反弹,同时机构债和市政债也小幅增加,美债不含短票的供给反而略降。需求端,银行、海外投资者、经纪交易商和货币基金的购买明显增加,互惠基金、海外部门和养老金保险仍是过去四个季度吸收供给的核心力量。报告的重点不是给出方向交易,而是说明美国债务供给能否被吸收,要看最终投资者结构是否继续稳定,而非只看财政发行总量。
主要观点
- 一季度面向私人投资者的固定收益净发行升至7970亿美元,高于去年四季度的5500亿美元;若计入美联储,整体净发行从4910亿美元升至7480亿美元,增量主要来自企业债发行恢复。
- 买方结构出现明显轮动。银行部门从去年四季度净卖出600亿美元转为一季度买入1990亿美元,海外投资者从830亿美元升至2320亿美元,经纪交易商和货币基金也显著增加购买。
- 互惠基金和交易所基金仍是最大买方之一,一季度购买3040亿美元,主要配置企业债和美债;这说明即便利率波动较大,面向固定收益的私人资产配置需求仍有韧性。
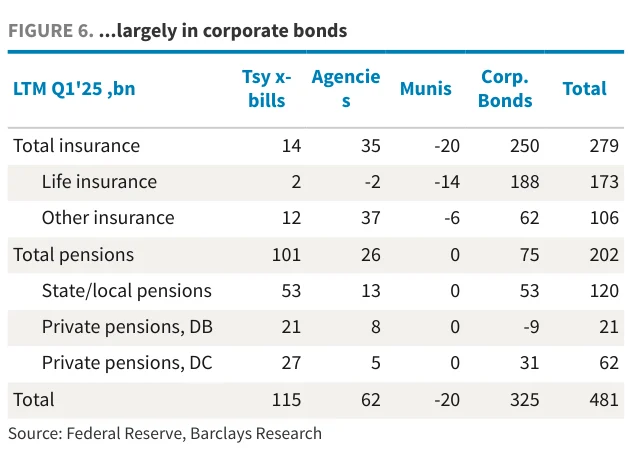
- 养老金和保险公司一季度买入1680亿美元,高于去年四季度的1300亿美元,且主要集中于企业债。报告强调这类资金对长端利率很重要,因为其资产负债匹配需求更稳定。
- 家庭部门作为残差项出现大幅净卖出,一季度卖出4680亿美元,和去年四季度买入780亿美元形成反差;其中美债和企业债均被卖出,同时重新转向短期国库券。
- 过去四个季度看,私人投资者面对的净供给从3.4万亿美元降至2.9万亿美元,下降主要来自不含短票的美债;互惠基金、海外投资者、养老金保险继续吸收大部分供给。
- 亚洲投资者一季度买入短票但卖出长期债,日本和中国大陆在1月买入后转为净卖出,提示海外需求不能简单视为稳定长债买盘。
论述逻辑
企业债供给恢复 → 一季度固定收益净发行上升 → 银行、海外投资者、货币基金和经纪交易商补位购买 → 四季度滚动口径下总净供给反而下降 → 因此美国债务吸收压力取决于买方结构,而不是单看单季发行放量。
关键展望
- 若企业债发行继续恢复,私人部门对信用资产的吸收能力将成为固定收益市场能否平稳消化供给的关键。
- 养老金和保险资金仍可能是长端和企业债的重要稳定买方,但其需求更偏结构性,不一定能完全抵消海外长债卖出。
- 海外投资者结构需要继续跟踪,尤其是亚洲投资者在短票和长期债之间的切换,以及官方与私人部门买盘差异。
- 家庭部门作为残差项的大幅波动说明杠杆资金、对冲基金和私人信托等非传统买方可能放大季度数据噪音。
推荐标的
- 报告未给出明确交易建议;隐含关注美国固定收益供给吸收、企业债买盘和长端利率需求结构。
- 企业债:一季度需求强,互惠基金和养老金保险均有明显配置。
- 美债:短票与长期债需求分化,长期债需要观察海外和家庭部门是否恢复买入。
关键图表
Figure 1:2固定收益26年第1季度25年第4季度,净发行美元74826年第1季度,美元49125年第4季度,美元244。

Figure 1-2:净发行私人投资者固定收益美元7971。
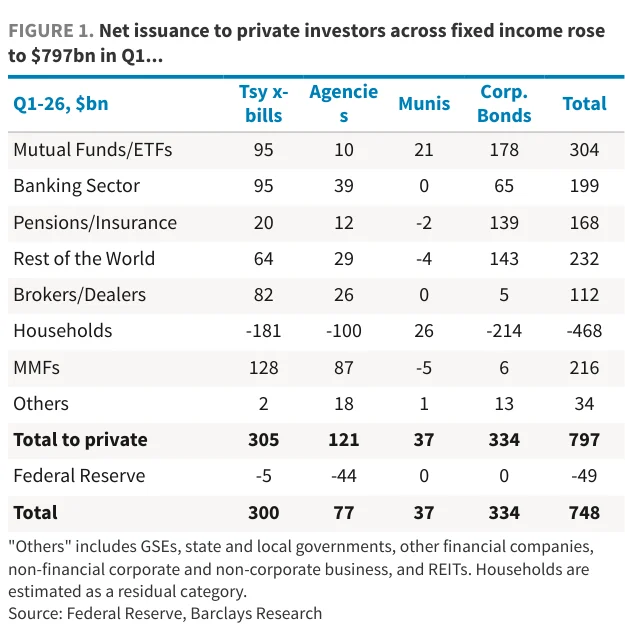
Figure 2:美国固定收益、资金流量、美债需求第2项图表,位于第2页。

Figure 3:私人投资者美元3.4美元2.9。

Figure 4:美国固定收益、资金流量、美债需求第4项图表,位于第4页。

Figure 5:6养老金/26年第1季度25年第1季度,,美元637。

Figure 5-2:美国固定收益、资金流量、美债需求第5-2项图表,位于第5页。

Figure 6:美国固定收益、资金流量、美债需求第6项图表,位于第5页。