美国银行:美银 全球存储技术周报主题:三星第三季度业绩、全球预测更新、去投机化影响
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告确认了存储器超级周期的持续性,三星电子初步三季度营业利润达107万亿韩元,符合预期。 尽管市场担忧去投机化(de-spec)影响,但分析认为这反而可能成为增长催化剂,因其支持GPU出货量增长并带动SOCAMM和eSSD需求。 美银上调了NAND ASP假设,预计2030年全球存储市场规模将达2.1万亿美元。 此外,存储器资本支出持续上升,预计2027-28年年度自由现金流将超过300万亿韩元。
主要观点
- 三星电子三季度业绩确认了存储器超级周期,DRAM和NAND贡献了超过100%的营业利润。
- 三星存储器ASP环比增长超过20%,营业利润率保持在70%左右的高位。
- 全球存储市场规模预计将从2026年的约0.9万亿美元增长至2030年的2.1万亿美元。
- 存储器资本支出预计将持续增加,2026/27/28年分别为67万亿/85万亿/92万亿韩元。
- 去投机化(8-hi HBM4)被视为增长催化剂,而非需求削减,因其有助于提升GPU出货量。
- 美银存储指标(BofA Memory Indicator)仍处于超级周期水平,8月为179。
论述逻辑
- 三星强劲的业绩与高利润率 -> 存储器超级周期得到验证 -> 资本支出增加与自由现金流增长 -> 支撑长期需求 -> 尽管存在去投机化担忧,但通过GPU出货量提升和配套存储需求抵消 -> 最终上调全球存储市场预测。
关键展望
- 预计三星四季度营业利润将高于三季度,且2027年将高于2026年。
- 预计2027-28年年度自由现金流将超过300万亿韩元。
推荐标的
- 三星电子(普通股):目标价500,000韩元,评级C-1-7。
- 三星电子(优先股):目标价340,000韩元,评级C-1-7。
关键图表
图1. 我们对2026-28年NAND收入预期的上调(上调3-49%)主要基于对2026年第三季度平均售价(ASP)更强的假设(环比增长20%,此前为15%);DRAM预测未作调整,因我们此前已假设2026年下半年ASP将稳健增长
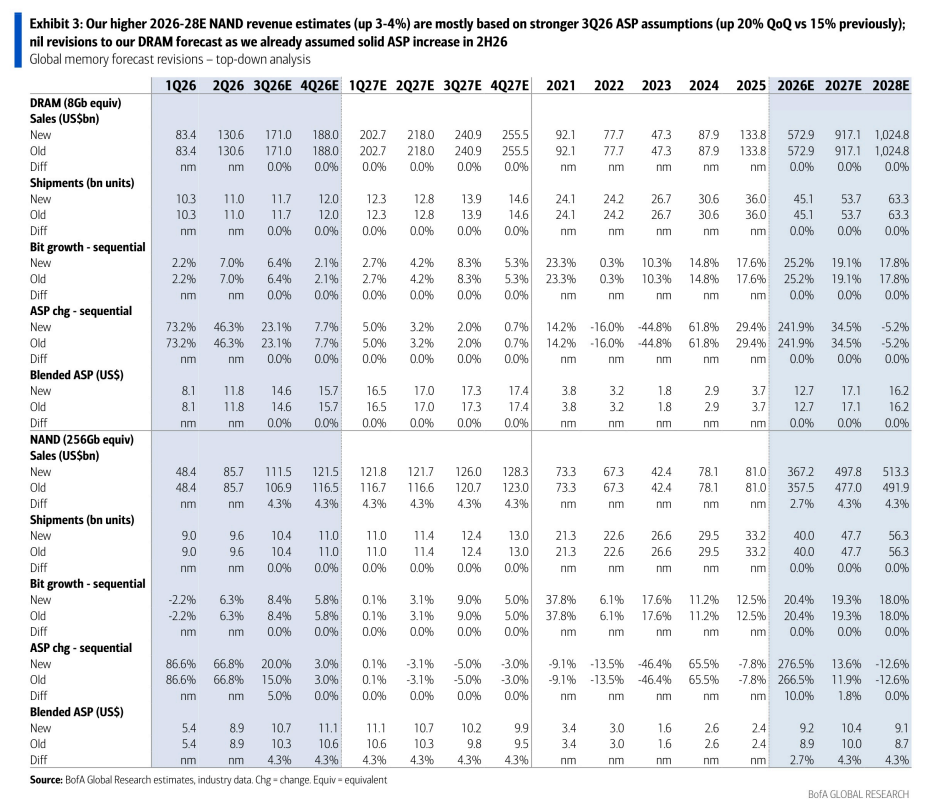
图2. 2026年第三季度增长依然强劲(860亿新台币;环比增长27%,同比增长375%)
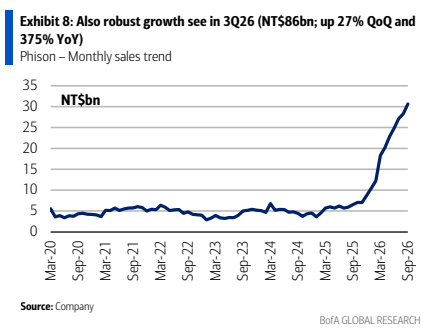
图3. 9月同比增长强劲(+263%),且强劲趋势可能在2026年第四季度持续
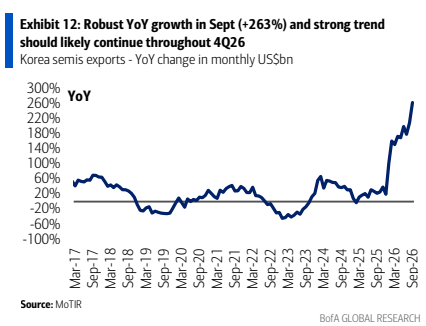
图4. NAND现货价格在7月至8月回升后,于9月及10月初走软
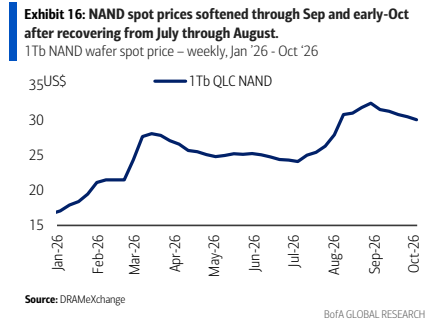
图5. DRAM现货和合约价格达到约48-55美元的历史高点,在经历大幅上涨后,2026年第二至第三季度的涨幅有所放缓
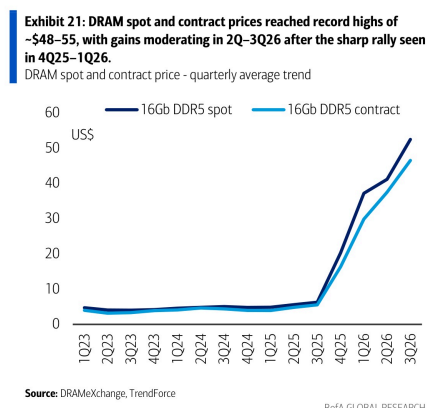
图6. DRAM现货价格在6月至9月期间逐渐反弹,达到历史最高水平
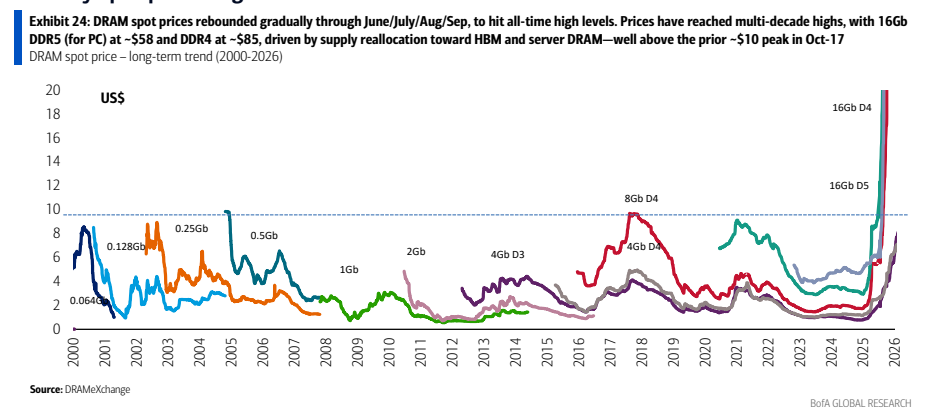
图7. 10月初价格保持平稳,但在9月初触顶后下跌了10%,价格仍比2025年10月的低点高出2000%
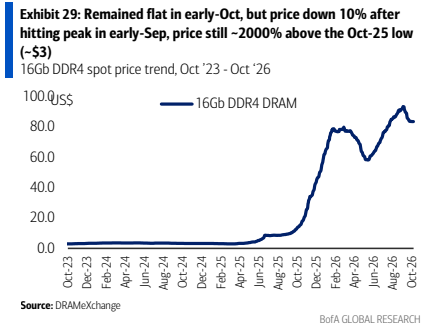
图8. 9月价格在6月至8月反弹后基本持平;价格在2025年10月至12月经历了大幅上涨
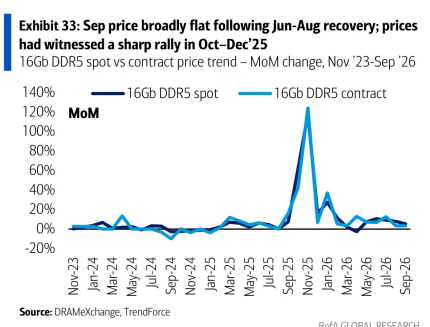
图9. DRAM和NAND合约价格年初至今整体上涨100-200%
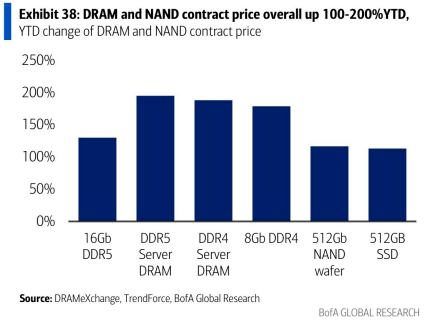
图10. 年初至今基本稳定——中国供应占主导地位,韩国供应极少
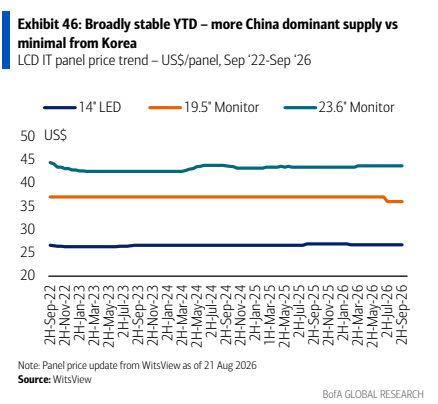
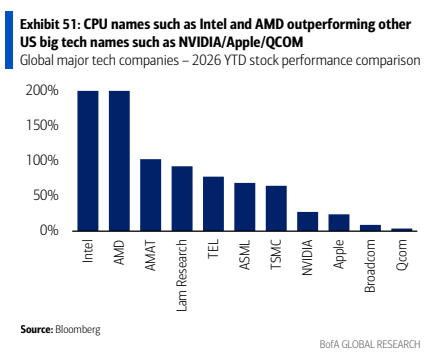
图11. 英特尔和AMD等CPU公司表现优于英伟达、苹果、高通等其他美国大型科技公司