花旗 老铺黄金(6181.HK)因26年第三季度销售复苏逊于预期而下调盈利预测
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗预计老铺黄金2026年第三季度销售环比改善但净利润走弱,主要受金价波动影响消费情绪及定价策略调整的双刃剑效应。 尽管短期业绩波动,但花旗认为市场低估了其品牌忠诚度及竞争优势,维持“买入”评级,并将目标价从507.0港元下调至400.0港元。 花旗预计2026年第三季度营收为36亿人民币,净利润为5.89亿人民币,毛利率环比下降约5个百分点至41-42%。
主要观点
- 预计2026年第三季度销售环比改善,但净利润因毛利率收缩而下滑
- 金价波动导致第三季度销售复苏节奏受限
- 第三季度采取了更具吸引力的折扣定价策略,旨在扩大客户群
- 消费者对折扣的观察可能导致其等待更低价格,定价策略存在双刃剑风险
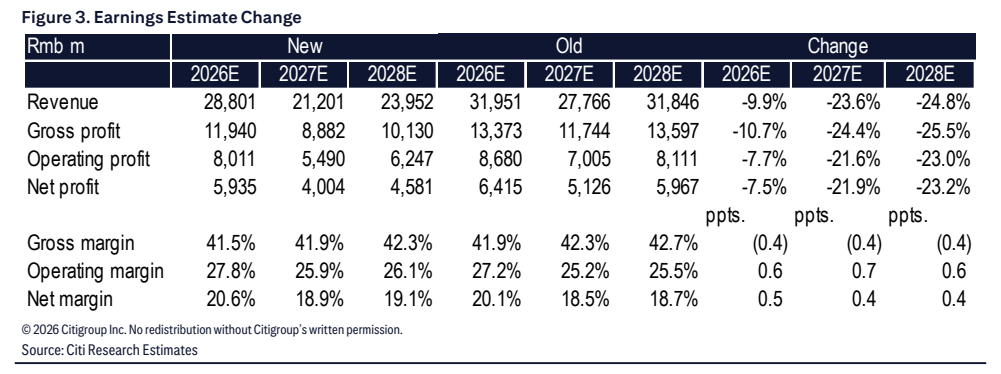
- 下调2026-2028年净利润预测,降幅分别为7%、22%和23%
- 维持“买入”评级,目标价下调至400.0港元
论述逻辑
- 金价波动导致消费情绪承压 -> 采取降价促销策略以扩大客户群 -> 毛利率环比收缩(约5个百分点) -> 运营杠杆改善不足以抵消毛利下滑 -> 导致第三季度净利润环比下降 -> 进而下调全年及未来两年盈利预测 -> 目标价随之调整。
关键展望
- 预计第四季度销售额将是第三季度的1.5倍,净利润将是第三季度的1.8倍
- 长期看好品牌忠诚度及复苏潜力,但短期受金价波动影响
推荐标的
- 老铺黄金(6181.HK):维持买入评级,目标价400.0港元
关键图表
图1. 损益预测及季度明细
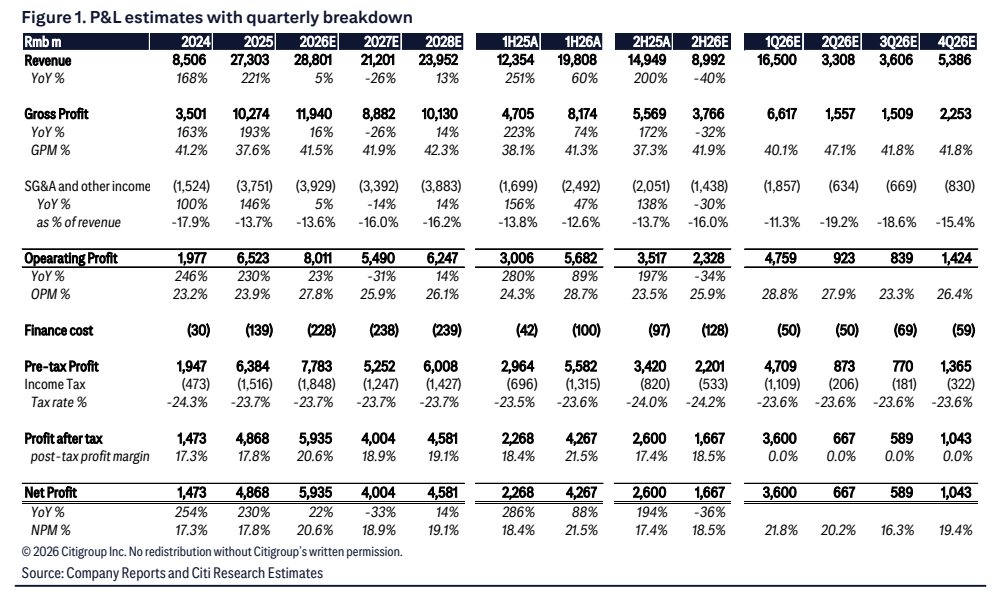
图2. 盈利预测变动