瑞银美国电力:IPP的DCF估值支持看涨观点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银对美国独立电力生产商(IPP)持看涨观点,认为其DCF估值具有吸引力。报告指出,当前市场对IPP的估值未能充分反映其未来现金流潜力,尤其是可再生能源资产的价值。瑞银预计,随着电力需求增长和清洁能源政策推进,IPP将受益于更高的电价和容量支付。报告强调,IPP的DCF估值较当前股价有显著上行空间,建议投资者关注该板块。
主要观点
- IPP的DCF估值显示当前股价被低估,平均上行空间约30%。
- 可再生能源资产在DCF模型中贡献了大部分价值,但市场尚未完全认可。
- 电力需求增长(尤其是数据中心和电气化)将支撑电价长期上行。
- 容量市场支付增加,为IPP提供稳定收入来源。
- 政策支持(如IRA)进一步降低可再生能源项目成本。
- 部分IPP的杠杆率较高,但现金流改善将降低风险。
- 天然气价格波动对IPP影响有限,因多数已对冲。
- 瑞银覆盖的IPP中,Vistra和NRG Energy估值最具吸引力。
- 可再生能源开发商如NextEra Energy也受益于行业趋势。
- 市场对IPP的负面情绪过度,提供了买入机会。
论述逻辑
瑞银通过DCF模型对主要IPP进行估值,发现当前股价低于公允价值。原因包括:市场低估了可再生能源资产的长期价值,且对短期电价波动过度反应。随着电力需求结构性增长和容量市场收紧,IPP的现金流将改善,推动估值回归。
关键展望
报告未明确给出未来验证点或时间窗口,但指出DCF估值上行空间需在12-18个月内通过财报和电价实现。风险包括电价下跌、政策变化和融资成本上升。
推荐标的
- Vistra (VST):评级买入,DCF目标价较当前股价上行35%。
- NRG Energy (NRG):评级买入,DCF目标价上行28%。
- NextEra Energy (NEE):评级增持,受益于可再生能源增长。
关键图表
图1. 股票在终值倍数区间和折现率下的上行/下行空间
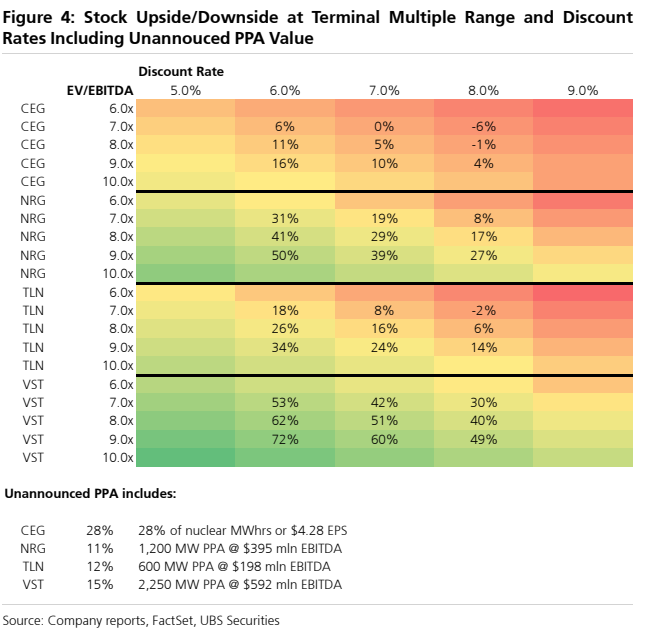
图2. 分部加总目标价汇总
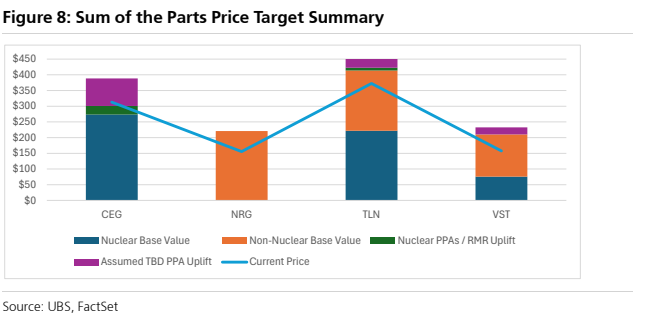
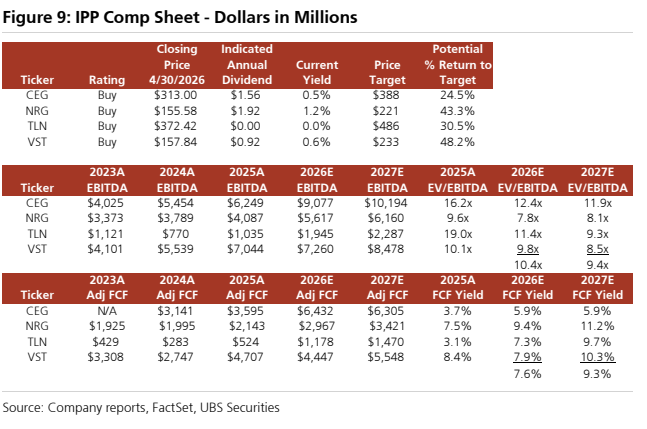
图3. IPP对比表——单位:百万美元