高盛 中国房地产:建筑材料26年第三季度前瞻:持续需求疲软,平均售价前景分歧和成本通胀压力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛预计其覆盖的建筑材料公司2026年第三季度收入和净利润同比分别平均增长1%和下降5%。 尽管存在需求持续疲软的共同挑战,但防水材料、涂料和管材企业在平均售价(ASP)趋势和原材料成本通胀压力方面表现出分歧。 公司主要通过渠道深化、产品高端化、量价平衡及海外扩张来缓冲盈利下行压力。 高盛将2026-2028年每股收益(EPS)预测平均下调4%、5%和3%,并重点关注财政刺激和固定资产投资(FAI)加速对第四季度及明年的需求改善作用。
主要观点
- 建筑材料行业底层需求依然疲软,7-8月表现低迷,9月未见明显改善。
- 原材料价格上涨和产能利用率不足压制利润率,特别是沥青价格创历史新高。
- 防水材料行业竞争格局相对集中,头部企业具备较强的协同提价能力。
- 建筑涂料市场竞争依然激烈,且面临原材料成本通胀压力。
- 东方雨虹预计第三季度收入同比增速加快,但受高沥青成本影响,毛利率环比将降至24%水平。
- 北新建材预计第三季度收入同比基本持平,石膏板毛利率在需求疲软下保持稳定。
- 三棵树预计下半年工程渠道需求持续艰难,工程墙面漆销量同比收缩13%。
- 伟星新材面临原材料成本波动,需在利润率与市场份额之间寻求平衡。
论述逻辑
- 需求疲软与成本通胀导致盈利承压 -> 行业通过提价与渠道优化应对 -> 财政刺激政策成为未来需求改善的关键变量。
关键展望
- 预计2026-2028年EPS预测平均下调4%、5%和3%。
- 关注财政刺激和固定资产投资加速对第四季度及明年的需求改善。
推荐标的
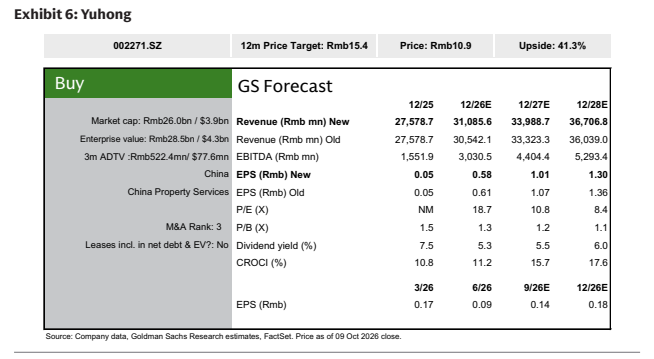
- 东方雨虹(Buy):维持买入评级。
- 北新建材(Buy):目标价20.1元,维持买入评级。
- 三棵树(Buy):目标价28.4元,维持买入评级。
- 伟星新材(Neutral):目标价9.0元,维持中性评级。
关键图表
图1. 我们将四家公司2026-28年每股收益预测平均调整约-4%/-5%/-3%
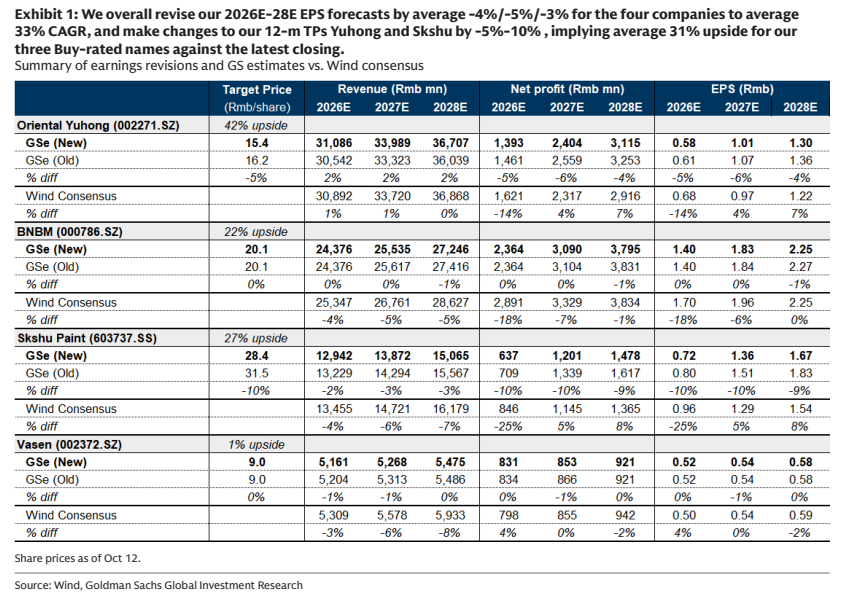
图2. 2026年第三季度中国建筑材料覆盖公司业绩前瞻
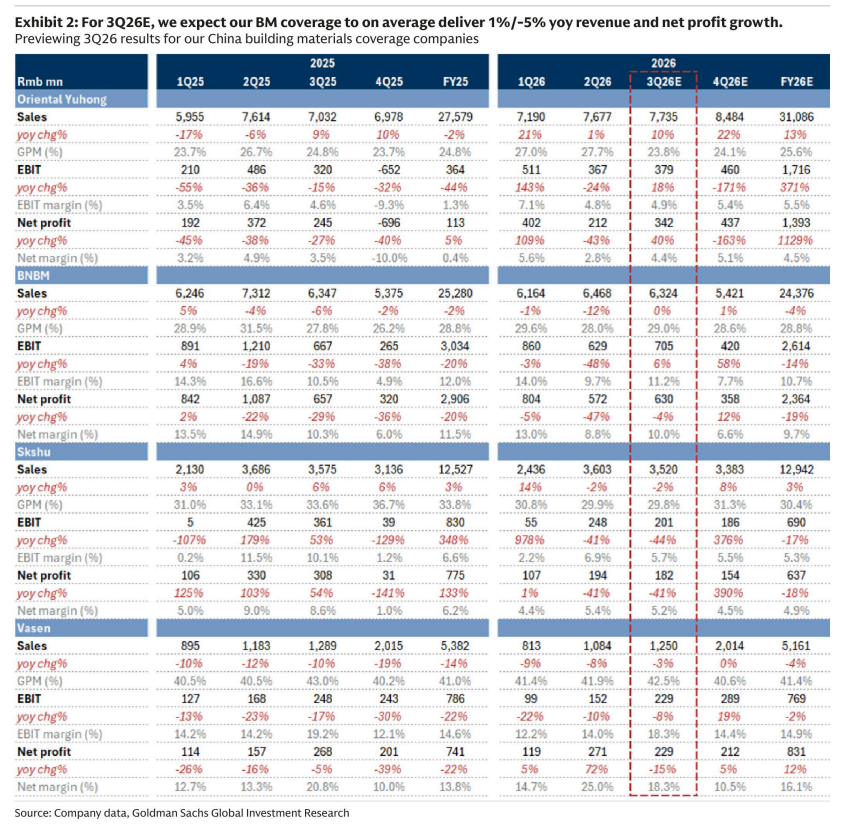
图3. 防水材料和涂料主要原材料价格汇总
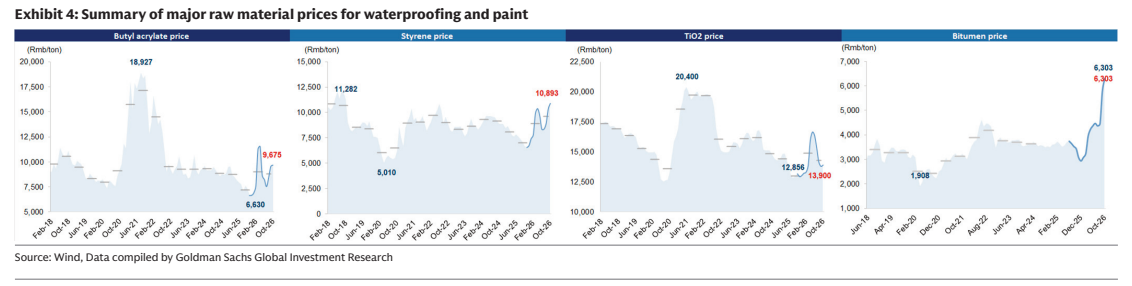
图4. 塑料管道原材料价格汇总
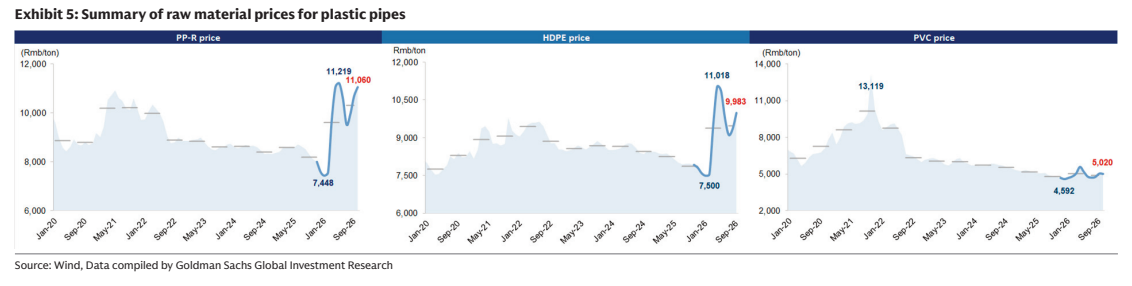
图5. 东方雨虹(002271.SZ)目标价与上涨空间