美国银行:美银 收益跟踪第三季度业绩前瞻:强劲的季度,但前方还有棘手的问题
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行预计标普500指数第三季度每股收益(EPS)将同比增长32%,高于市场共识的27%。 尽管宏观背景依然有利,且企业指引稳健,但分析师指出,随着成本压力上升和定价权面临挑战,2027年的盈利增长预期存在下行风险。 AI和能源板块继续成为盈利增长的主要驱动力,而除能源、科技和“七巨头”外的其他板块盈利增长预计将从第二季度的12%放缓至第三季度的7%。
主要观点
- 标普500指数第三季度EPS预计同比增长32%,超出市场共识的27%。
- AI和能源板块是第三季度盈利增长的核心驱动力。
- 企业对“材料成本”的提及频率达到2022年中期以来的最高水平。
- 科技板块在第三季度盈利表现中排名第一,公用事业板块排名最末。
- 标普500指数第二季度资本支出同比增长37%,创下数据历史最高水平。
论述逻辑
- 宏观环境(ISM制造业PMI均值54.9)与稳健的企业指引支撑了第三季度的盈利预期 -> AI投资与能源价格驱动了主要增长 -> 但成本压力(材料成本上升)与定价权减弱构成潜在风险 -> 2027年共识预期过于乐观,忽视了地缘政治、利率及大宗商品价格的不确定性 -> 结论是短期盈利增长强劲,但中长期面临下行风险。
关键展望
- 2027年盈利增长风险偏向下行,预计增长12%。
- 投资者将关注AI资本支出周期的持久性及货币化能力。
推荐标的
- 报告未明确给出具体推荐标的,仅提供了各行业的分析师前瞻。
关键图表
图1. 财报季前三个月标普500指数每股收益修正情况(2000-2026年)
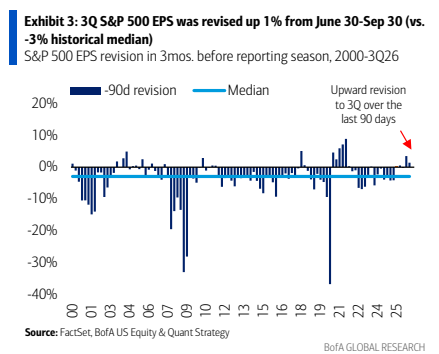
图2. 能源和科技板块的每股收益增长预期最强,消费板块和医疗保健板块最弱
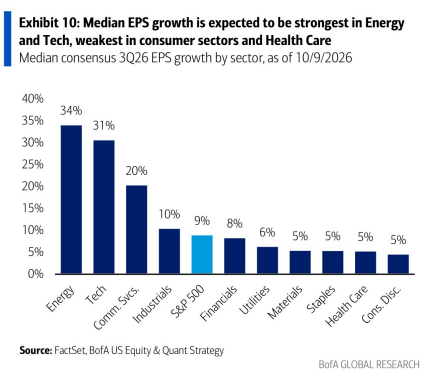
图3. 过去三个月科技和工业板块的指引趋势最强
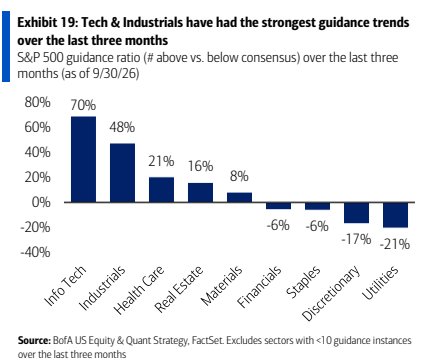
图4. 科技板块与指数其余部分的中位数股票每股收益增长差距缩小
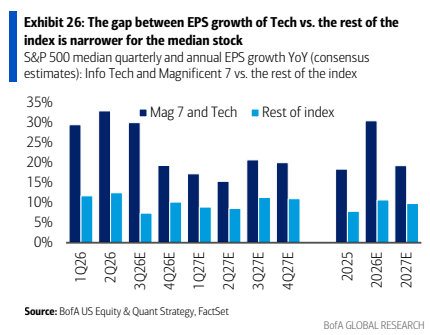
图5. 超大规模云厂商资本支出占经营现金流的比例

图6. 盈利表现强劲,但自由现金流表现一般

图7. 第一周计划发布财报的标普500指数成分股

图8. 基于当前成分股,标普500指数第二季度净利润同比增长34%,剔除金融后的销售额增长16%
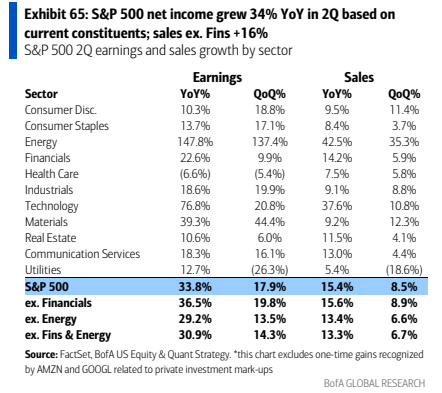
图9. 每股收益历史领先股息一年;2025年和2026年的强劲增长预示着未来健康的股息增长

图10. 中盘股三个月盈利修正比率为1.5倍,高于1.0倍的长期平均水平,一个月比率为1.3倍
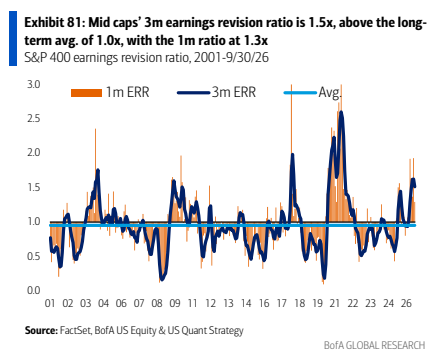
图11. 中盘股销售额超出预期3%(能源板块超出幅度最大,除公用事业外所有板块均超出预期)
