摩根大通:香港住宅地产——房价已达全年目标,下半年动能或放缓
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通报告指出,香港二手房价年初至今已反弹10.4%(自低点反弹17.9%),达到2026年全年10-15%涨幅预测的上限,但下半年增速可能放缓至5%以下。尽管资本外流管控和加息担忧已被充分讨论,报告认为最大下行风险是港股持续疲弱,历史上恒指领先房价3-6个月。幸运的是,库存、租金增长、人口等基本面仍健康,因此预测房价涨速放缓但上升周期延续。报告下调了覆盖开发商的目标价平均10%,并偏好净现金或即将净现金的标的,如长实集团和信和置业。新鸿基地产年初至今跑赢21%,短期可能获利回吐,但回调时可逢低吸纳。新世界发展和恒基地产因杠杆较高可能表现落后。
主要观点
- 二手房价指数年初至今上涨10.4%,自低点反弹17.9%,已触及全年预测区间上沿。
- 高频数据出现分化:周度二手房价指数过去四周仍上涨1.0%,但存在三周滞后;5月成交量同比滚动增长40%,但部分指标降温。
- 一手房销售率从>70%降至64%,部分因开发商定价激进(平均溢价23%)。
- 35个屋苑二手成交量连续两周低于60宗,部分受天气影响。
- 15个屋苑周末看房预约数过去三周超过570次,创年内新高,显示购房兴趣仍在但转为观望。
- 两大已知风险:资本外流管控(文件837未明确提及房地产,且内地居民购汇购房从未被允许)和加息预期(摩根大通维持2026年不加息判断,但若加息,香港最优惠利率将跟随)。
- 报告更担忧恒生指数持续疲弱:年初至今已下跌15%,若再持续3-6个月将打压楼市情绪。
- 库存处于最优水平:一手未售库存1.67万套,相当于9个月去化;二手挂牌2.92万套,相当于7个月去化。
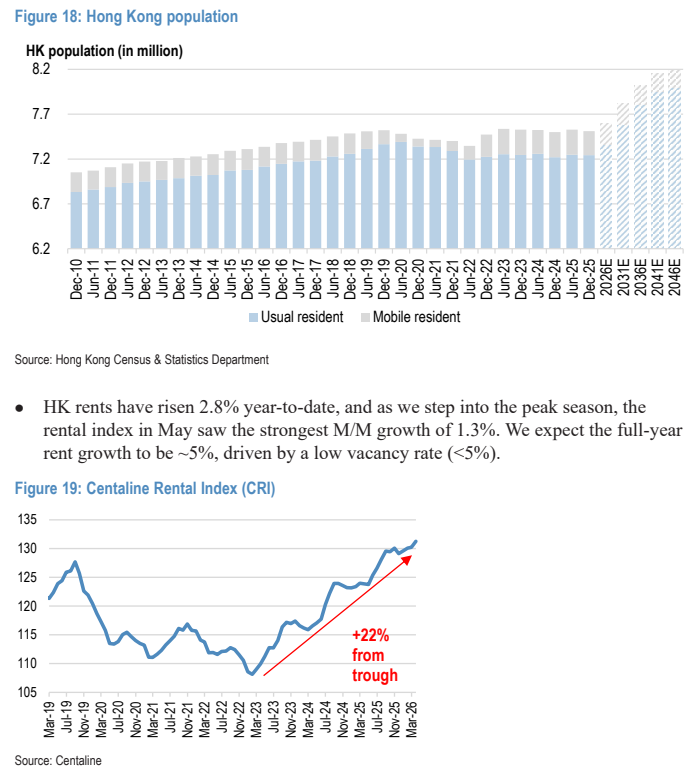
- 人口增长、租金增长及低空置率(<5%)等支撑因素仍完好。
- 板块自5月高点已回调18%,目前交易于50% NAV折让(低于历史均值1个标准差)或4.7%股息率(高于历史均值1个标准差)。
- 报告将目标价平均下调10%,选股偏向防御性。
论述逻辑
报告从房价已达标切入,指出下半年增速将放缓,但上升周期未结束。通过分析高频数据(价格、成交量、看房量)的分化,说明市场从过热转向观望。接着评估两大已知风险(资本外流和加息),认为其单独不足以逆转周期。核心担忧是恒指持续下跌,历史上与房价高度相关。但库存、人口、租金等基本面健康,因此判断只是增速放缓而非转向。最后基于估值和杠杆水平,给出防御性选股建议。
关键展望
- 下半年房价增速可能低于5%。
- 恒生指数若持续疲弱3-6个月,房价可能承压。
- 业绩期(8月/9月)的派息率/租金增长指引可能成为催化剂。
- 潜在上行驱动:恒指可持续反弹、加息预期下降、HIBOR走低、销售/价格动能强劲、业绩指引向好。
- 风险:资本外流管控收紧、加息、恒指长期疲弱。
推荐标的
- 新鸿基地产 (0016 HK):评级增持,目标价140港元(原162港元),年底前。年初至今跑赢21%,短期可能获利回吐,但回调可逢低吸纳。
- 长实集团 (1113 HK):评级增持,目标价52港元,年底前。净现金,防御性。
- 恒基地产 (0012 HK):评级中性,目标价27港元(原30港元),年底前。杠杆较高,可能表现落后。
- 信和置业 (0083 HK):评级增持,目标价12.5港元(原14.5港元),年底前。净现金,防御性。
- 新世界发展 (0017 HK):评级中性,目标价6.8港元(原8.0港元),年底前。杠杆较高,但11 SKIES潜在解决方案或提供上行。
关键图表
图1. 香港二手住宅价格指数(及重大事件)

图2. 35个主要屋苑每周二手成交量

图3. 港元拆息每上升100个基点对盈利的影响
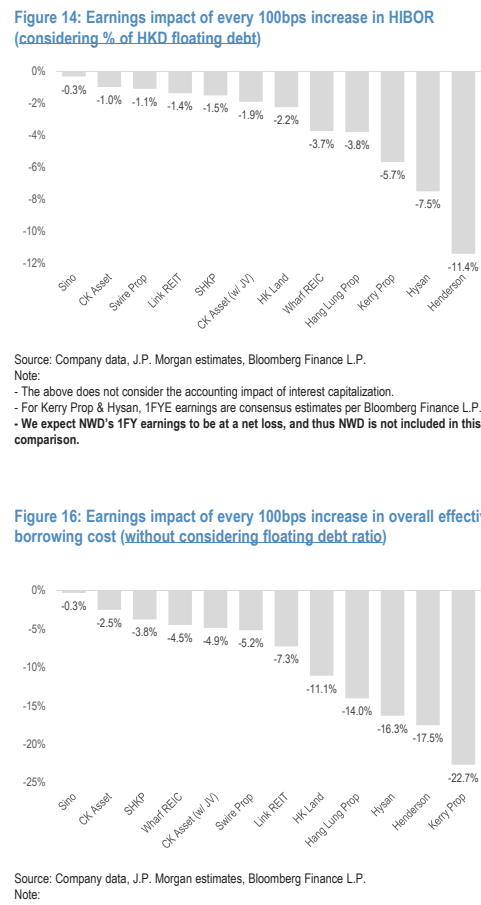
图4. 每上升100个基点融资成本的增加

图5. 香港人口(百万)