摩根大通 诺和诺德(NOVOb.CO):口服Wegovy表现改善,暗示2026年销售额可能下降约4%,但即便如此2027年增长仍有限,2027-30年仅增长3%
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
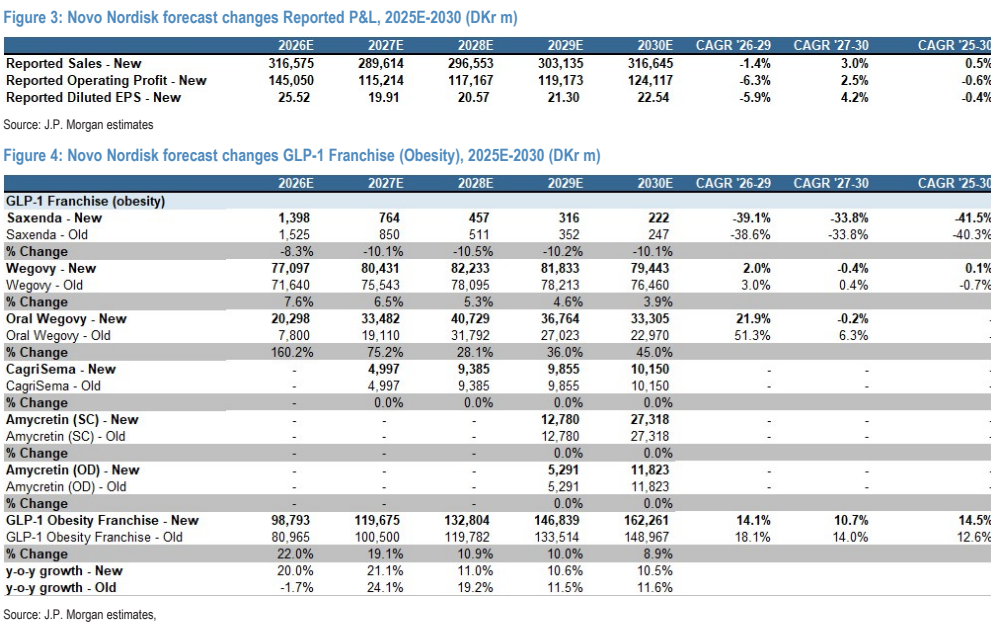
摩根大通认为诺和诺德口服Wegovy表现改善,但2026年销售额仍可能下降约4%,2027年增长有限,2027-30年复合增长率仅3%。报告下调了2026-30年销售额预测,主要因口服Wegovy竞争加剧和定价压力。尽管口服Wegovy近期处方趋势向好,但长期增长前景受限。维持中性评级,目标价未明确提及。
主要观点
- 口服Wegovy表现改善,但2026年销售额可能下降约4%。
- 2027年增长仍有限,2027-30年复合增长率仅3%。
- 竞争加剧和定价压力是主要风险。
- 报告下调了2026-30年销售额预测。
- 口服Wegovy近期处方趋势向好,但不足以扭转长期前景。
- 维持中性评级。
论述逻辑
口服Wegovy近期处方数据改善 → 但竞争环境恶化(如礼来口服药)和定价压力 → 导致2026年销售额可能下降约4% → 2027年增长依然有限 → 2027-30年复合增长率仅3% → 因此下调销售额预测并维持中性评级。
关键展望
报告未明确给出未来验证点或时间窗口,但暗示2026年销售额下降和2027-30年低增长是核心展望。风险包括竞争加剧和定价压力。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 诺和诺德预测变动:报告损益表,2025E-2030(百万丹麦克朗)