摩根士丹利:中国沉思录:政治局——政策偏好:科技资本开支而非消费
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为,市场对二季度GDP不及预期后政策转向的期待将落空。政治局将更注重速度而非规模——加快预算执行以支持科技和能源安全,而非新的消费刺激。预计下半年GDP温和反弹,但两速经济加深。人民币强势已基本被定价。报告将2026年全年GDP增速预测下调20个基点至4.6%,预计三季度同比增长4.5%,四季度4.7%。美元/人民币年底目标维持在6.75,短期可能向6.70移动。
主要观点
- 二季度中国实际GDP同比增长4.3%,低于今年已下调的4.5-5.0%目标,市场期待7月底政治局会议出台重大消费和房地产刺激,但摩根士丹利认为需要现实检验。
- 政策回应将是关于速度而非规模:加快现有约2万亿元预算内财政和准财政工具的发行和使用,而非扩大预算。
- 增量政策支持仍将主要偏向资本开支:全球AI竞赛和石油供应冲击强化了北京的供给侧框架,科技自给和能源安全是首要任务。
- 消费退居次要地位:尽管促消费五年计划设定了2030年零售额60万亿元的目标,但隐含的年复合增长率仅为3.7%,与过去四年均值基本持平,表明政策制定者接受较低的后疫情消费轨迹。
- 北京将消费视为产业升级和就业增长的副产品,而非直接政策杠杆;行政微调(如取消汽车购买限制、优化住房公积金、延长学校假期)是阻力最小的路径。
- 两速经济持续:基础设施和出口是主要引擎,消费依然疲弱。
- 人民币CFETS指数近期升至约102.5,距前高107仅低4.4%,大幅超升可能性不大;美元/人民币将更多取决于美元整体走势。
- 摩根士丹利全球外汇团队预计未来几个月美元温和走弱,反映石油驱动的风险偏好消退和美国通胀下降。
- 报告维持2026年底美元/人民币6.75的预测,短期有向6.70移动的空间。
论述逻辑
二季度GDP增速低于预期 → 市场期待政治局会议推出消费和房地产刺激 → 但政治局将优先加快现有预算执行(约2万亿元)用于科技和能源安全,而非扩大预算或直接刺激消费 → 消费五年计划隐含增速仅3.7%,显示政策接受较低消费增长 → 结果:两速经济加深,基础设施和出口驱动增长,消费疲弱 → 人民币升值已基本完成,后续走势取决于美元。
关键展望
- 2026年全年GDP增速预测下调至4.6%,下半年温和反弹,三季度同比增长4.5%,四季度4.7%。
- 政治局会议将强调加快预算执行,而非预算扩张;政策重点仍是供给侧,聚焦AI+和能源安全。
- 人民币CFETS指数当前约102.5,大幅超升可能性不大;美元/人民币年底目标6.75,短期可能向6.70移动。
- 报告未明确给出未来验证点或时间窗口。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 北京将专注于预算投放而非预算扩张,鉴于下半年约2万亿元的预算内财政刺激(人民币万亿元,截至6月底)
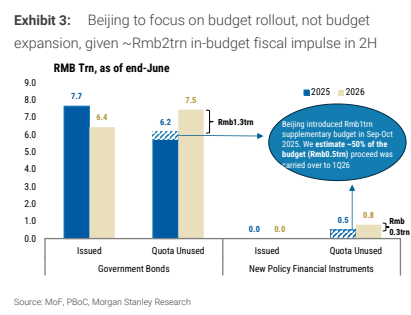
图2. 全年2026年GDP增长预测按市值下调至4.6%;下半年增长将随着预算投放加快和油价下跌而改善
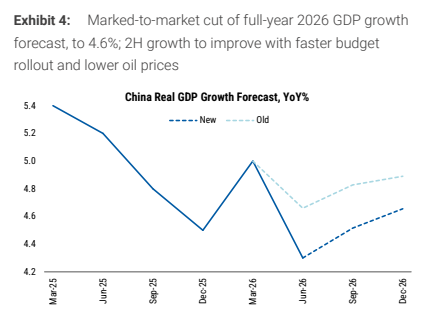
图3. 人民币追赶的主要阶段可能已经过去
