瑞银 Prada SpA(1913.HK)Q1 预示盈利周期更趋平淡
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银认为Prada 2026年第一季度业绩表明盈利增长周期正在放缓。报告指出,尽管收入增长仍为正,但增速较前几个季度明显下降,且利润率面临压力。瑞银维持对Prada的“中性”评级,目标价未变。关键数字包括:Q1收入同比增长8%(低于市场预期的10%),毛利率下降1.2个百分点至74.5%,EBIT利润率下降0.8个百分点至22.3%。瑞银预计全年收入增长将放缓至6-8%,EBIT利润率约为21.5%。
主要观点
- Prada Q1收入同比增长8%,低于市场预期的10%,显示增长放缓。
- 毛利率同比下降1.2个百分点至74.5%,主要受产品组合和促销活动影响。
- EBIT利润率下降0.8个百分点至22.3%,因运营费用增长快于收入。
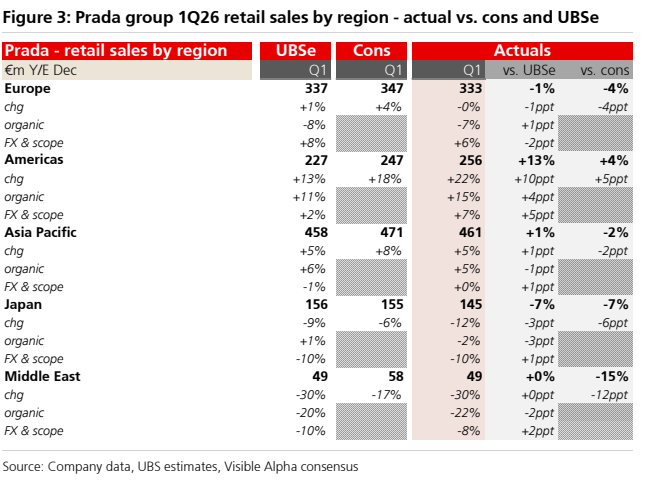
- 亚太地区(除日本)收入增长仅3%,为最弱区域;日本增长12%,欧洲增长9%,美洲增长7%。
- 皮具和鞋类收入增长6%,服装增长11%,显示服装表现相对较好。
- 瑞银认为盈利周期已过峰值,未来几个季度利润率可能进一步承压。
- 公司维持全年指引,但瑞银认为实现难度加大。
- 瑞银下调2026-2028年EPS预测3-5%,主要反映收入增长放缓和利润率压力。
- 当前估值对应2026年PE约22倍,瑞银认为合理,但缺乏上行催化剂。
- 瑞银指出,Prada品牌热度有所降温,Miu Miu品牌增长强劲但规模较小。
论述逻辑
瑞银从Prada Q1业绩低于预期出发,指出收入增速放缓、毛利率和EBIT利润率下降,表明盈利周期正在走弱。通过分区域和分品类数据,瑞银发现亚太地区疲软是主要拖累,而服装表现优于皮具。瑞银认为,尽管公司维持全年指引,但基于Q1趋势,实现难度较大,因此下调盈利预测。估值方面,当前PE倍数合理,但缺乏催化剂,因此维持中性评级。
关键展望
报告未明确给出未来验证点或时间窗口,但指出盈利周期可能继续放缓,利润率压力将持续。瑞银未提供新的目标价或评级变化。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 普拉达集团126零售销售按品牌——实际值对比一致预期与瑞银预测
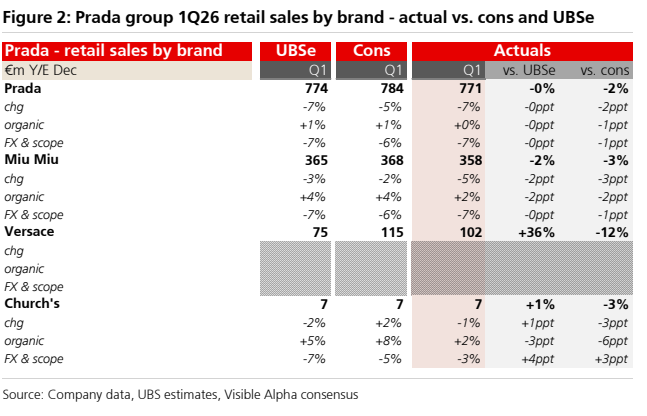
图2. 普拉达集团126零售销售按地区——实际值对比一致预期与瑞银预测