巴克莱 LVMH(LVMH.PA):超越财报:奢侈品4%增长的合理估值倍数是多少?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巴克莱下调了LVMH的盈利预期及目标价,反映出奢侈品行业消费环境疲软及中国市场复苏的不确定性。 LVMH 2026年第三季度业绩不及预期,集团收入同比下降1.8%,其中核心时装与皮具部门(FLG)有机增长下滑5%。 分析师将2027-2029年FLG增长预期下调至-2%至3%,并将2026-2030年集团整体增长预期从5%下调至4%。 尽管面临短期压力,巴克莱维持对LVMH的“超配”评级,认为其作为高质量消费品公司,在EPS实现高个位数(HSD)复合增长的背景下,19倍的隐含市盈率具有合理性。
主要观点
- LVMH 2026年第三季度业绩不及预期,集团收入同比下降1.8%,FLG部门有机增长下滑5%。
- 业绩下滑主要受中国市场需求疲软及美国物流问题影响。
- 下调2027-2029年FLG部门增长预期至-2%、2%和3%,EPS预期下调2-10%。
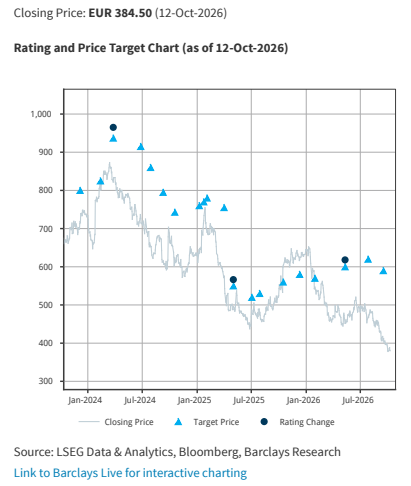
- 目标价从590欧元下调至470欧元,隐含2027年19倍市盈率。
- 预计手表与珠宝部门(W&J)在2026-2030年间将保持高个位数(HSD)增长。
- 汇率波动将继续对利润率构成70个基点的逆风。
论述逻辑
- 消费环境疲软/中国市场复苏缓慢 -> 核心部门(FLG)增长预期下调 -> 集团整体增长算法重估(从5%降至4%) -> 盈利预测下调及风险溢价增加(WACC增加0.5%) -> 目标价下调至470欧元,但基于高质量消费品属性维持超配评级。
关键展望
- 预计2027年FLG增长回升至约2.3%,2030年前稳定在约3%。
- 短期内市场需看到现实的预期调整及管理层自救措施的成效。
推荐标的
- LVMH (LVMH.PA): 评级超配(Overweight),目标价470欧元。
关键图表
图2. LVMH 2026年第三季度业绩超预期/不及预期情况
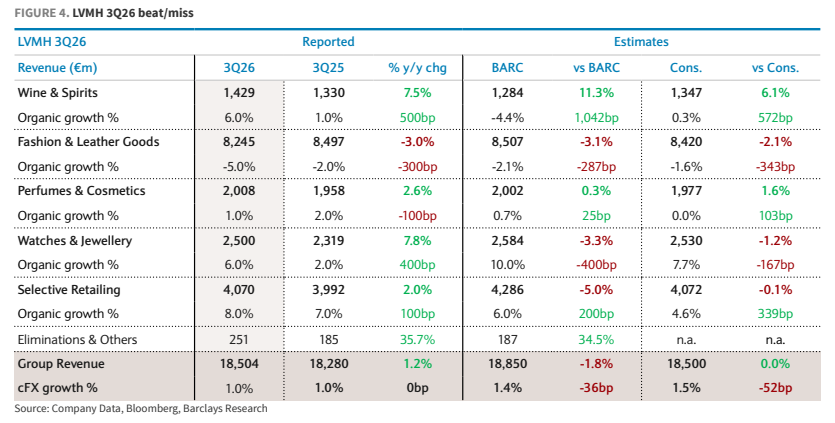
图3. LVMH新旧预测对比:各部门季度销售额
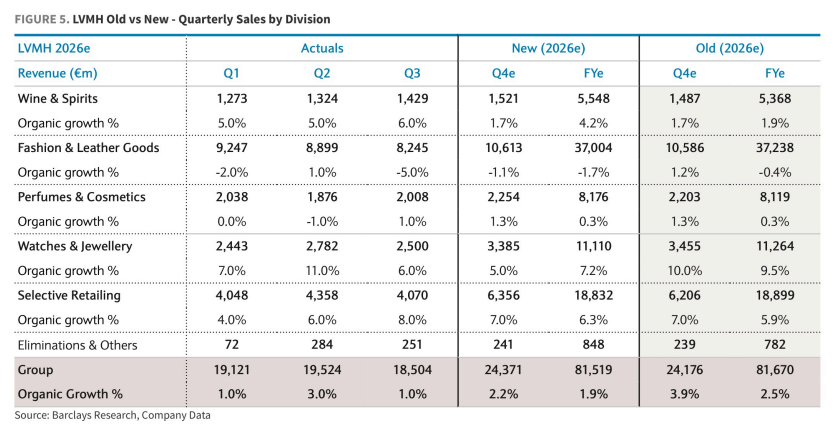
图4. LVMH新旧预测对比:各部门息税前利润率
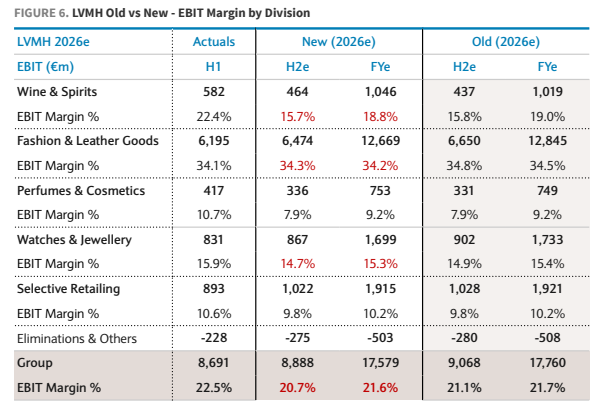
图5. LVMH新旧预测对比:损益表
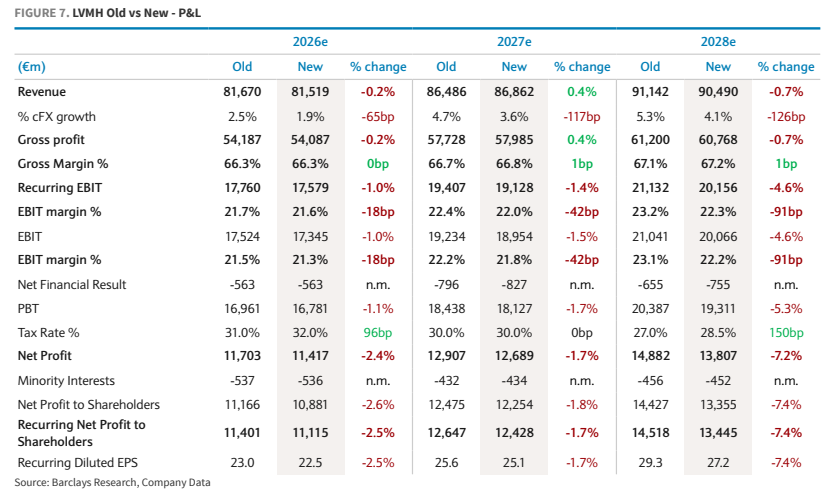
图6. LVMH损益表摘要
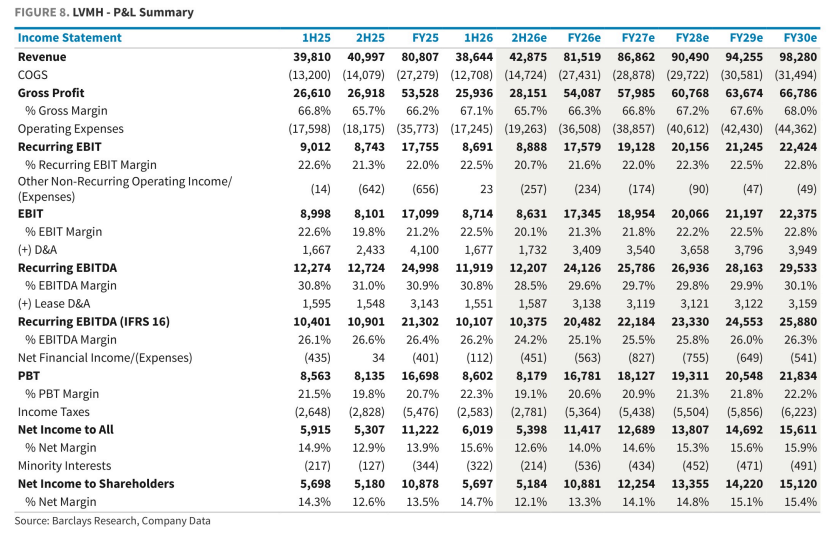
图7. LVMH.PA:财务与估值指标每股收益(欧元)
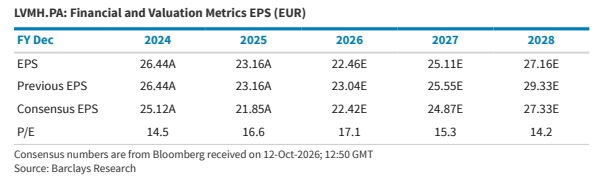
图8. 巴克莱 | LVMH
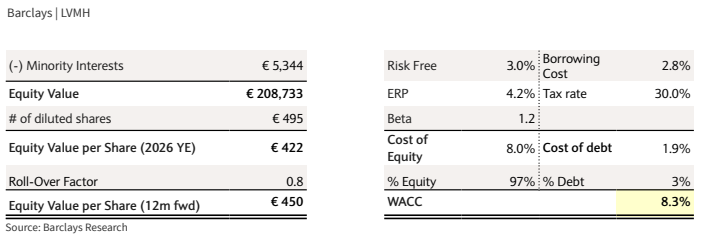
图9. 收盘价:384.50欧元(2026年10月12日)