伯恩斯坦 强生(JNJ.US)26年第三季度:看涨前景;但27财年每股收益重置
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
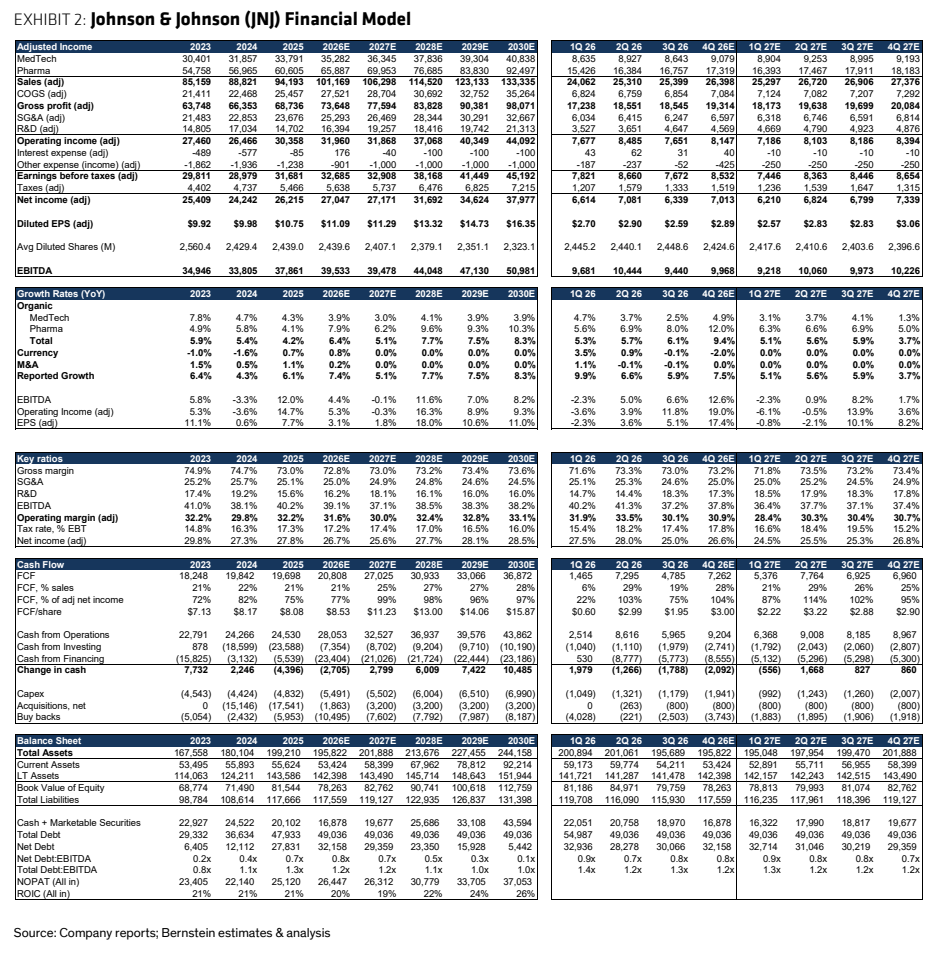
伯恩斯坦认为强生3Q26业绩扎实:有机销售增长6.1%符合预期,EPS $2.59超预期3%;Innovative Medicine有机增长8.0%至$16.8bn(超预期1%),尽管STELARA构成690bps拖累,其中TREMFYA增长68.2%至$2.4bn、Oncology增长16.7%、Neuroscience增长17.6%;但MedTech仅增长2.5%至$8.6bn(低预期1.4%),受Abiomed疲弱、OUS手术逆风和亚太EP竞争拖累。 管理层上调FY26指引:有机销售增长中值上调10bps至6.4%-6.8%,EPS中值上调0.6%至$11.05-$11.15,并重申对2026年首次突破$100bn年收入目标及本十年末双位数销售增长的信心。 然而FY27面临三重压力:$4bn至$4.5bn的LOE逆风(Xarelto约$2bn、PAH约$1.5bn、SIMPONI/STELARA约$1bn)、Firefly/Sail摊薄从$0.64/股升至$1.36/股(增量$0.72/股,构成6.5%的EPS增长逆风)以及FY26第53周带来的更高基数。 伯恩斯坦模型预计FY27有机增长5.1%(远低于业绩前一致预期的7.1% reported growth)、EPS增长略低于2%至$11.29,比业绩前一致预期$12.34低8.5%。 尽管运营层面看多,EPS重置使评级维持Market-Perform,目标价从$261上调至$270(对应不变的21x目标PE),较10月13日收盘价$248.61有9%上行空间。 骨科业务分拆倾向spin-off、维持2027年中分拆轨道,12月8日企业业务回顾(EBR)将给出2027年展望。
主要观点
- 3Q26业绩扎实:有机销售增长6.1%符合预期,EPS $2.59超预期3%;Innovative Medicine强劲与美国动能对冲了约1.5%的MedTech不及预期
- Innovative Medicine有机增长8.0%至$16.8bn、超预期1%,尽管STELARA拖累690bps;分板块看Immunology增长1.4%至$4.2bn(超8.5%)、Oncology增长16.7%至$7.6bn(低1.6%)、Neuroscience增长17.6%至$2.4bn(超2.0%),而Pulmonary Hypertension下滑19.2%至$897mn(低5.7%)
- TREMFYA同比大增68.2%至$2.4bn、超预期8.5%,连续第四个季度实现60%+增长,已成为美国新品牌份额第一的IL-23抑制剂,管理层认为可成长为$10bn+的重磅产品线
- ICOTYDE上市势头强劲:美国上市以来超20,000名患者启动治疗、覆盖近9,000名处方医生,约60%起始患者为系统性治疗新患者;管理层预计今年晚些时候公布PsA数据、未来数月公布头对头Stelara的ASCEND结果,明年起披露销售额,视其为公司最大资产之一
- INLEXZO上市一年仍强劲:Q3销售"north of $90 million"(YTD净贸易销售约$200 million)、新患者置入环比+45%,在约4,000人的高危NMIBC合并CIS人群中近三分之一合规患者已启用,向SunRISe-5(约15,000人)和SunRISe-3(约50,000人)扩展后支持平台$5bn+机会
- MedTech本季度疲弱:整体增长2.5%至$8.6bn(1.4% miss);EP有机增长4.4%至$1.5bn(1% miss),其中美国EP增7.0%符合预期,OUS EP仅增1.8%(1.3% miss),受亚太PFA竞争及上年OUS备货一次性高基数影响;Surgery有机下滑1%至$2.5bn(2.4% miss),OUS Surgery下滑4.2%至$1.5bn(4.8% miss),归因于中国VBP(扩展至新省份及Wound Closure、Biosurgery等新领域)、手术转型计划和中东扰动,管理层称三者为一次性因素、中东为最小逆风
- Abiomed受美国以外高危PCI研究(CHIP-BCIS3)影响承压,但管理层认为挑战非结构性、属短期逆风,已看到季度内环比改善并预计业务很快恢复增长
- FY26指引上调:有机运营销售增长中值上调10bps至6.4%-6.8%(原6.2%-6.8%),调整后EPS中值上调0.6%至$11.05-$11.15(原$10.96-$11.11);FY26含53周,贡献全年销售增长约100bps、4Q26约400bps,Firefly/Sail交易带来$0.64的IPR&D摊薄
- FY27 EPS重置是核心矛盾:$4bn至$4.5bn的LOE逆风(Xarelto约$2bn、PAH约$1.5bn、SIMPONI/STELARA约$1bn)叠加Firefly/Sail摊薄从$0.64/股升至$1.36/股(增量$0.72/股=6.5%逆风)及53周造成的更高基数;伯恩斯坦模型FY27有机增长5.1%(业绩前一致预期为7.1% reported growth)、EPS增长略低于2%至$11.29,较业绩前一致预期$12.34低8.5%
- 长期增长叙事完好:公司确认正轨实现2026年首次突破$100bn年收入目标,并保持到本十年末双位数收入增长的清晰路径;管理层称剔除Firefly/Sail摊薄后EPS增速应略快于收入,即谋求一定运营利润率扩张
- 骨科分拆倾向spin-off,2027年中分拆轨道不变,部分原因是当前medtech板块估值低迷使对公司合理的交易难以达成;OTTAVA已于7月获de novo FDA授权并签下首个商业客户
- 评级与估值:维持Market-Perform,目标价从$261上调至$270,按不变的21x目标PE乘以自$12.48上调至$12.93的前瞻Q5-Q8 EPS;F26E EPS自11.01微升至11.09,F27E EPS自11.46下调至11.29
论述逻辑
- 强生3Q26的6.1%有机增长与EPS $2.59(超3%)验证基本面稳健 → Innovative Medicine(TREMFYA +68.2%、ICOTYDE超20,000患者放量、INLEXZO、Oncology +16.7%、Neuroscience +17.6%)对冲MedTech的1.4%不及预期(Abiomed、中国VBP、中东、亚太EP竞争)→ 管理层顺势上调FY26指引(销售6.4%-6.8%、EPS $11.05-$11.15)并重申本十年末双位数销售增长 → 但展望FY27,三重压力集中出现:$4bn至$4.5bn LOE、Firefly/Sail摊薄增量$0.72/股(6.5%逆风)、FY26第53周推高基数 → 伯恩斯坦因此将FY27模型下调至有机增长5.1%、EPS $11.29(低于一致预期8.5%),并对应下调F27E至11.29 → 结论是运营面看多但EPS增长在FY27接近持平,估值层面上行/下行平衡 → 维持Market-Perform,以21x PE × 前瞻Q5-Q8 EPS $12.93将目标价由$261上调至$270(较$248.61收盘价有9%空间)。
关键展望
- 12月8日企业业务回顾(EBR)为下一个关键节点:管理层将沟通2027年展望及支撑本十年末双位数销售增长的驱动因素,并有望量化Firefly/Sail交易的预期回报
- ICOTYDE近期催化剂密集:今年晚些时候公布银屑病关节炎数据、未来数月公布对比Stelara的ASCEND头对头研究结果,管理层预计明年起披露ICOTYDE销售额;Phase 3 IBD研究入组速度约为常规的三分之一
- INLEXZO预计年内有更多数据,并可能扩展至乳头状疾病(papillary disease)标签
- MedTech四季度有望改善:管理层重申对更强Q4的信心,VARIPULSE Pro在欧洲上市后实现双位数增长、日本上周获监管批准将贡献增量,VARIPULSE Pro预计2026年底前在美国上市
- FY27基调:报告认为EPS增长将持平至小幅为正;管理层指出剔除Firefly/Sail摊薄后EPS应略快于收入增长,即追求一定运营利润率扩张;伯恩斯坦模型FY27 EPS $11.29、有机增长5.1%
- 骨科分拆按计划于2027年年中完成,方向倾向于spin-off
推荐标的
- 强生(JNJ):评级Market-Perform,目标价$270(自$261上调),按21x目标PE(不变)乘以前瞻Q5-Q8 EPS $12.93(自$12.48上调)得出;10月13日收盘价$248.61,隐含9%上行空间,52周区间281.07/184.66;理由:3Q26基本面扎实、Innovative Medicine动能强劲,但FY27 EPS因LOE、Firefly/Sail摊薄加码及53周高基数面临重置,模型F27E EPS自11.46下调至11.29
关键图表
图1. 强生将2026财年销售额指引中值上调了0.1%,并将2026财年每股收益指引上调了0.6%
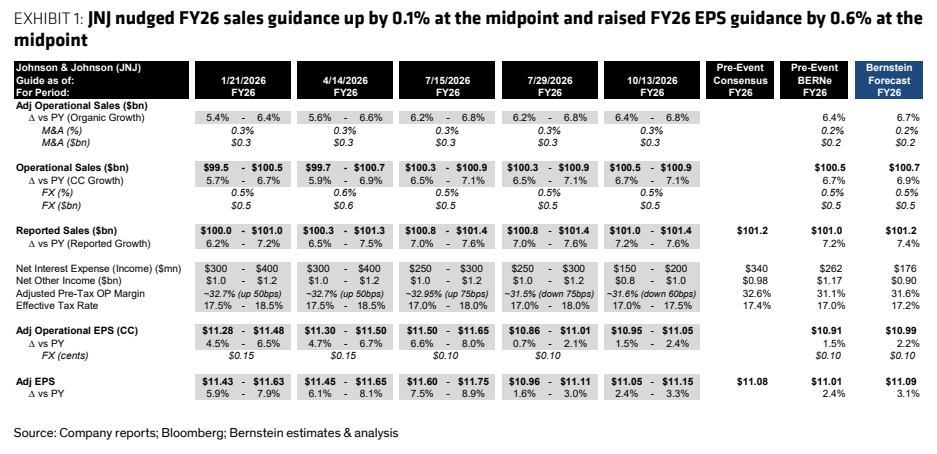
图2. 强生(JNJ)财务模型