伯恩斯坦:全球半导体:晶圆代工脱钩进展至2025年
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
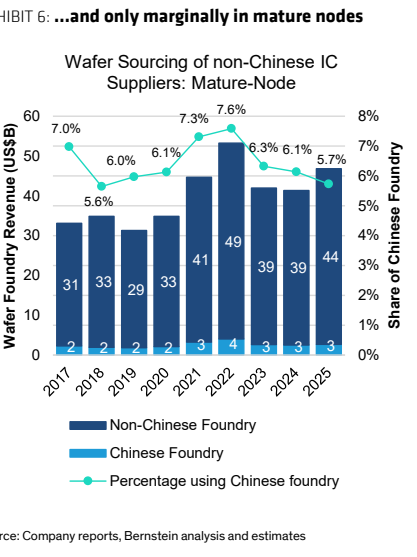
报告分析了截至2025年全球晶圆代工领域中国与非中国市场的脱钩进展。尽管地缘政治紧张,脱钩速度慢于预期,是一个多年主题而非短期冲刺。2025年,中国IC供应商在先进制程中32%的需求由中国代工厂满足(2024年为25%),成熟制程为59%(2024年为57%)。非中国IC供应商在成熟制程中仅5.7%的需求来自中国代工厂(2024年为6.1%)。中国IC供应商在先进制程的全球份额从14%降至11%,成熟制程从28%微升至29%。中国代工厂在先进制程全球份额仅3.5%,成熟制程21%,自给率分别为32%和72%。报告覆盖台积电、联电、世界先进、中芯国际、华虹半导体,并调整了目标价。
主要观点
- 脱钩正在发生,但速度远慢于预期:2025年先进制程和成熟制程均远未完全脱钩。
- 中国IC供应商在先进制程中32%的需求由中国代工厂满足,较2024年的25%显著提升。
- 中国IC供应商在成熟制程中59%的需求由中国代工厂满足,仅略高于2024年的57%。
- 非中国IC供应商在成熟制程中仅5.7%的需求来自中国代工厂,低于2024年的6.1%。
- 先进制程中,所有非中国IC供应商均选择在中国以外代工。
- 中国IC供应商在先进制程的全球份额从2024年的14%降至2025年的11%,因被迫脱钩。
- 中国IC供应商在成熟制程的全球份额从2024年的28%微升至2025年的29%,但增速放缓。
- 中国代工厂在先进制程全球份额仅3.5%,而中国IC供应商份额为11%,自给率至多32%。
- 中国代工厂在成熟制程全球份额21%,中国IC供应商份额29%,自给率72%。
- 中国代工厂产能扩张激进(中芯国际过去5年资本开支/收入约100%,台积电仅约40%),但全球份额增长缓慢,综合份额甚至略有下降。
- 非中国IC供应商逐步减少对中国代工厂的依赖,但整体影响有限,因其原本在中国代工比例已很低(约5%)。
论述逻辑
报告从地缘政治紧张导致市场预期快速脱钩出发,通过自下而上的数据分析(涵盖全球25家代工厂),将代工需求分为中国/非中国和先进/成熟制程四个象限。数据显示中国IC供应商在先进制程中因出口管制被迫转向国内代工厂(如华为),自给率从近乎零升至32%;成熟制程中则因中国OEM本地化采购而缓慢提升至59%。非中国IC供应商则持续减少对中国代工厂的依赖,但幅度很小。中国代工厂虽大力扩产,但受设备限制,先进制程良率和成本问题导致全球份额仅3.5%,成熟制程份额也仅21%,综合份额甚至下降。由此得出结论:脱钩是多年主题,速度慢于预期。
关键展望
报告未明确给出未来验证点或时间窗口,但指出中国代工厂在2025/26年正更激进地扩张先进制程产能,随着本地设备性能提升,未来几年中国IC供应商在先进制程的份额可能反转。成熟制程方面,中国IC供应商份额增长已放缓。
推荐标的
- 台积电 (2330.TT/TSM):评级 Outperform,目标价 NT$2,780.00 / US$430.00。
- 联电 (2303.TT/UMC):评级 Underperform,目标价 NT$47.00 / US$7.40。
- 世界先进 (5347.TT):评级 Market-Perform,目标价 NT$94.00。
- 中芯国际 (981.HK/688981.CH):评级 Outperform,目标价 HKD 120.00 / CNY 220.00(此前为 HKD 70 / CNY 120),因产能扩张和ASP提升带来强劲收入动能,NTM P/B从3.2倍上调至5.4倍。
- 华虹半导体 (1347.HK/688347.CH):评级 Outperform,目标价 HKD 220.00 / CNY 370.00(此前为 HKD 100 / CNY 140),因产能扩张和高利用率,NTM P/B从3.2倍上调至6.8倍。
关键图表
图1. 节点。图6显示即使在成熟节点,非中国...
图2. 节点(图5、图6)。其整体采购率...
图3. 中国IC供应商一直在采购更多...
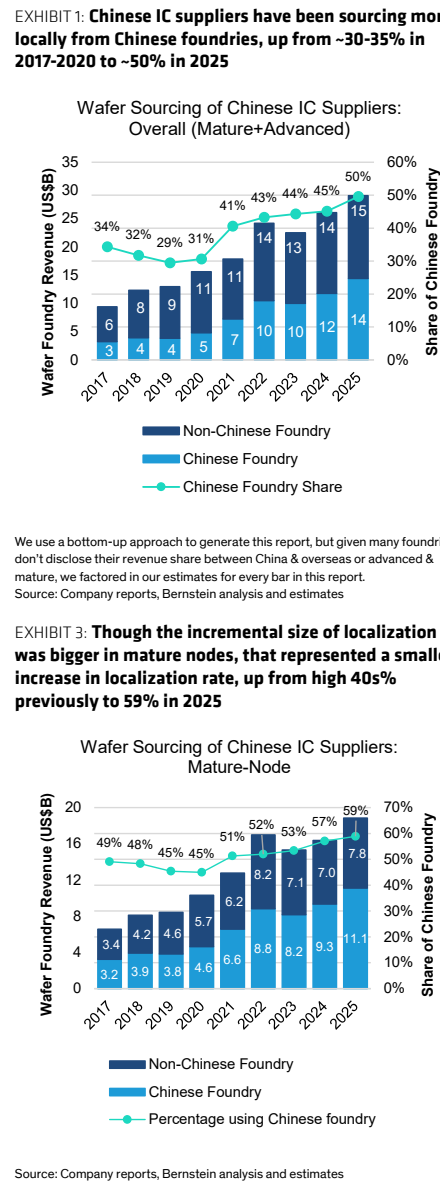
图4. 先进节点国内采购...
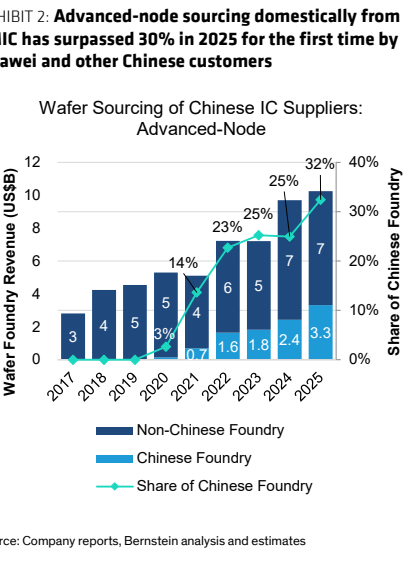
图5. 尽管本地化的增量规模...
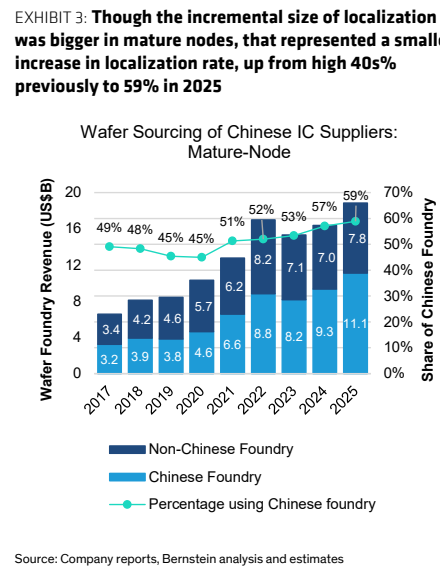
图6. 非中国无晶圆厂的总体采购率...
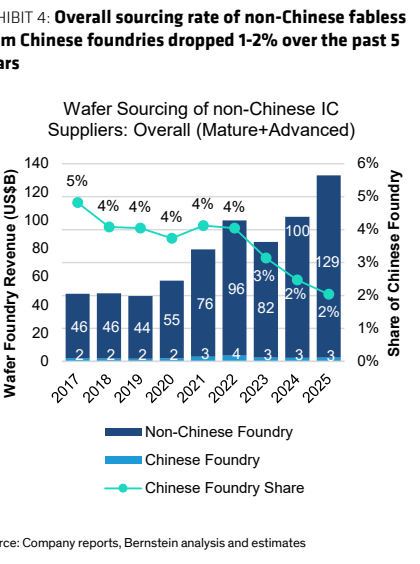
图7. 非中国无晶圆厂并未大量采购...
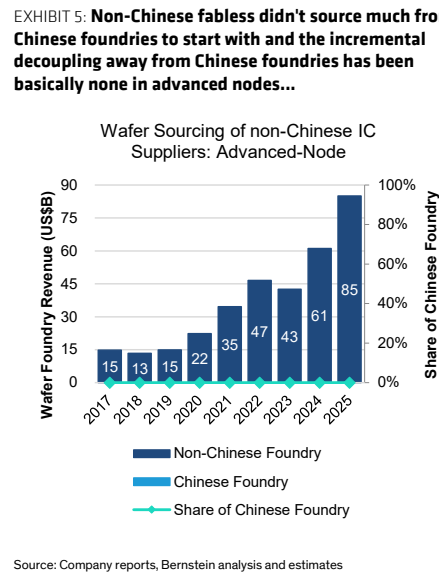
图8. ...且仅在成熟节点略有增加