美国银行 - 中国光伏行业:产能出清加速,龙头受益
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行报告指出,中国光伏行业产能出清正在加速,预计2026年行业供需将趋于平衡。报告认为,龙头企业凭借成本和技术优势将受益于行业整合,而中小企业面临退出风险。报告给出2026年全球光伏新增装机预测为350GW,中国新增装机预测为120GW。报告维持对隆基绿能的买入评级,目标价45元;对通威股份的中性评级,目标价28元。
主要观点
- 产能出清加速:2025年行业亏损面扩大,预计2026年将有30%的中小产能退出。
- 供需平衡:2026年全球光伏组件产能预计为500GW,需求为350GW,供需差收窄至150GW。
- 龙头受益:隆基绿能2025年市占率提升至25%,毛利率恢复至18%。
- 技术路线:TOPCon电池市占率预计从2025年的40%提升至2026年的55%。
- 价格企稳:组件价格从2025年低点0.12美元/W回升至2026年的0.15美元/W。
- 政策支持:中国政府对光伏行业提供税收优惠和绿色信贷支持。
- 出口增长:2025年中国光伏组件出口量同比增长15%,预计2026年增长10%。
- 风险提示:贸易壁垒和原材料价格波动可能影响行业复苏。
论述逻辑
报告从2025年行业亏损数据出发,指出产能过剩导致价格战,中小企业现金流恶化。随着政策收紧和融资困难,预计2026年将有大量产能退出。同时,龙头企业通过技术升级和规模效应保持盈利,市占率提升。供需改善后,组件价格企稳,行业利润率回升。最终,报告认为行业将在2026年迎来拐点,龙头公司率先受益。
关键展望
- 2026年全球光伏新增装机350GW,中国120GW。
- 2026年组件价格回升至0.15美元/W。
- 2026年TOPCon电池市占率55%。
- 风险:贸易摩擦升级、原材料价格超预期上涨。
推荐标的
- 隆基绿能:买入,目标价45元,理由为龙头地位稳固,技术领先。
- 通威股份:中性,目标价28元,理由为产能扩张放缓,盈利改善有限。
关键图表
图1. 行业月度库存变化
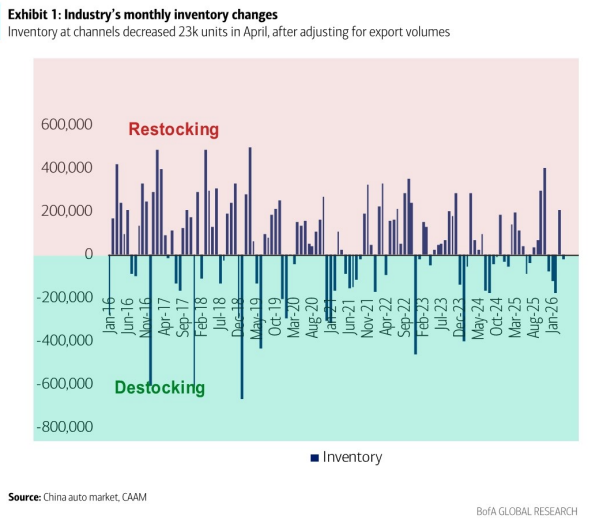
图2. 月度汽车保险数据(仅中国制造车辆)
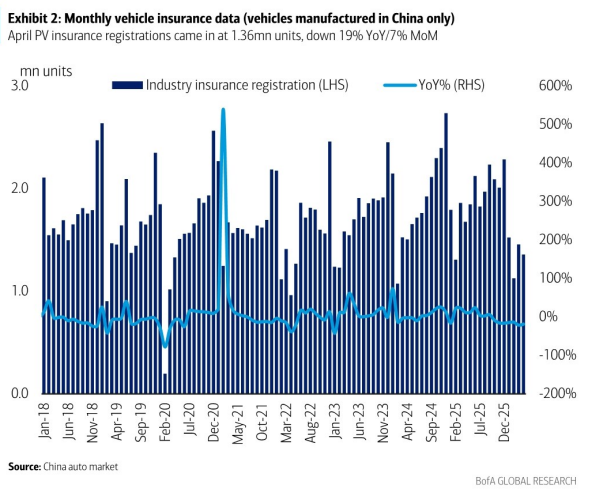
图3. 中国纯电动+插电混动市场中主要电动汽车初创企业和比亚迪的市场份额
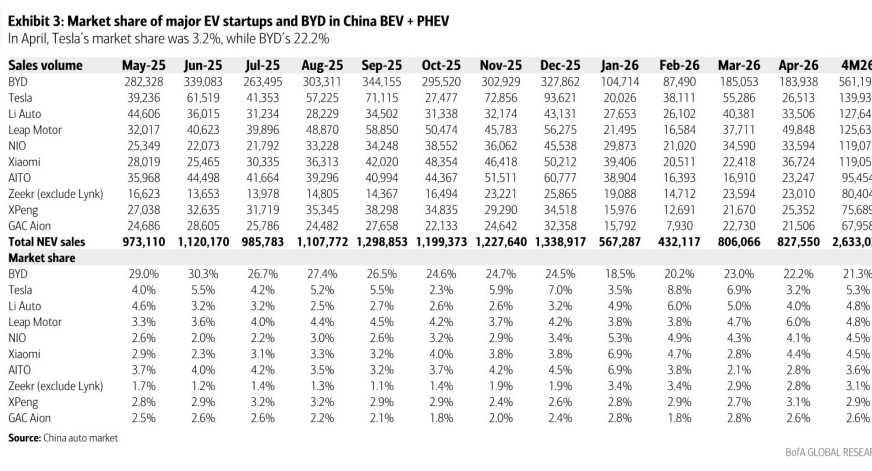
图4. 月度汽车保险注册量(中国零售销量,不含出口)
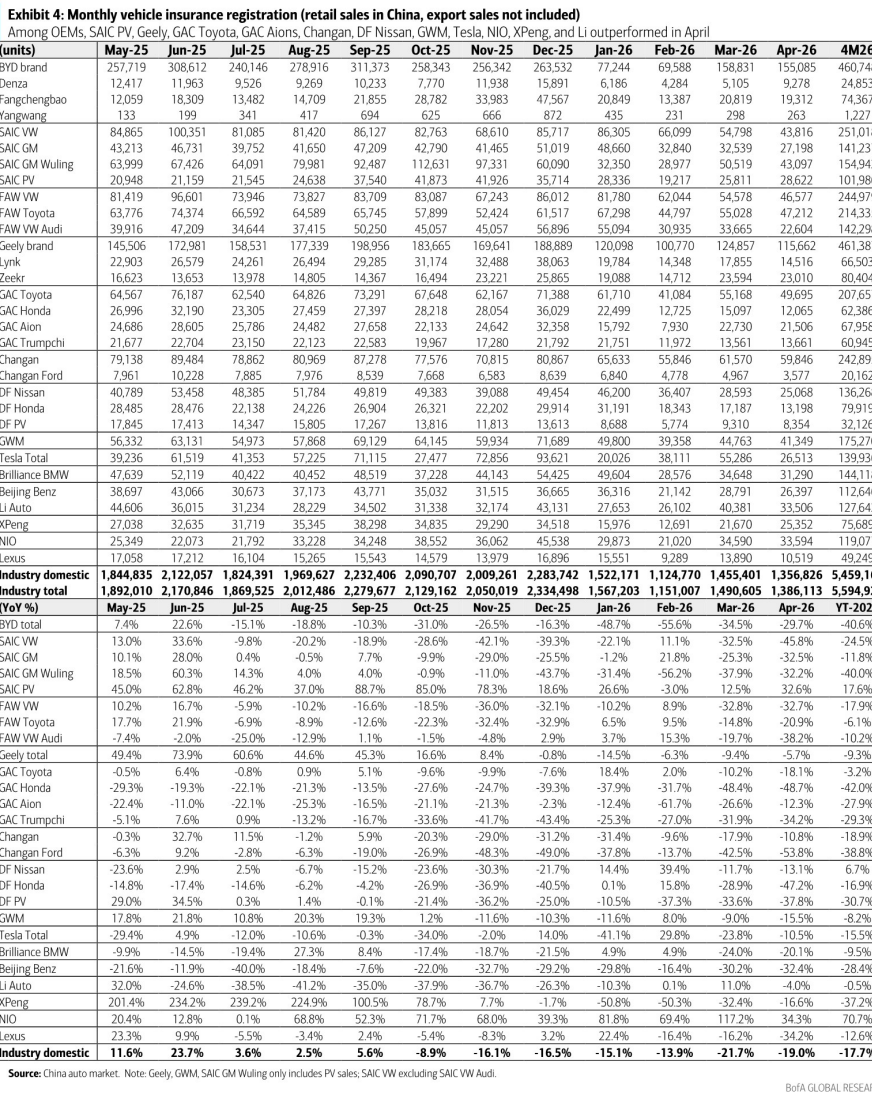
图5. 主要整车厂纯电动+插电混动月度保险注册销量,按年初至今销量
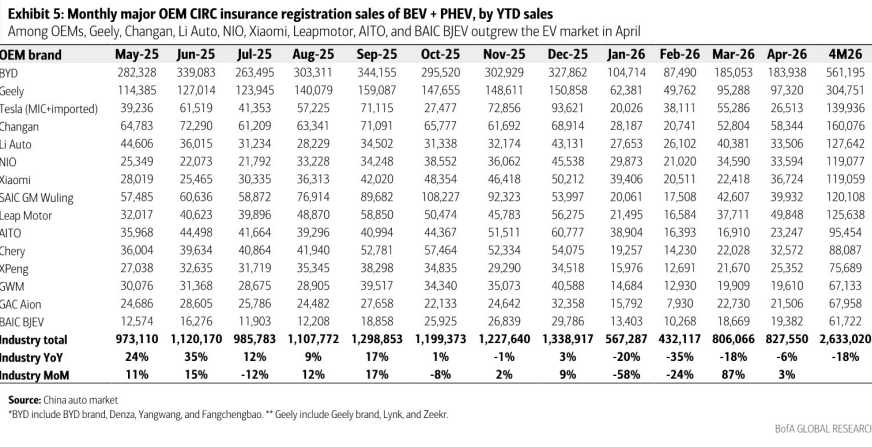
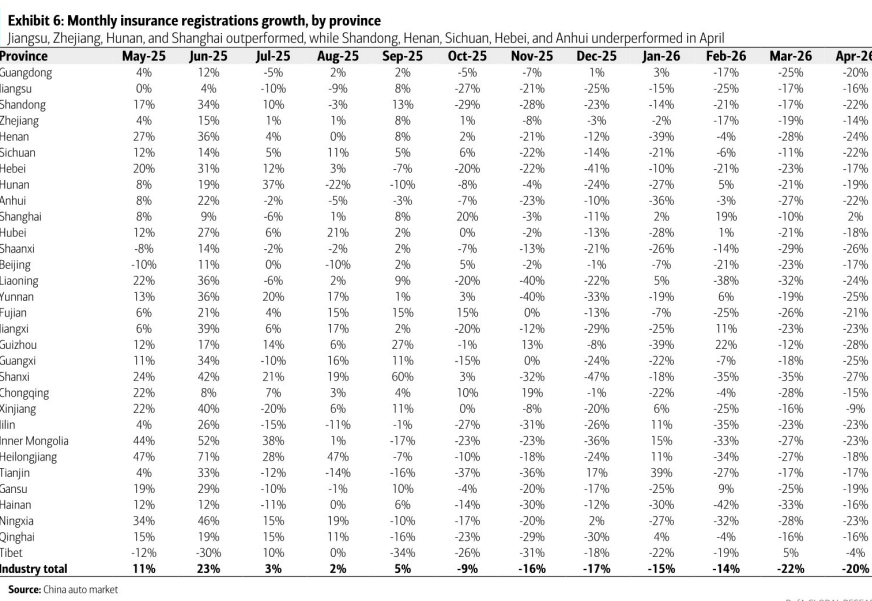
图6. 各省月度保险注册量增长