摩根大通:全球LNG供应与航运追踪:卡塔尔复产再受关注
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
上周伊朗对卡塔尔LNG和沙特油轮发动袭击,标志着伊朗-美国冲突自6月中旬谅解备忘录以来最显著升级。卡塔尔此前加速复产,装载率从6月平均16%升至30%,但霍尔木兹海峡出口大幅放缓,7月仅观察到两次出口。最新报道称卡塔尔能源已暂停复产努力。报告认为市场定价隐含假设卡塔尔产量将在北半球冬季前可靠恢复,若这一假设受质疑,冬季价格和远期曲线应计入显著风险溢价。欧洲LNG库存处于历史低位,美国LNG出口中欧洲份额从6月55%降至7月约40%,更多流向亚洲。全球LNG周度交付量环比下降0.8 Bcm,出口量环比微增0.3 Bcm。新项目装载量小幅增加,但Golden Pass已连续两周无装载。
主要观点
- 伊朗对卡塔尔LNG和沙特油轮的袭击是自6月中旬MOU以来最显著升级,发生在7月7日,船只通过霍尔木兹海峡时关闭应答器。
- 升级源于伊朗军方与文官政府就MOU条款的分歧,特别是霍尔木兹海峡通行安排。
- 美国先撤销石油制裁豁免,随后恢复军事行动,导致双向军事升级,MOU持久性受质疑。
- 卡塔尔在升级前加速复产,安排空船返回拉斯拉凡港,实际装载率从6月平均16%升至30%。
- 霍尔木兹海峡出口大幅放缓,7月仅观察到两次出口,其中至少一次为阿联酋油轮而非卡塔尔船只。
- 最新报道称卡塔尔能源因地区紧张局势暂停复产努力。
- 报告此前指出复产路径风险偏向延迟,而非提前恢复满产(基准情景2-3个月)。
- 市场定价隐含假设卡塔尔产量(除两列受损装置外)将在北半球冬季前可靠恢复,若这一假设受质疑,冬季价格和远期曲线应计入显著风险溢价。
- 欧洲LNG库存处于历史低位,高温天气给电力系统带来压力,美国LNG出口中欧洲份额从6月55%降至7月约40%。
- 周度LNG交付量环比下降0.8 Bcm,主要受亚洲下降1.1 Bcm拖累;出口量环比微增0.3 Bcm,美国、墨西哥、特立尼达和多巴哥领涨。
- 新项目装载量小幅增加:Arctic LNG 2装载两船,Tortue和Darwin各一船,Congo无装载,Golden Pass连续两周无装载。
论述逻辑
伊朗袭击卡塔尔LNG和沙特油轮 → 美国撤销制裁豁免并恢复军事行动 → 霍尔木兹海峡通行风险上升 → 卡塔尔复产暂停 → 市场对冬季前恢复供应的假设受质疑 → 欧洲库存低位叠加美国LNG转向亚洲 → 冬季价格和远期曲线应计入风险溢价。
关键展望
报告未明确给出未来验证点或时间窗口,但指出若复产条件或正常化后重启速度使市场对冬季前恢复供应的假设受质疑,则冬季价格和远期曲线应计入显著风险溢价。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 卡塔尔LNG预期增产速度
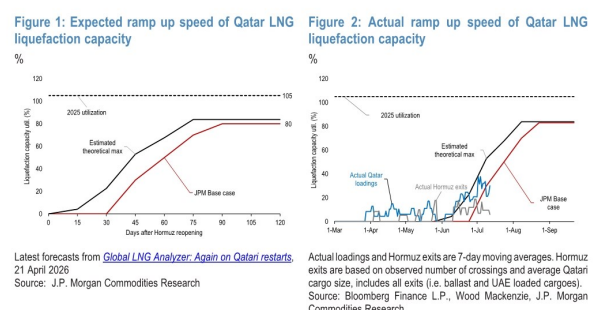
图2. 卡塔尔LNG实际增产速度
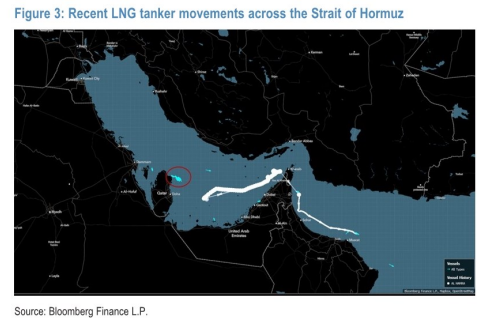
图3. 近期霍尔木兹海峡LNG油轮动向

图4. JKM与TTF价差
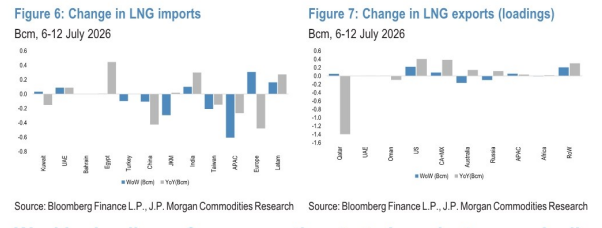
图5. 欧洲在美国墨西哥湾沿岸LNG出口中的占比

图6. LNG进口变化

图7. LNG出口(装船)变化

图8. LNG供应分解(2025-27年)
