巴克莱美国货币市场:RMP或6月降至零
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巴克莱认为,美国融资条件近期明显转松,回购利率已降至美联储目标区间下沿,因此美联储很可能在6月中旬把准备金管理购买降至零。报告的核心判断是,融资市场偏软不仅来自税期后财政部账户回落释放准备金,也来自大型银行资产负债表和回购中介能力显著扩张。若美联储确认银行准备金需求曲线因监管变化或资产负债表容量扩张而左移,未来甚至可能重新讨论量化紧缩,但巴克莱认为今年重启的可能性仍低。短期看,7月财政部账户回升和票据发行增加会抽走准备金,并在8月推动SOFR回到更接近准备金利率的位置;交易上,报告对1y1yf SOFR/FF扩阔头寸获利了结。
主要观点
- 融资条件已经明显转松,支持美联储进一步削减准备金管理购买。SOFR和一般抵押回购利率近期接近美联储目标区间下沿,巴克莱认为这说明市场准备金和中介能力都较充裕。此前他们预计5月融资偏软,并认为美联储会把购买规模降至100亿美元/月,实际政策已按这一方向落地。
- 巴克莱预计美联储将在6月中旬把准备金管理购买降至零,至少持续到9月中旬。届时美联储资产负债表名义规模大致稳定,因为持续的国库券购买将替代到期抵押贷款支持证券;但若融资条件仍偏软,美联储也可能把零购买状态维持更久。停止购买本身未必足以把货币市场利率推回准备金利率附近。
- 融资偏软的另一关键原因是银行资产负债表容量显著扩张。美国大型系统重要性银行一季度总杠杆敞口扩大近1万亿美元,Y-9C数据显示资产负债表一季度扩大1.3万亿美元、同比扩大1.9万亿美元,其中反向回购增加约3000亿美元,证券持仓增加约4000亿美元。更强的中介能力相当于把准备金需求曲线压平。
- 美联储官员已把“需求曲线左移”作为潜在重启缩表的情景。SOMA经理Perli表示,公开市场交易台准备根据需要上下调整购买速度以维持充裕准备金,若需求曲线显著左移,可能建议委员会考虑恢复资产负债表 runoff。报告认为证据正指向需求曲线左移,但重启缩表并非迫在眉睫。
- 重启缩表需要更明确证据,尤其是流动性监管变化导致银行准备金需求下降。SFOS调查仍显示未来一年准备金需求大体不变,可能要等监管规则调整后才会下降,而相关政策变化更可能在今年晚些时候或明年初出现。因此,今年重启量化紧缩的概率低,但该选项已重新进入政策讨论。
- 美联储仍会谨慎,因为把准备金推向稀缺区的风险回报不对称。Perli强调,即使货币市场利率略高于准备金利率,也可能迅速扰乱利率控制、回购市场和美国国债市场。候任主席Warsh也暗示资产负债表变化需要时间和充分讨论,意味着短期内急转弯概率不高。
- 资金压力可能在7月至8月重新出现。6月税款和息票结算会降低准备金,但3月底季末表现温和,报告认为更值得关注的是7月中下旬。财政部一般账户预计在7月下旬接近1万亿美元,7月净票据发行约2750亿美元,8月再增加约2250亿美元,这些都会抽走准备金并推动SOFR向准备金利率回升。
- 有效联邦基金利率可能短期进一步下行,但随后滞后于回购利率反弹。联邦基金利率已下降1个基点至低于准备金利率2个基点;在回购仍偏软的背景下,巴克莱认为未来几周还可能再降2至3个基点,达到低于准备金利率4至5个基点。若8月SOFR反弹而联邦基金利率滞后,SOFR/FF可能比市场定价更负。
- 交易上,巴克莱对1y1yf SOFR/FF扩阔建议获利了结。该点位已从入场时的-5.5个基点扩至-3.5个基点,考虑到美联储希望货币市场利差接近准备金利率,以及缩表重启风险虽远但已被重新提及,报告认为进一步上行空间有限,因此转为中性。
论述逻辑
税期后财政部账户下降释放准备金 → 回购利率和SOFR降至政策区间下沿 → 大型银行资产负债表和回购中介能力扩大,准备金需求曲线趋于左移或变平 → 美联储可先把准备金管理购买降至零以避免融资过松 → 若未来监管变化进一步降低准备金需求,重启量化紧缩可能被讨论 → 但准备金稀缺会迅速扰乱回购和国债市场,因此今年重启概率低 → 7月财政部账户回升和票据发行增加将抽走准备金 → 8月SOFR可能向准备金利率回升,1y1yf SOFR/FF扩阔交易应获利了结。
关键展望
- 政策展望:巴克莱预计美联储将在6月中旬把准备金管理购买降至零,并至少维持到9月中旬;若融资条件仍偏软,零购买可能持续更久。
- 缩表展望:若准备金需求因监管变化或银行资产负债表容量扩张而明显下降,美联储可能未来考虑重启量化紧缩;但今年重启概率较低,因为监管变化仍需时间且美联储需要具体证据。
- 资金市场展望:未来一个月回购市场大概率仍偏软;7月财政部一般账户升向1万亿美元、票据供给大增后,8月SOFR可能回升至更接近准备金利率。
- 利率展望:有效联邦基金利率未来几周可能再下降2至3个基点,至低于准备金利率4至5个基点;若SOFR随后反弹而联邦基金利率滞后,8月SOFR/FF可能更负。
- 交易展望:1y1yf SOFR/FF扩阔交易已经兑现较多收益,巴克莱在-3.5个基点获利了结并转为中性。
推荐标的
- 获利了结1y1yf SOFR/FF扩阔交易:入场-5.5个基点,退出-3.5个基点;理由是利差已显著扩阔,进一步上行空间有限。
- 短期关注SOFR/FF在8月更负的风险:若票据发行和财政部账户回升推动SOFR反弹,而联邦基金利率调整滞后,该利差可能比市场预期更负。
关键图表
Figure 1:美联储可能在6月中旬把准备金管理购买降至零

Figure 2:每日财政部一般账户余额预测

Figure 3:每日银行准备金预测

Figure 4:财政部一般账户平均余额的已实现值和预期值

Figure 5:平均准备金水平的已实现值和预期值
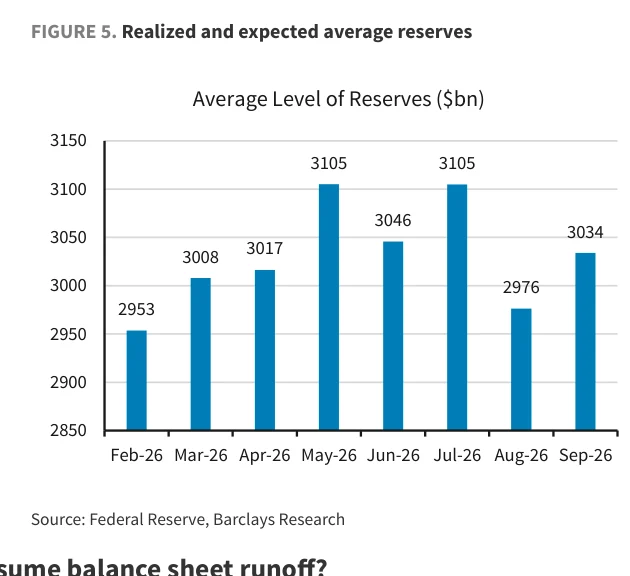
Figure 6:美国全球系统重要性银行一季度总资产增加1.3万亿美元,回购账簿同步扩张

Figure 7:全球系统重要性银行加大美国国债做市活动,交易账簿增加1000亿美元
