高盛中国工业科技:1Q26机器人自动化格局分析——市场份额如何变化?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在2026年6月22日发布的报告中分析了中国机器人自动化行业在1Q26的市场份额变化。报告指出,国产机器人品牌份额持续提升,尤其在协作机器人领域,国产厂商已占据主导地位。外资品牌在高端市场仍具优势,但份额被侵蚀。整体市场增速放缓,但结构分化明显。报告覆盖了多家上市公司,并给出了评级和目标价。
主要观点
- 1Q26中国工业机器人出货量同比增长12%,增速较2025年放缓。
- 国产机器人品牌市场份额从2025年的45%提升至1Q26的48%。
- 协作机器人领域,国产厂商份额达70%,同比增长5个百分点。
- 外资品牌在六轴及以上高端机器人市场仍占60%份额,但较2025年下降3个百分点。
- 价格竞争加剧,国产机器人均价同比下降8%,外资品牌均价下降3%。
- 下游需求中,新能源汽车和光伏行业贡献了50%的增量需求。
- 报告预计2026年全年中国工业机器人出货量增速为10-15%。
- 高盛覆盖的标的包括埃斯顿、汇川技术、绿的谐波等。
论述逻辑
报告首先梳理了1Q26中国机器人自动化行业的整体出货量数据,发现增速放缓但国产份额提升。接着,通过分产品类型(协作、六轴、SCARA)和分下游行业(汽车、电子、新能源)的市场份额数据,论证了国产替代加速的趋势。然后,结合价格和毛利率变化,指出竞争加剧但国产厂商通过成本优势扩大份额。最后,基于行业趋势和公司基本面,给出覆盖标的的评级和估值。
关键展望
报告明确提到,2026年全年中国工业机器人出货量增速预计为10-15%,国产份额有望突破50%。关键验证点包括下半年新能源行业资本开支节奏和外资品牌降价幅度。风险方面,报告指出宏观经济下行和贸易摩擦可能影响需求。
推荐标的
- 埃斯顿(002747.SZ):买入,目标价35元,理由为国产机器人龙头,受益于份额提升。
- 汇川技术(300124.SZ):买入,目标价80元,理由为伺服系统与机器人协同增长。
- 绿的谐波(688017.SH):中性,目标价120元,理由为谐波减速器龙头但估值较高。
关键图表
图1. 1Q26工业自动化市场同比增长1%,项目/OEM/其他市场同比分别增长1%/12%/-24%
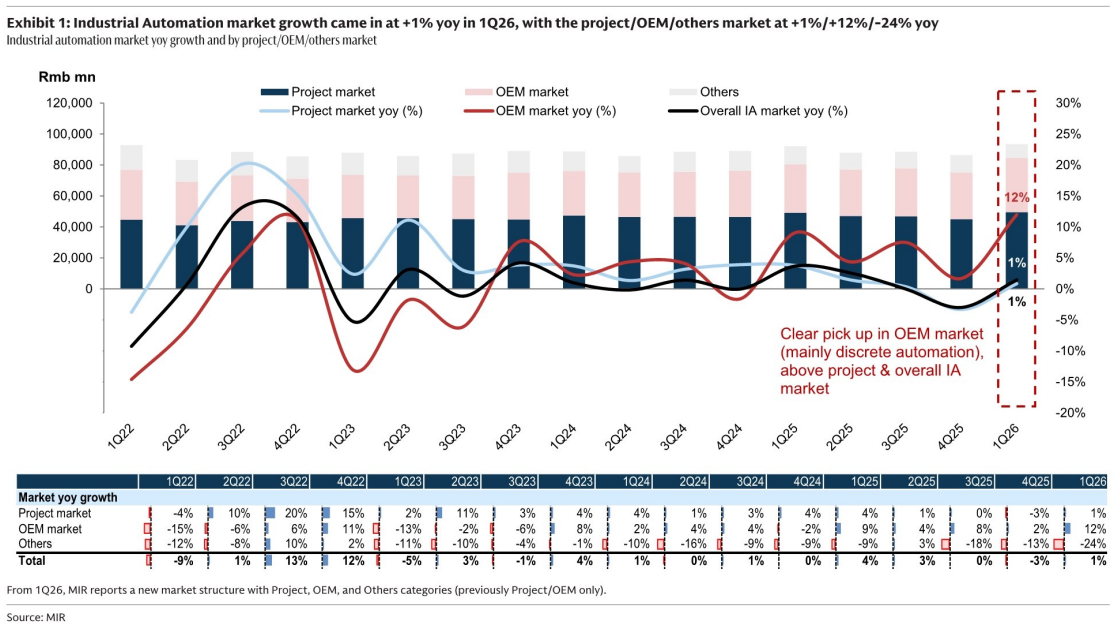
图2. 1926年市场份额增减概览
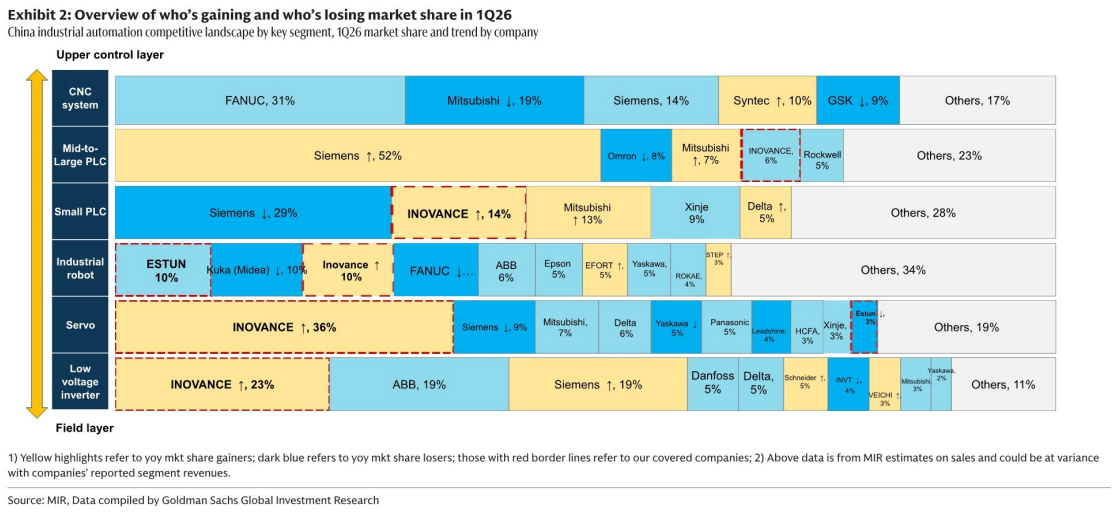
图3. 小六轴机器人中,国产;大六轴机器人中,国产;SCARA机器人中,国产
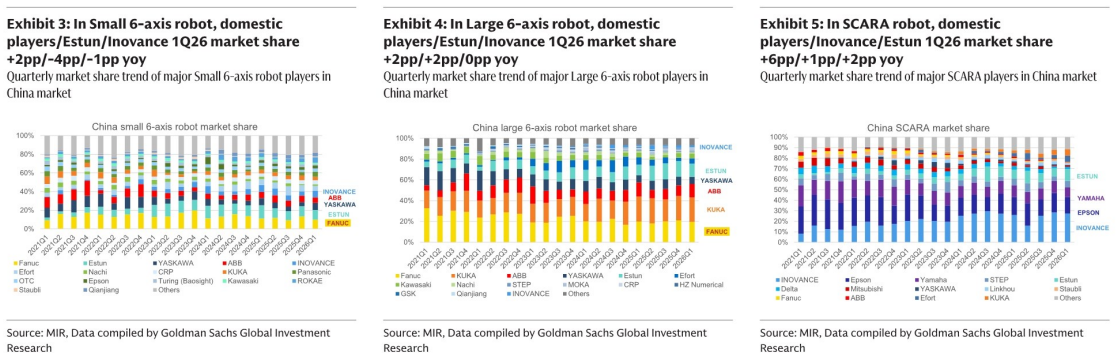
图4. 伺服中,国产;PLC中,汇川/信捷1Q26市场份额;低压变频器中,国产
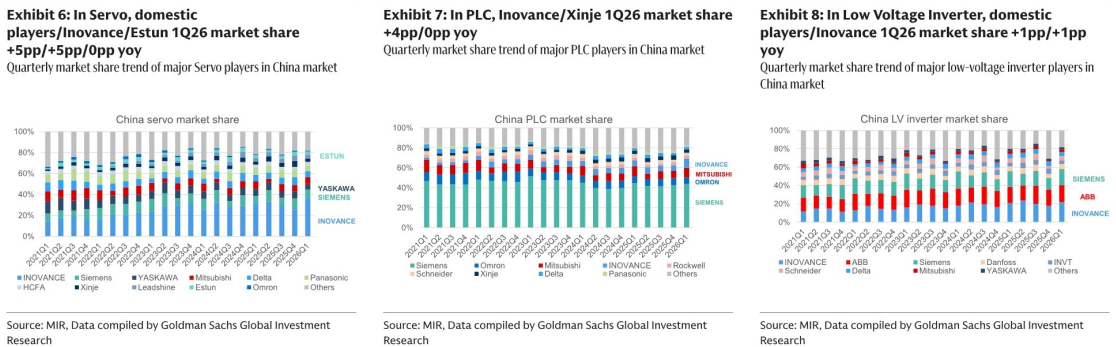
图5. 1Q26工业自动化市场同比增长1%,项目/OEM/其他市场同比分别增长1%/12%/-24%
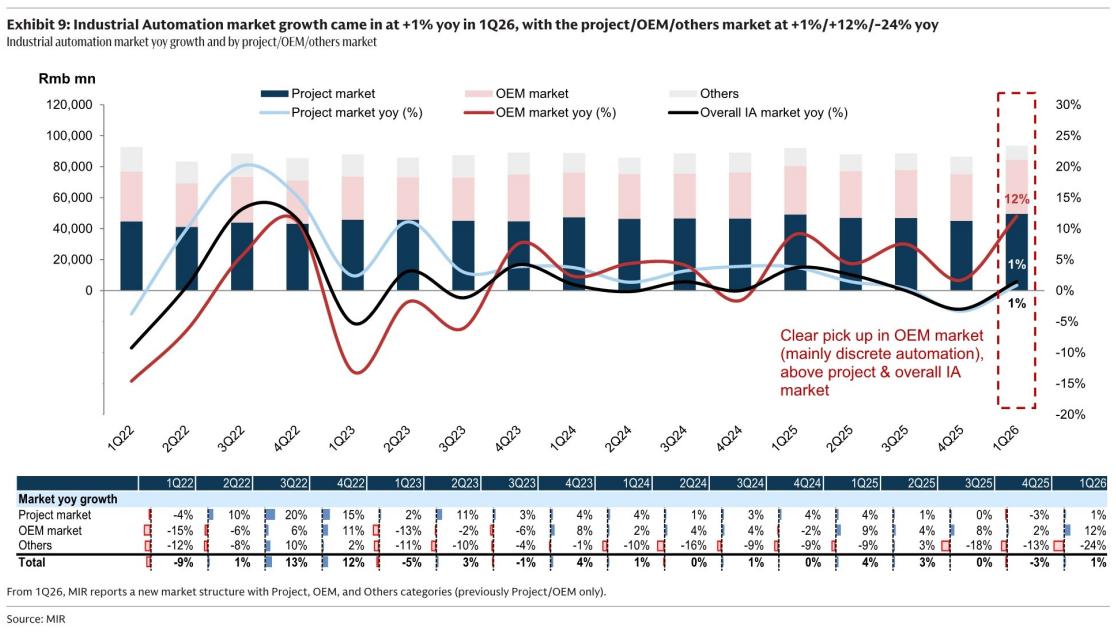
图6. 1Q26工业机器人总销量达8.8万台,小六轴/大六轴/SCARA/Delta/协作机器人销量分别为2.7万/2.6万/2.2万/0.2万/1.1万台
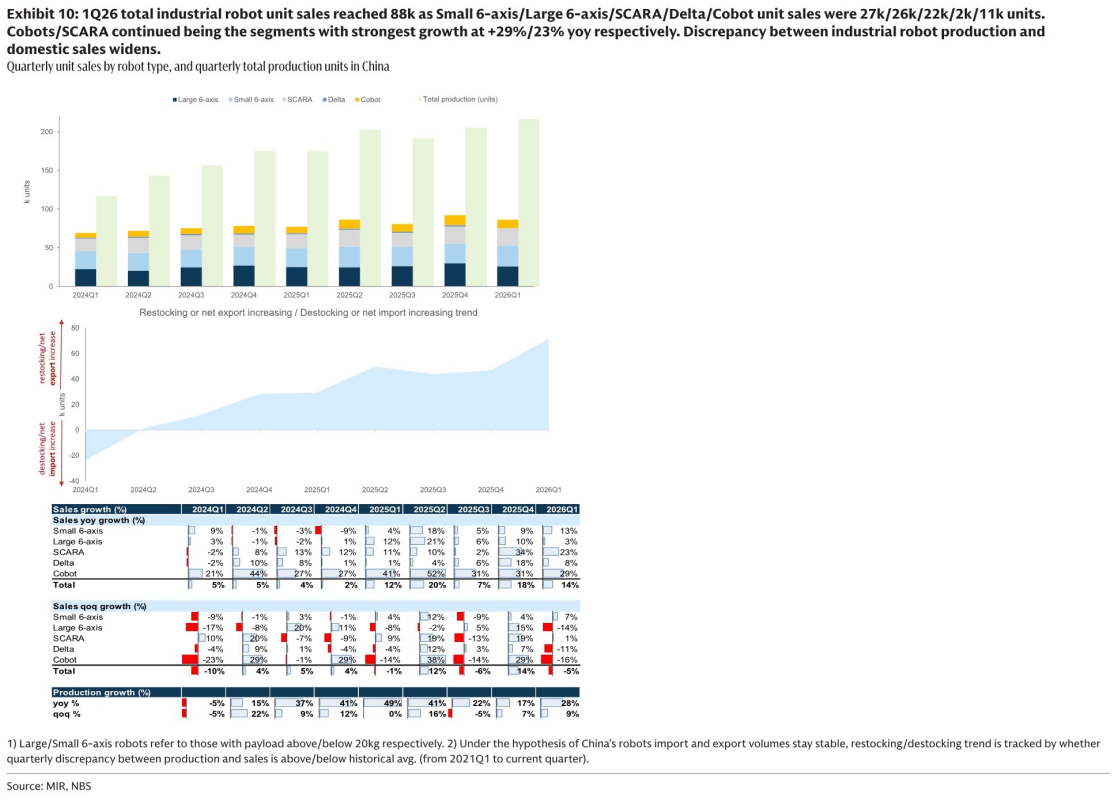
图7. 总体来看,1Q26所有终端市场均实现同比正增长,太阳能也转为同比正增长
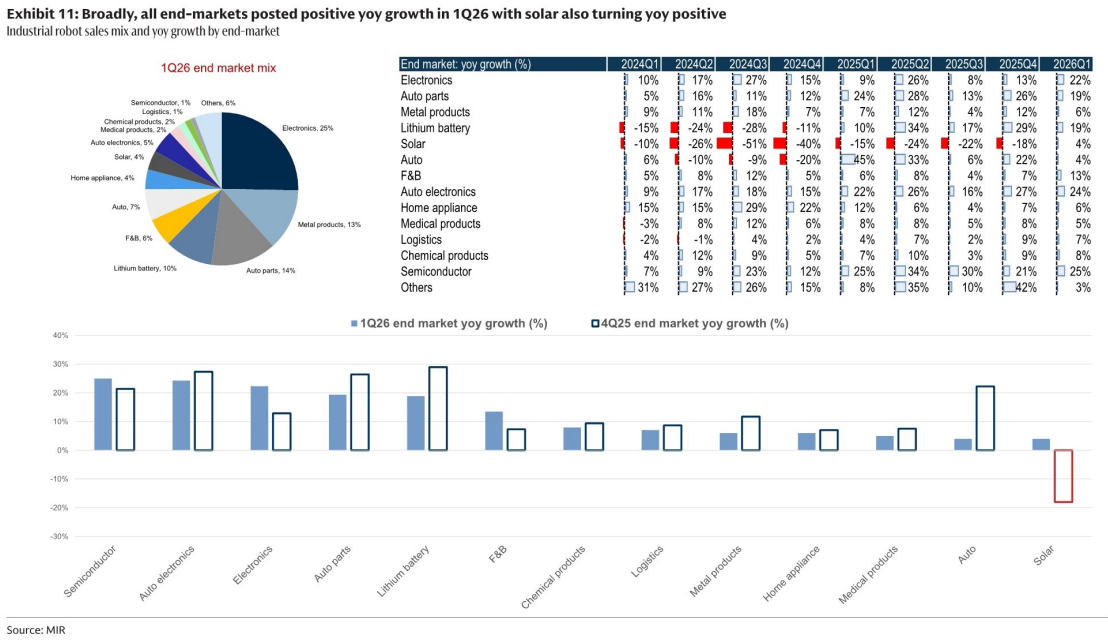
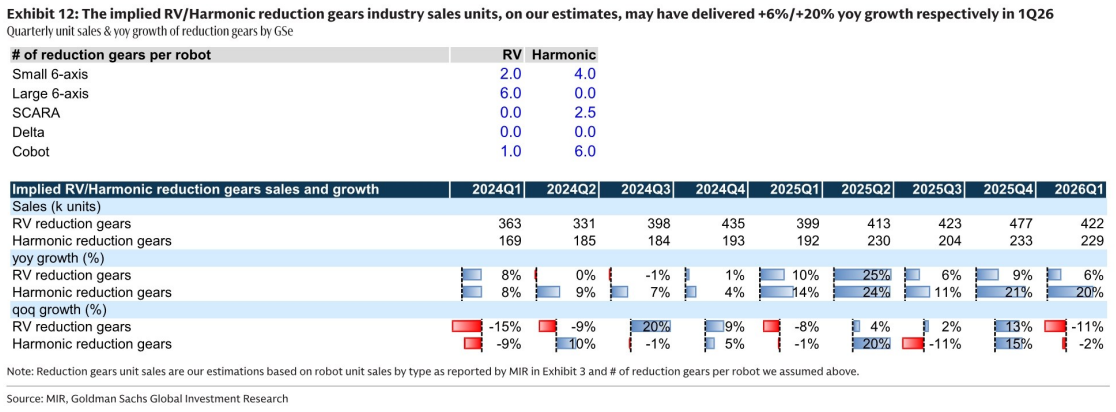
图8. 据我们估计,1Q26 RV/谐波减速器行业销量同比分别增长6%/20%