高盛:美国经济分析:追踪中东冲突的通胀风险
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告分析中东冲突对美国通胀的影响。尽管近期美伊再次攻击,但油价仅温和上涨,仍比4-5月峰值低约30%。汽油价格下跌15%,航空燃油下跌35%。高盛模型显示,大宗商品价格对核心PCE的月度影响在Q2见顶,Q3和Q4将明显下降。供应链压力指标上升幅度远小于疫情期间,且已从峰值回落。通胀预期指标整体不令人担忧,市场指标温和,消费者调查可靠性存疑。高盛预计6月核心PCE月环比为24bp,此后维持在20-23bp区间,同比在8月因方法调整降至3.2%,但全年降幅有限。若油价重回100美元/桶,月度核心通胀将额外增加3-4bp,但政策影响可能更大。预计美联储2026年剩余时间按兵不动。
主要观点
- 美伊上周各自发动新攻击,霍尔木兹海峡航运中断担忧重燃。
- 油价仅温和上涨,仍比4-5月峰值低约30%;汽油价格下跌15%,航空燃油下跌35%。
- 其他波斯湾出口品(甲醇、聚乙烯、氮)价格从战时峰值大幅回落,多数接近战前水平。
- 航运成本持续上升,但涨幅远小于2021-22年,对消费者价格影响温和。
- 波斯湾国家石油流量在6月27日首次油轮袭击后下降,但仍高于战时低点。
- 全球石油库存自6月中旬触底后逐步增加,未显著偏低。
- 高盛大宗商品-消费者价格传导模型显示,月度核心PCE增量影响在Q2见顶,Q3和Q4将明显下降。
- 美联储和纽约联储的短缺与供应链压力指标上升幅度远小于疫情期间,且已从峰值回落。
- 第二个模型(控制油价)也显示,若无进一步升级,月度通胀影响在5-6月见顶,Q3和Q4大幅下降。
- 市场通胀补偿指标温和,消费者调查(如密歇根)较高但可靠性存疑;美联储共同通胀预期指数Q2将维持近期区间,随后小幅回落。
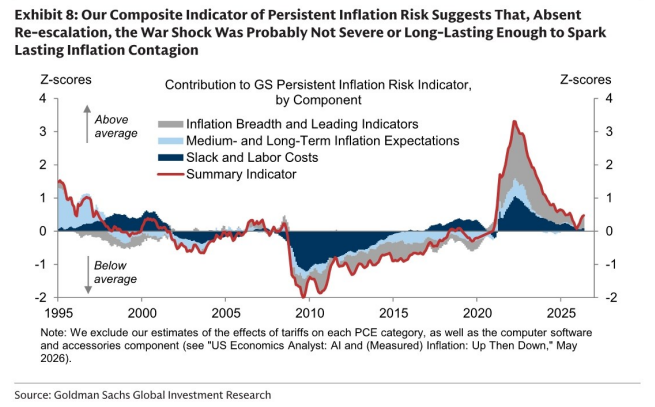
- 高盛持续性通胀风险综合指标显示,若无进一步升级,战争冲击可能不足以引发持久通胀蔓延。
- 关税和AI需求对月度通胀的增量影响也将消退。
- 预计6月核心PCE月环比24bp,此后20-23bp;8月同比因方法调整降至3.2%,此后仅小幅下降。
- 若油价重回100美元/桶,月度核心通胀将额外增加3-4bp,但政策影响可能更大。
论述逻辑
报告从近期美伊攻击事件出发,评估冲突对通胀的影响。首先,梳理大宗商品价格已从战时峰值大幅回落,航运成本上升但影响有限。其次,通过两个统计模型(大宗商品传导模型和短缺/供应链压力模型)量化对消费者价格的传导,结论是月度影响在Q2见顶,后续将消退。然后,分析通胀预期指标,认为整体不令人担忧,市场指标温和,消费者调查可靠性存疑,持续性风险指标显示冲击不足以引发通胀蔓延。最后,结合关税和AI需求消退,预测核心PCE路径:6月24bp,此后20-23bp,同比8月降至3.2%后仅小幅下降,使美联储2026年维持利率不变。同时,模拟油价重回100美元/桶的情景,指出额外通胀影响虽小,但政策担忧可能更大。
关键展望
- 报告明确:若无进一步升级,月度通胀影响在Q3和Q4将明显下降。
- 8月BEA方法调整将使同比核心PCE下降0.2个百分点至3.2%。
- 2026年剩余FOMC会议前,同比通胀仅小幅下降,美联储将按兵不动。
- 若冲突重新升级推动油价至100美元/桶,月度核心通胀将增加3-4bp,且政策影响可能更大。
- 报告未明确其他未来验证点。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 最新袭击期间油价仅温和上涨,仍比战时峰值低约30%
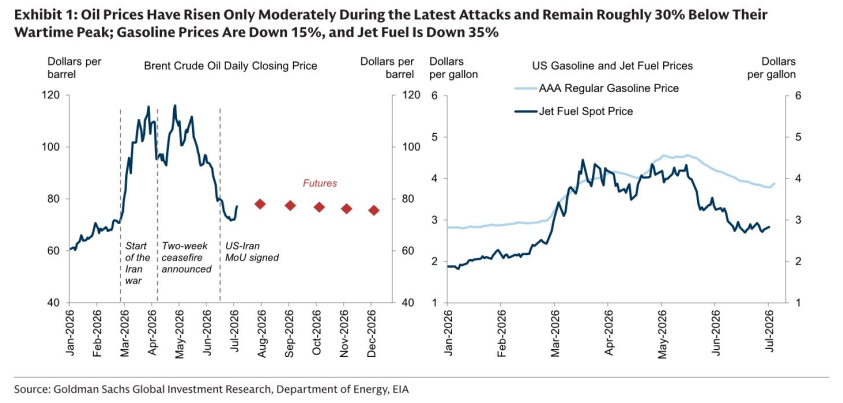
图2. 其他海湾出口品价格较战时峰值大幅下跌;航运成本保持高位
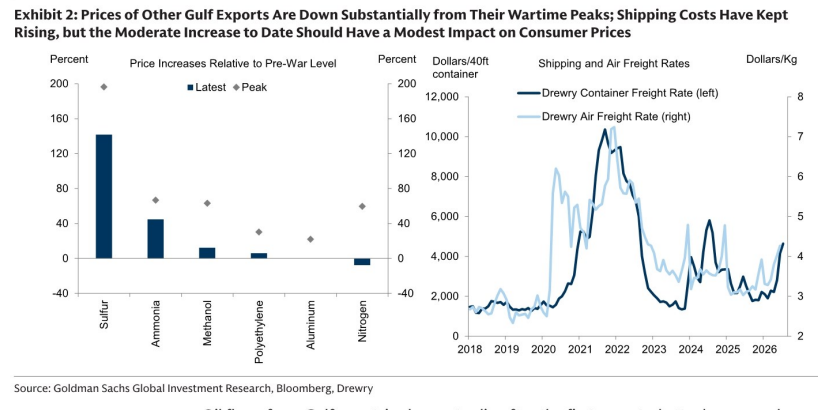
图3. 波斯湾国家石油流量有所下降,但仍远高于战时低点;总石油流量保持稳定
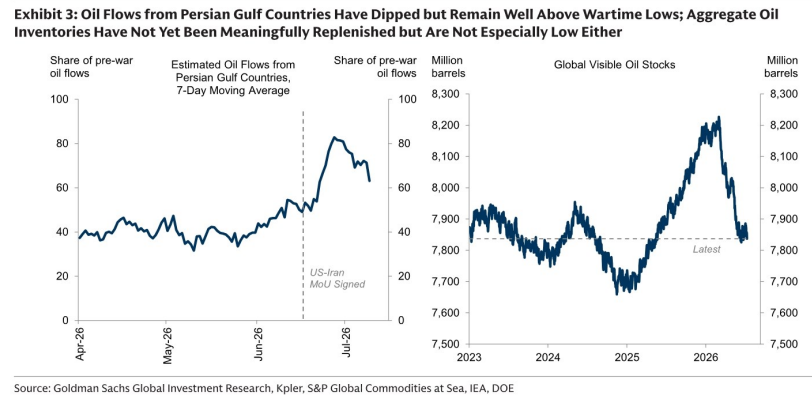
图4. 我们的大宗商品价格向消费者价格传导的模型显示
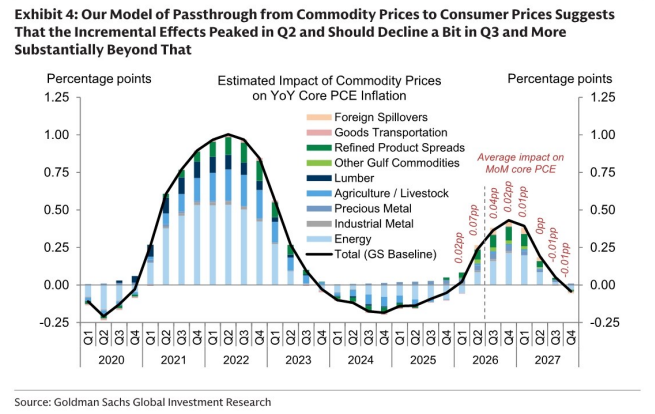
图5. 短缺和供应链压力指标升幅远低于疫情期间,且已开始回落
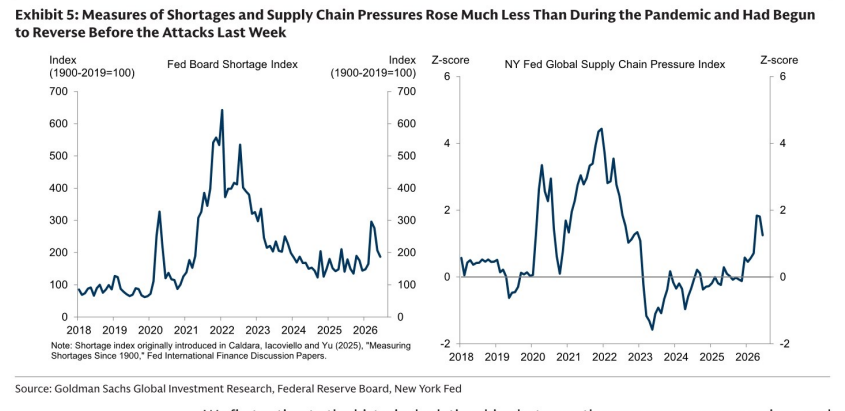
图6. 我们关于短缺和供应链对消费者价格影响的模型
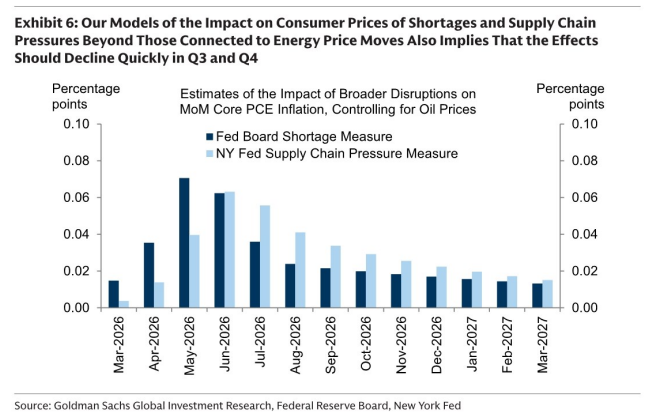
图7. 市场指标仍受抑制,但部分消费者调查指标有所上升
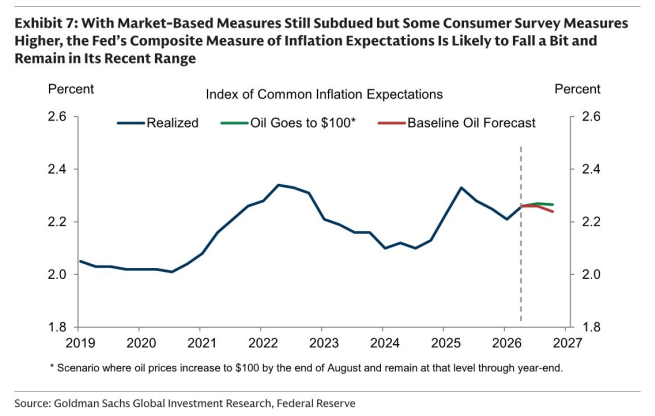
图8. 我们的持续通胀风险综合指标显示,在缺乏进一步冲击的情况下